Barang Rosak, Tamat Tempoh & Defect: Perlu Bayar Zakat Atas Stok Ini?
Dalam perniagaan, tidak semua stok yang dibeli akhirnya dapat dijual seperti yang dirancang. Ada barang yang rosak ketika disimpan, produk yang tamat tempoh, barang yang mempunyai kecacatan, atau stok yang hanya boleh dijual semula dengan harga yang jauh lebih rendah.
Situasi seperti ini menimbulkan satu persoalan penting: adakah semua stok tersebut masih perlu dimasukkan dalam kiraan zakat perniagaan?
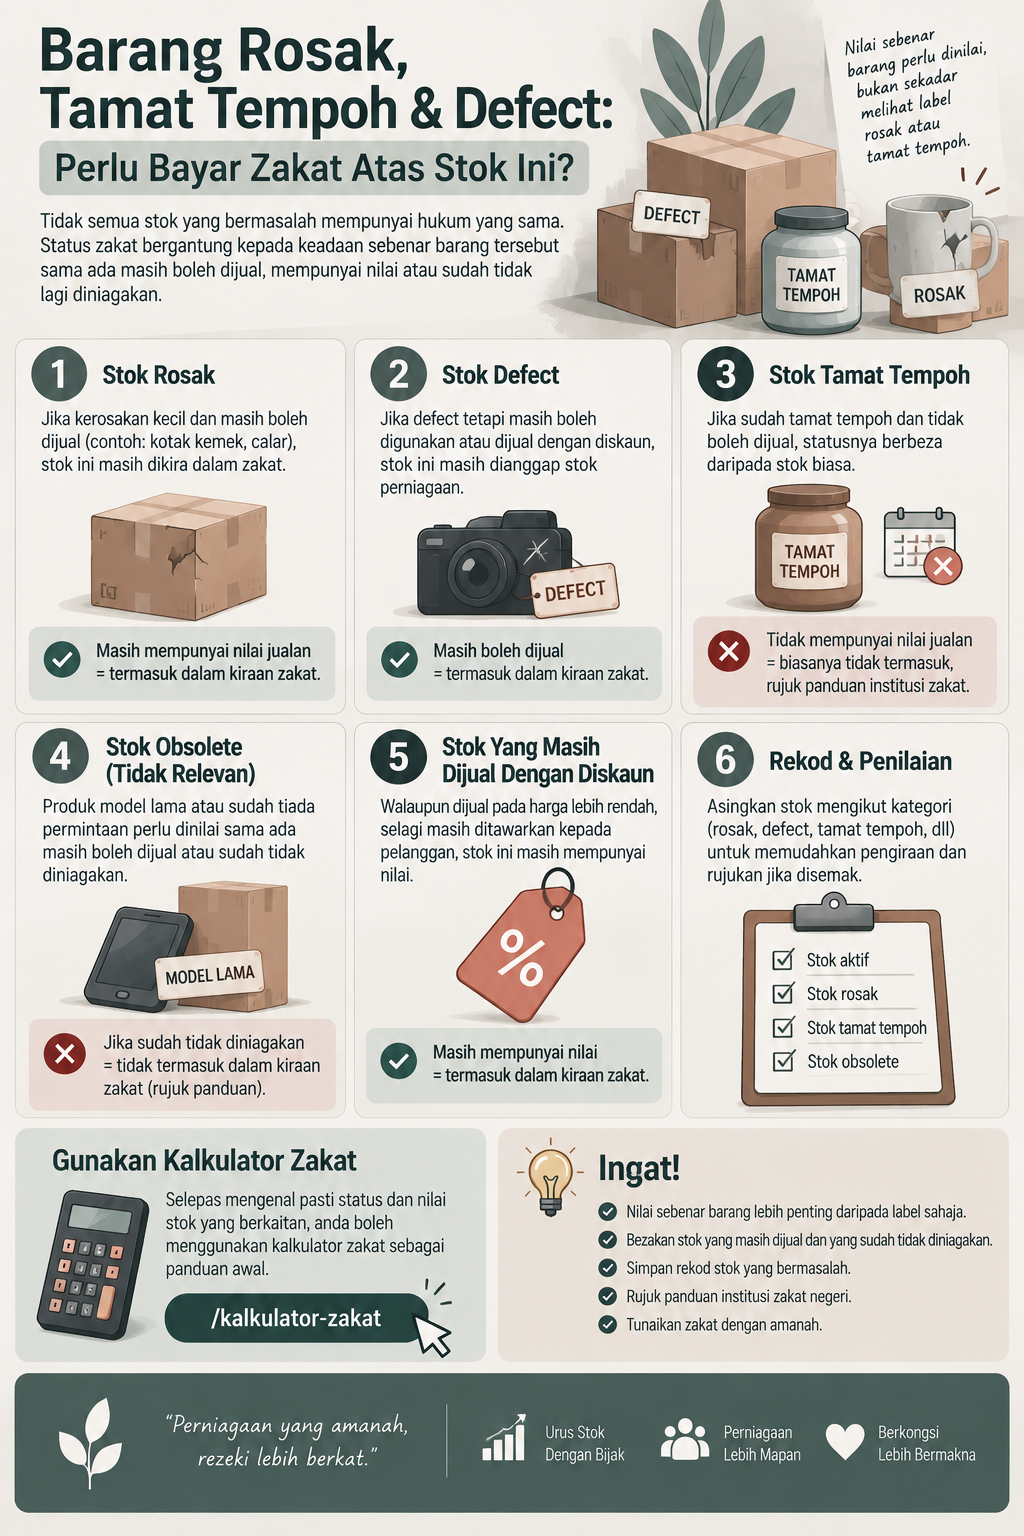
Jawapannya tidak semestinya sama untuk setiap keadaan. Perkara yang perlu dilihat bukan sekadar label “rosak” atau “defect”, tetapi status sebenar barang tersebut pada masa kiraan zakat — sama ada masih mempunyai kegunaan atau nilai jualan, masih diniagakan, sudah obsolete, atau langsung tidak boleh dijual.
1. Stok Rosak Tidak Semestinya Terus Keluar Daripada Kiraan
Barang yang mengalami kerosakan tidak semestinya automatik menjadi stok yang tidak tertakluk kepada zakat.
Contohnya, sebuah kedai menjual pakaian dan sebahagian stok mengalami sedikit kerosakan pada pembungkusan. Produk tersebut masih boleh dijual kepada pelanggan selepas pembungkusan diganti.
Dalam keadaan seperti ini, barang tersebut masih mempunyai fungsi komersial. Statusnya perlu dinilai berdasarkan keadaan sebenar stok dan kaedah pengiraan zakat yang digunakan.
2. Apa Maksud Stok Rosak Dalam Perniagaan?
Stok rosak merujuk kepada barang yang mengalami kerosakan fizikal atau keadaan yang menyebabkan produk tidak lagi berada dalam keadaan asal.
Antara contoh:
- kotak atau pembungkusan rosak;
- barang terkena air;
- produk pecah atau kemek;
- aksesori tidak lengkap;
- barang mengalami kerosakan akibat penyimpanan;
- produk yang memerlukan pembaikan sebelum boleh dijual.
Yang penting ialah menentukan sama ada kerosakan tersebut menyebabkan barang tidak lagi mempunyai nilai jualan atau sekadar mengurangkan harga jualannya.
3. Jika Barang Rosak Tetapi Masih Boleh Dijual
Ini merupakan situasi yang agak biasa bagi peniaga.
Contohnya, sebuah barang mempunyai kecacatan kecil tetapi masih boleh digunakan. Peniaga mungkin menjualnya dengan diskaun 30% atau 50% daripada harga biasa.
Dalam keadaan ini, barang tersebut masih mempunyai nilai ekonomi dan masih merupakan sebahagian daripada aktiviti perdagangan.
Jadi, jangan terus menganggapnya sebagai “stok yang tiada nilai” hanya kerana harganya telah turun.
4. Barang Defect Yang Masih Boleh Dijual
Barang defect pula perlu dibezakan berdasarkan tahap kecacatan.
Jika kecacatan kecil dan barang masih boleh dijual, contohnya:
- calar kecil;
- warna sedikit tidak sekata;
- kotak kemek;
- label rosak;
- aksesori kecil hilang tetapi fungsi utama masih ada.
Barang tersebut masih mempunyai nilai komersial.
Dalam konteks zakat perniagaan, penilaian tidak sepatutnya dibuat hanya berdasarkan harga asal ketika barang dibeli. Status sebenar barang pada waktu pengiraan perlu diperhatikan mengikut kaedah yang digunakan oleh institusi zakat.
5. Bagaimana Jika Defect Menyebabkan Barang Tidak Boleh Dijual?
Keadaannya berbeza jika kecacatan terlalu serius sehingga barang tersebut tidak lagi boleh dijual kepada pelanggan.
Contohnya, sebuah peralatan elektrik mengalami kerosakan utama dan tidak selamat digunakan. Jika barang tersebut memang tidak mempunyai pasaran biasa dan tidak boleh dijual, ia tidak wajar dianggap sama seperti stok yang masih aktif diniagakan.
Keadaan seperti ini perlu dikenal pasti secara jelas dalam rekod inventori supaya stok yang benar-benar sudah tidak mempunyai nilai jualan tidak disamakan dengan stok yang hanya mengalami sedikit kecacatan.
6. Stok Tamat Tempoh: Situasinya Lebih Jelas
Produk yang mempunyai tarikh luput memerlukan perhatian khusus.
Contohnya:
- makanan;
- minuman;
- produk penjagaan diri;
- kosmetik;
- produk kesihatan tertentu;
- bahan atau produk yang mempunyai tempoh penggunaan tertentu.
Jika produk tersebut telah tamat tempoh dan tidak lagi dibenarkan atau sesuai untuk dijual, statusnya berbeza daripada stok yang masih aktif dalam pasaran.
Oleh itu, peniaga perlu menyemak sama ada stok tersebut benar-benar masih mempunyai nilai jualan yang sah atau telah menjadi stok obsolete.
7. Adakah Stok Tamat Tempoh Automatik Kena Zakat?
Tidak wajar menjawab persoalan ini hanya dengan melihat perkataan “tamat tempoh”.
Perkara yang lebih penting ialah apa status sebenar barang tersebut pada tarikh penilaian.
Jika produk tamat tempoh itu tidak boleh dijual dan tidak lagi mempunyai nilai komersial, ia perlu dibezakan daripada barang yang masih boleh diniagakan.
Lembaga Zakat Selangor, misalnya, menyatakan dalam kaedah pengiraan zakat perniagaannya bahawa obsolete stock dan kemerosotan nilai yang signifikan serta kekal boleh dibuat pelarasan. Namun, ini merupakan sebahagian daripada kaedah pengiraan institusi tersebut dan tidak semestinya bermaksud semua negeri menggunakan pelarasan yang sama.
8. Barang Rosak Tetapi Masih Ada Harga Jualan
Bayangkan sebuah kedai mempunyai 100 unit produk. Lima unit mengalami kerosakan kecil dan tidak boleh dijual pada harga biasa.
Peniaga kemudian menawarkan lima unit tersebut sebagai barang clearance pada harga yang lebih rendah.
Dalam situasi ini, barang tersebut masih mempunyai nilai jualan. Ia belum semestinya boleh dianggap sebagai stok yang langsung tiada nilai.
Ini menunjukkan mengapa istilah “rosak” sahaja tidak mencukupi untuk menentukan status zakat.
9. Barang Rosak Yang Hanya Boleh Dijual Sebagai Scrap
Ada juga keadaan di mana barang tidak lagi boleh dijual sebagai produk asal tetapi masih mempunyai nilai tertentu.
Contohnya, peralatan rosak yang boleh dijual kepada pihak tertentu untuk mendapatkan komponen atau bahan terpakai.
Dalam keadaan ini, masih wujud nilai ekonomi, walaupun nilainya jauh lebih rendah daripada produk asal.
Peniaga perlu membezakan antara:
- barang yang masih boleh dijual sebagai produk;
- barang yang hanya boleh dijual sebagai barang rosak;
- barang yang mempunyai nilai scrap;
- barang yang benar-benar tiada nilai ekonomi.
10. Stok Obsolete: Bila Barang Sudah Tidak Relevan
Stok obsolete ialah stok yang sudah tidak lagi sesuai dengan permintaan atau operasi perniagaan.
Contohnya:
- model lama yang tidak lagi digunakan;
- aksesori untuk peranti yang sudah tidak berada di pasaran;
- produk dengan reka bentuk lama yang telah dihentikan;
- barang yang tidak lagi mempunyai pelanggan sasaran.
Stok seperti ini tidak semestinya rosak secara fizikal. Barang mungkin masih berada dalam keadaan baik, tetapi nilai komersialnya telah berubah atau hilang.
11. Bezakan Stok Rosak Dengan Stok Lama
Ini penting kerana kedua-duanya tidak mempunyai maksud yang sama.
Stok lama bermaksud barang telah berada dalam simpanan untuk tempoh yang panjang.
Stok rosak pula bermaksud keadaan fizikal atau fungsi barang telah terjejas.
Sebuah barang boleh menjadi lama tetapi masih elok dan aktif dijual. Sebaliknya, barang baru dibeli pun boleh rosak akibat kemalangan atau masalah penyimpanan.
Sebab itu tempoh berada dalam stor bukan ukuran tunggal untuk menentukan status stok.
12. Jika Perniagaan Masih Menjual Produk Tersebut
Jika produk masih ditawarkan kepada pelanggan dan peniaga masih menjalankan aktiviti menjualnya, stok tersebut secara asasnya masih mempunyai hubungan dengan operasi perdagangan.
PPZ-MAIWP menerangkan bahawa pengiraan zakat perniagaan mengambil kira harta perniagaan dan barang perniagaan yang ada, manakala kaedah pengiraan boleh dibuat melalui pendekatan yang ditetapkan oleh institusi zakat.
Oleh itu, jangan keluarkan semua stok yang mengalami sedikit kecacatan daripada rekod hanya kerana ia tidak boleh dijual pada harga biasa.
13. Jika Barang Sudah Tidak Diniagakan Langsung
Keadaan boleh berubah apabila peniaga benar-benar tidak lagi menjalankan aktiviti menjual barang tersebut.
Jabatan Mufti Wilayah Persekutuan menjelaskan bahawa barang yang pada asalnya dibeli untuk diniagakan tetapi kemudian hanya disimpan tanpa lagi diniagakan boleh mempunyai status yang berbeza daripada barang perniagaan aktif. Dalam pandangan yang dinyatakan oleh Mufti Wilayah, barang yang tidak lagi diniagakan tidak dianggap sebagai barang perniagaan dan tidak dikenakan zakat perniagaan. 4
Ini menunjukkan bahawa niat dan aktiviti perdagangan semasa boleh menjadi faktor penting dalam menentukan status sesuatu stok.
14. Bagaimana Jika Perniagaan Masih Beroperasi Tetapi Produk Itu Dihentikan?
Ini situasi yang lebih kompleks.
Contohnya, sebuah kedai masih beroperasi tetapi satu produk telah dihentikan kerana tidak lagi mendapat permintaan. Stok yang tinggal kemudian disimpan sementara menunggu keputusan sama ada hendak dijual murah, dipulangkan kepada pembekal atau dilupuskan.
Dalam keadaan ini, status stok perlu dinilai berdasarkan keadaan sebenar dan kaedah pengiraan zakat yang digunakan.
Jangan terus menggunakan satu formula yang sama untuk semua jenis perniagaan kerana kaedah institusi zakat boleh mempunyai pelarasan yang berbeza.
15. Rekod Stok Rosak Sangat Penting
Peniaga sebaiknya mempunyai rekod berasingan untuk stok yang mempunyai masalah.
Contohnya:
- jumlah unit rosak;
- tarikh kerosakan dikenal pasti;
- jenis kerosakan;
- harga asal;
- harga jualan selepas defect;
- status jualan;
- stok yang telah dilupuskan;
- stok yang dipulangkan kepada pembekal.
Rekod ini membantu peniaga menjelaskan kenapa sebahagian stok mempunyai nilai berbeza daripada stok biasa apabila membuat semakan zakat.
16. Jangan Campurkan Semua Stok Dalam Satu Kategori
Salah satu kesilapan yang boleh berlaku ialah mencampurkan semua stok tanpa melihat keadaan masing-masing.
Contohnya, sebuah perniagaan mempunyai:
- RM50,000 stok yang masih aktif dijual;
- RM5,000 stok defect tetapi masih boleh dijual murah;
- RM3,000 stok tamat tempoh;
- RM2,000 barang rosak yang tidak lagi boleh dijual.
Keempat-empat kategori ini mempunyai keadaan yang berbeza. Oleh itu, peniaga perlu mengenal pasti status setiap kategori sebelum membuat pelarasan atau pengiraan.
17. Kaedah Institusi Zakat Boleh Berbeza
Ini merupakan perkara yang sangat penting untuk difahami apabila membaca panduan zakat perniagaan di Malaysia.
Asas zakat perniagaan adalah sama, tetapi kaedah pengiraan dan pelarasan yang digunakan oleh institusi zakat negeri boleh mempunyai perincian tersendiri.
Sebagai contoh, Lembaga Zakat Selangor menyatakan bahawa stok obsolete serta kemerosotan nilai yang signifikan dan kekal boleh dibuat pelarasan dalam kaedahnya. Ia juga menyatakan bahawa bagi kategori inventori, hanya barangan siap diambil kira manakala bahan mentah dan kerja dalam proses tidak diambil kira.
Jadi, peniaga sepatutnya merujuk kaedah institusi zakat negeri masing-masing apabila kes stok rosak melibatkan jumlah yang besar atau keadaan yang rumit.
18. Perlukah Semak Semua Stok Sebelum Kira Zakat?
Ya, semakan inventori pada tarikh kiraan sangat membantu.
Pecahkan stok kepada beberapa kategori seperti:
- stok normal dan masih aktif dijual;
- stok defect tetapi masih boleh dijual;
- stok yang hanya boleh dijual pada harga rendah;
- stok obsolete;
- stok tamat tempoh;
- stok yang benar-benar tidak boleh dijual.
Selepas itu, tentukan rawatan setiap kategori berdasarkan kaedah zakat yang digunakan oleh institusi negeri anda.
19. Bacaan Seterusnya Dalam Siri Stok Zakat
Selepas memahami cara melihat stok rosak, tamat tempoh dan defect, persoalan seterusnya ialah bagaimana pula dengan barang yang sengaja dijual pada harga murah melalui promosi atau clearance.
Stok Clearance & Barang Jualan Murah: Nilai Mana Digunakan Untuk Zakat?
20. Gunakan Kiraan Sebagai Semakan Akhir
Selepas status stok dikenal pasti dan pelarasan yang berkaitan dibuat mengikut kaedah institusi zakat, peniaga boleh menggunakan kalkulator zakat sebagai panduan awal untuk mendapatkan gambaran jumlah zakat yang perlu disediakan.
Namun, jika melibatkan stok yang sangat besar, kerosakan luar biasa, pelupusan atau situasi inventori yang kompleks, semakan terus dengan institusi zakat negeri adalah langkah yang lebih sesuai.
Kesimpulan
Barang rosak, tamat tempoh dan defect tidak boleh terus dianggap sama seperti stok biasa. Statusnya bergantung kepada keadaan sebenar barang, sama ada masih boleh dijual, masih mempunyai nilai ekonomi, sudah obsolete atau benar-benar tidak lagi boleh diniagakan.
Barang yang hanya mengalami kecacatan kecil tetapi masih dijual tidak semestinya boleh dikeluarkan begitu sahaja daripada pengiraan. Sebaliknya, stok yang sudah tamat tempoh, obsolete atau mengalami kemerosotan nilai yang kekal perlu dinilai mengikut kaedah dan pelarasan yang ditetapkan oleh institusi zakat.
Perkara paling penting ialah jangan hanya melihat label “rosak”. Semak keadaan sebenar stok, rekodkan jumlahnya dan gunakan kaedah pengiraan yang sesuai dengan negeri atau institusi zakat yang dirujuk.
FAQ
1. Barang defect masih perlu dikira dalam zakat perniagaan?
Jika barang defect masih boleh dijual dan masih mempunyai nilai komersial, statusnya perlu dinilai sebagai sebahagian daripada stok perniagaan mengikut kaedah pengiraan yang digunakan. Jangan terus anggap ia tidak mempunyai nilai hanya kerana terdapat kecacatan.
2. Stok makanan yang sudah tamat tempoh kena zakat?
Jika makanan tersebut sudah tamat tempoh dan tidak lagi boleh dijual, ia perlu dibezakan daripada stok makanan yang masih sah untuk dijual. Rawatan dalam pengiraan bergantung kepada kaedah institusi zakat yang digunakan.
3. Kalau barang rosak tetapi masih boleh dijual murah, bagaimana?
Barang tersebut masih mempunyai nilai jualan. Oleh itu, ia tidak semestinya boleh dianggap sebagai stok yang tiada nilai. Status dan nilainya perlu dinilai berdasarkan keadaan sebenar serta kaedah pengiraan zakat.
4. Adakah semua stok obsolete boleh dikeluarkan daripada kiraan zakat?
Tidak semestinya secara automatik. Sesetengah institusi zakat mempunyai pelarasan khusus untuk stok obsolete atau kemerosotan nilai yang signifikan dan kekal. Rujukan perlu dibuat kepada kaedah institusi zakat negeri yang berkenaan.
5. Perlu asingkan rekod stok rosak daripada stok biasa?
Sebaiknya ya. Rekod berasingan memudahkan peniaga mengenal pasti jumlah stok rosak, defect, tamat tempoh dan stok yang masih aktif dijual sebelum membuat kiraan zakat.