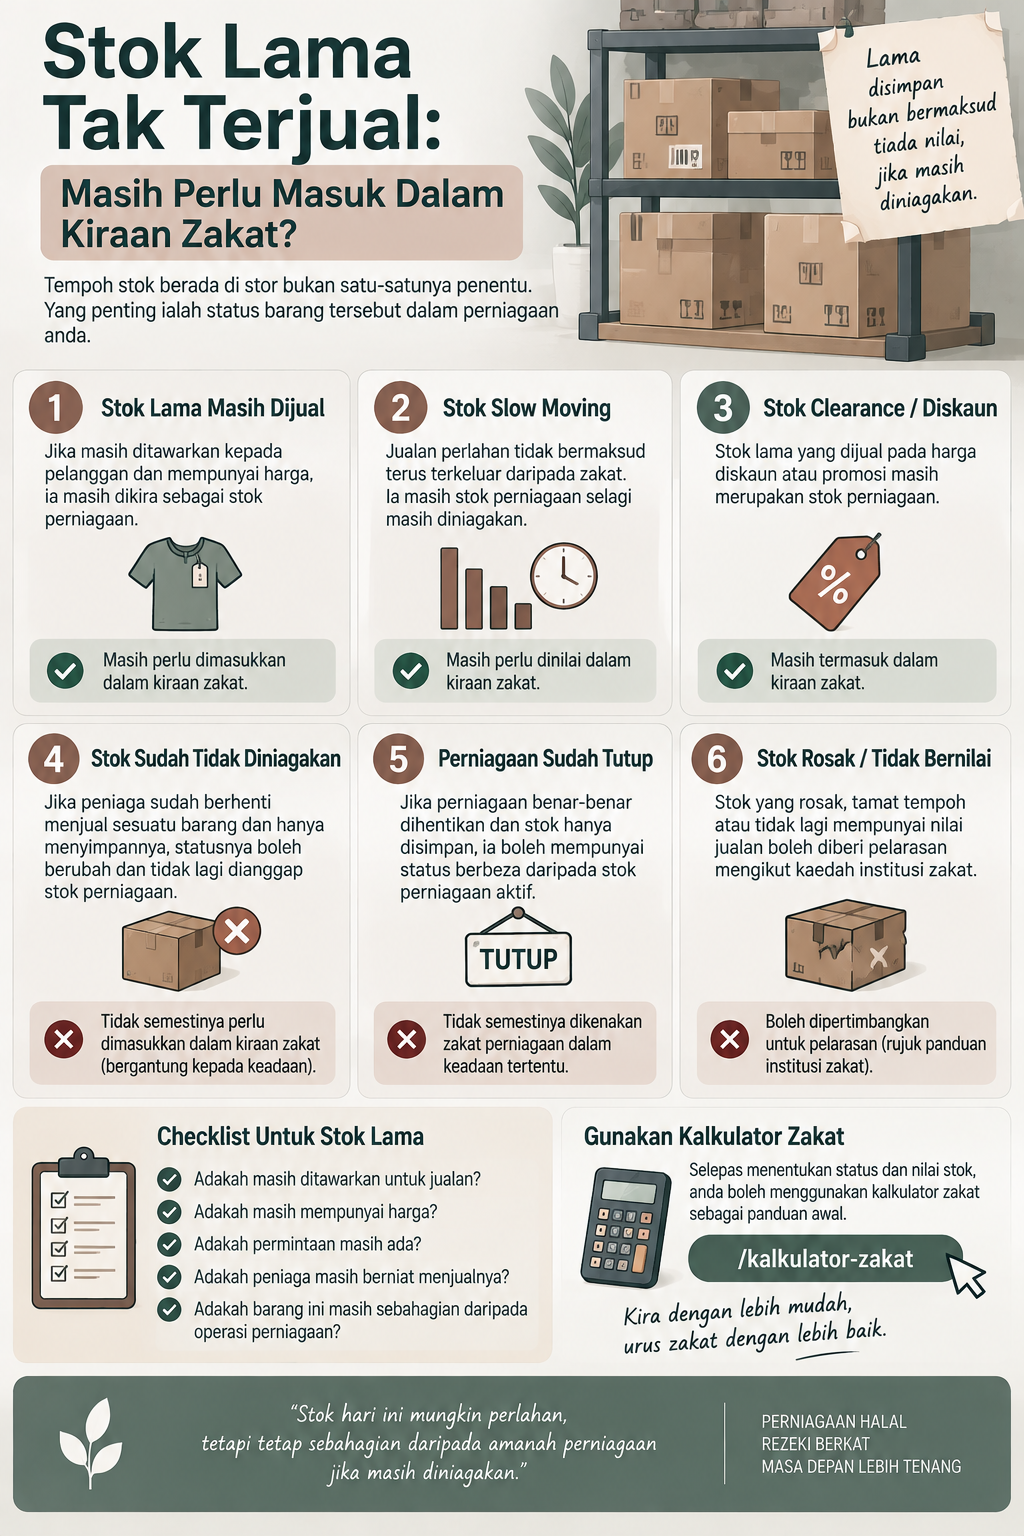
Stok Lama Tak Terjual: Masih Perlu Masuk Dalam Kiraan Zakat?
Dalam sesuatu perniagaan, tidak semua stok dapat dijual dengan cepat. Ada barang yang habis dalam beberapa hari, tetapi ada juga yang boleh berada di stor selama berbulan-bulan atau lebih lama kerana permintaan pelanggan rendah.
Keadaan ini menimbulkan persoalan kepada peniaga: kalau stok sudah lama tidak terjual, adakah ia masih perlu masuk dalam kiraan zakat perniagaan?
Jawapannya tidak semata-mata bergantung kepada berapa lama barang tersebut berada di stor. Perkara yang lebih penting ialah status barang tersebut dalam perniagaan.
Jika stok masih dimiliki dan masih diniagakan, ia tidak semestinya terkeluar daripada harta perniagaan hanya kerana jualannya perlahan. Tetapi jika barang tersebut sudah tidak lagi diniagakan dan hanya disimpan, keadaannya boleh menjadi berbeza.
1. Stok Lama Tidak Semestinya Terus Terlepas Daripada Zakat
Ramai peniaga mungkin beranggapan bahawa barang yang sudah lama tidak terjual tidak perlu lagi dikira kerana ia dianggap tidak produktif.
Namun, tempoh stok berada dalam stor bukan satu-satunya penentu.
Contohnya, sebuah kedai pakaian mempunyai sehelai jaket yang sudah berada di rak selama lapan bulan. Jaket tersebut masih mempunyai harga jualan, masih dipamerkan kepada pelanggan dan masih boleh dibeli.
Walaupun jualannya perlahan, ia masih mempunyai fungsi sebagai barang dagangan.
2. Bezakan “Lama Tidak Terjual” Dengan “Sudah Tidak Diniagakan”
Dua keadaan ini nampak hampir sama tetapi sebenarnya berbeza.
| Keadaan Status |
| Barang lama tetapi masih dijual | Masih berkaitan dengan aktiviti perniagaan |
| Barang masih dipamerkan untuk pelanggan | Masih aktif untuk jualan |
| Barang sedang diberi promosi | Masih diniagakan |
| Barang sudah dihentikan daripada jualan | Perlu dinilai semula statusnya |
| Perniagaan sudah berhenti dan stok hanya disimpan | Boleh mempunyai status berbeza daripada stok perniagaan aktif |
Jadi, jangan gunakan tempoh simpanan sahaja sebagai alasan untuk mengeluarkan stok daripada pengiraan.
3. Kalau Sudah Setahun Tidak Terjual, Adakah Automatik Tidak Kena Zakat?
Tidak semestinya.
Bayangkan seorang peniaga menjual peralatan rumah. Sebuah produk tertentu mungkin mengambil masa lebih setahun untuk mendapat pembeli kerana permintaannya rendah.
Jika produk tersebut masih ditawarkan kepada pelanggan, masih mempunyai harga dan peniaga masih berniat untuk menjualnya sebagai sebahagian daripada operasi perniagaan, tempoh setahun itu sahaja tidak menjadikan barang tersebut secara automatik sebagai harta peribadi.
Yang perlu dilihat ialah keadaan sebenar perniagaan dan status barang tersebut.
4. Bagaimana Jika Barang Masih Ada Harga Tetapi Tidak Dipromosikan?
Tidak semua stok perlu sentiasa dipromosikan untuk dianggap masih berada dalam perniagaan.
Contohnya, sebuah kedai mempunyai stok model lama yang tidak lagi diletakkan di hadapan kedai tetapi masih disenaraikan dalam sistem inventori dan boleh dijual jika pelanggan bertanya.
Keadaan seperti ini perlu dibezakan daripada barang yang memang telah dikeluarkan daripada aktiviti jualan.
Rekod inventori, status produk dan keputusan pemilik perniagaan boleh membantu menunjukkan sama ada barang tersebut masih menjadi stok dagangan.
5. Bagaimana Jika Stok Slow Moving?
Slow moving bermaksud barang masih bergerak dalam jualan tetapi pada kadar yang perlahan.
Contohnya, sebuah kedai biasanya menjual 100 unit produk sebulan tetapi produk tertentu hanya terjual lima unit dalam tempoh yang sama.
Jualan perlahan tidak semestinya bermaksud barang tersebut sudah tidak diniagakan.
Jika peniaga masih mahu menjual produk tersebut dan ia masih merupakan sebahagian daripada operasi perniagaan, statusnya perlu dilihat sebagai stok perniagaan berdasarkan kaedah pengiraan yang digunakan.
6. Bagaimana Jika Stok Lama Masih Dijual Dengan Harga Diskaun?
Stok lama sering diberi diskaun untuk menarik pembeli.
Contohnya:
- Harga asal: RM100
- Harga promosi: RM70
- Harga clearance: RM50
Dalam keadaan ini, barang tersebut masih menunjukkan bahawa peniaga cuba menjualnya.
Jadi, jangan terus menganggap stok itu sudah tidak lagi menjadi stok perniagaan hanya kerana harga telah diturunkan.
Persoalan tentang nilai yang digunakan dalam kiraan pula ialah isu yang berbeza dan perlu dirujuk kepada kaedah penilaian stok yang digunakan.
7. Bagaimana Jika Stok Sudah Dikeluarkan Daripada Rak Jualan?
Barang yang dikeluarkan daripada rak tidak semestinya automatik menjadi barang peribadi.
Contohnya, peniaga mungkin mengeluarkan produk lama daripada rak utama untuk memberi ruang kepada koleksi baharu, tetapi barang tersebut masih disimpan di gudang dan masih boleh dijual.
Dalam keadaan seperti ini, lokasi penyimpanan bukan faktor utama.
Perkara yang lebih penting ialah sama ada barang tersebut masih merupakan sebahagian daripada stok yang diniagakan.
8. Bagaimana Jika Peniaga Sudah Tidak Berniat Menjual Barang Itu?
Ini merupakan keadaan yang lebih berbeza.
Jika peniaga telah memutuskan bahawa barang tersebut tidak lagi akan dijual dan hanya disimpan, statusnya perlu dinilai semula.
Mufti Wilayah Persekutuan dalam Al-Kafi #1599 menjelaskan bahawa apabila pemilik yang asalnya berniat menjual kemudian berniat menyimpan barang tersebut tanpa lagi meniagakannya, barang itu tidak lagi dianggap sebagai barang perniagaan dalam keadaan yang dibincangkan.
Ini menunjukkan bahawa status niat dan aktiviti jualan boleh membezakan stok perniagaan daripada barang yang sekadar disimpan.
9. Bagaimana Jika Perniagaan Masih Aktif Tetapi Produk Itu Dihentikan?
Sebuah perniagaan boleh terus beroperasi walaupun sesetengah produk telah dihentikan.
Contohnya, kedai kosmetik masih beroperasi tetapi satu jenama tertentu tidak lagi dijual.
Stok jenama tersebut yang masih berada dalam stor perlu dilihat berdasarkan apa yang sebenarnya berlaku:
- adakah ia masih ditawarkan?
- adakah peniaga masih cuba menjualnya?
- adakah ia hanya menunggu clearance?
- atau adakah ia telah dikeluarkan daripada aktiviti perniagaan?
Jawapan kepada soalan ini lebih membantu menentukan status stok berbanding hanya melihat umur barang.
10. Bagaimana Jika Stok Hanya Disimpan Untuk Habiskan Kemudian?
Jika peniaga masih mempunyai rancangan untuk menjual stok tersebut, ia tidak sama dengan stok yang telah ditinggalkan sepenuhnya.
Contohnya, seorang peniaga memilih untuk menyimpan stok lama sehingga musim perayaan kerana menjangkakan permintaan akan meningkat.
Barang tersebut mungkin tidak dijual buat sementara waktu, tetapi masih mempunyai tujuan komersial.
Oleh itu, peniaga perlu melihat keseluruhan keadaan dan bukannya hanya tempoh barang tersebut tidak bergerak.
11. Bagaimana Jika Perniagaan Sudah Berhenti?
Keadaan ini mempunyai pertimbangan yang berbeza.
Jika perniagaan benar-benar telah dihentikan dan stok lama hanya disimpan tanpa lagi diniagakan, ia tidak semestinya terus dianggap sebagai stok perniagaan.
Mufti Wilayah Persekutuan memberikan contoh stok jam tangan yang masih disimpan selepas pemilik berhenti berniaga. Dalam keadaan tersebut, pandangan yang diberikan ialah barang tersebut tidak lagi dianggap sebagai barang perniagaan dan tidak dikenakan zakat perniagaan.
Ini bukan bermaksud semua stok selepas perniagaan ditutup mempunyai hukum yang sama dalam setiap keadaan, tetapi ia menunjukkan mengapa status sebenar barang perlu dikenal pasti.
12. Bagaimana Jika Peniaga Berhenti Menjual Produk Tetapi Masih Berniaga?
Ini sedikit berbeza daripada menutup keseluruhan perniagaan.
Contohnya, seorang peniaga mempunyai 20 jenis produk tetapi berhenti menjual dua jenis produk tertentu.
Perniagaan masih aktif, tetapi dua produk tersebut sudah tidak menjadi sebahagian daripada jualan biasa.
Dalam keadaan ini, peniaga perlu menentukan sama ada stok tersebut masih hendak dijual, sedang melalui proses clearance atau sudah ditukar status menjadi simpanan peribadi.
Jangan terus menyamakan “produk dihentikan” dengan “perniagaan dihentikan”.
13. Bagaimana Jika Barang Masih Ada Dalam Sistem Inventori?
Rekod inventori boleh menjadi petunjuk penting tetapi ia bukan satu-satunya penentu.
Contohnya, sistem mungkin masih menyimpan produk yang sudah bertahun-tahun tidak dijual kerana belum dikemaskini.
Dalam keadaan ini, rekod sistem perlu dibandingkan dengan keadaan sebenar:
- barang masih wujud atau tidak;
- barang masih boleh dijual atau tidak;
- barang masih ditawarkan atau tidak;
- barang masih mempunyai nilai atau tidak; dan
- perniagaan masih berniat untuk menjualnya atau tidak.
Ini membantu mengelakkan stok yang sebenarnya sudah tidak relevan daripada terus dianggap sebagai stok aktif.
14. Bagaimana Jika Stok Lama Rosak Atau Sudah Tidak Bernilai?
Stok lama tidak semestinya rosak, tetapi ada keadaan di mana tempoh simpanan menyebabkan barang mengalami kerosakan atau kehilangan nilai.
Contohnya:
- produk rosak;
- pembungkusan sudah tidak sesuai;
- barang tamat tempoh;
- barang tidak lagi selamat digunakan; atau
- barang tidak mempunyai pasaran yang munasabah.
Keadaan seperti ini perlu diasingkan daripada stok lama yang masih boleh dijual.
LZS, misalnya, menyenaraikan stok usang serta penurunan nilai yang ketara dan kekal sebagai antara pelarasan yang boleh dipertimbangkan dalam kaedah pengiraan zakat perniagaannya.
15. Adakah Stok Lama Perlu Dikeluarkan Dari Kiraan Jika Jualannya Perlahan?
Tidak semata-mata kerana jualannya perlahan.
Jika barang masih diniagakan, jualan yang rendah tidak secara automatik menukar statusnya menjadi barang bukan perniagaan.
Mufti Wilayah Persekutuan turut menjelaskan bahawa kerugian atau prestasi perniagaan yang lemah tidak dengan sendirinya menghapuskan kewajipan zakat selagi syarat zakat perniagaan masih dipenuhi.
Jadi, “slow moving” dan “sudah tidak diniagakan” perlu dibezakan.
16. Bagaimana Jika Peniaga Tidak Pasti Status Stok?
Jika keadaan stok tidak jelas, buat semakan berdasarkan beberapa soalan mudah:
- Adakah barang itu masih dimiliki oleh perniagaan?
- Adakah barang masih ditawarkan untuk dijual?
- Adakah peniaga masih berniat untuk menjualnya?
- Adakah barang masih boleh dijual dalam keadaan sekarang?
- Adakah perniagaan masih aktif?
- Adakah barang tersebut sudah ditukar menjadi kegunaan peribadi?
Jawapan kepada soalan-soalan ini boleh membantu membezakan antara stok lama yang masih aktif dengan barang yang sudah berubah status.
17. Jangan Hanya Lihat Umur Stok
Kesilapan yang biasa berlaku ialah menggunakan satu angka seperti “lebih 12 bulan” sebagai penentu automatik.
Contohnya, peniaga mungkin berkata:
“Barang ini sudah dua tahun dalam stor, jadi mesti tak perlu zakat.”
Kesimpulan seperti ini terlalu mudah.
Barang tersebut mungkin masih dijual, masih mempunyai harga, masih menjadi sebahagian daripada inventori dan masih diniagakan.
Sebaliknya, barang yang baru enam bulan disimpan juga boleh mempunyai status yang berbeza jika peniaga sudah berhenti menjualnya dan menukarnya menjadi simpanan peribadi.
18. Apa Yang Patut Direkodkan Untuk Stok Lama?
Peniaga boleh mengasingkan stok lama dalam rekod supaya lebih mudah membuat semakan.
Contohnya:
| Kategori Status |
| Stok aktif | Masih dijual |
| Slow moving | Masih dijual tetapi perlahan |
| Clearance | Masih dijual dengan strategi penghabisan stok |
| Discontinued | Sudah dihentikan daripada jualan |
| Rosak/usang | Perlu dinilai untuk pelarasan |
| Stok peribadi | Tidak lagi diniagakan |
Pengasingan ini boleh membantu peniaga membuat pengiraan dengan lebih teratur.
19. Gunakan Kalkulator Zakat Selepas Status Stok Jelas
Selepas peniaga mengenal pasti stok yang masih berkaitan dengan perniagaan dan membuat penilaian yang diperlukan, kalkulator zakat boleh digunakan sebagai panduan awal untuk membantu membuat kiraan.
Namun, kalkulator tidak menentukan sama ada sesuatu barang masih merupakan stok perniagaan atau sudah menjadi simpanan peribadi. Status tersebut perlu dikenal pasti terlebih dahulu.
20. Checklist Stok Lama Sebelum Kira Zakat
Sebelum mengeluarkan stok lama daripada rekod perniagaan, semak dahulu:
- Adakah barang masih ditawarkan untuk jualan?
- Adakah barang masih mempunyai harga?
- Adakah pelanggan masih boleh membelinya?
- Adakah peniaga masih berniat untuk menjualnya?
- Adakah barang hanya slow moving?
- Adakah ia sedang melalui clearance?
- Adakah barang sudah dihentikan daripada jualan?
- Adakah perniagaan masih aktif?
- Adakah barang telah rosak atau kehilangan nilai?
- Adakah barang sudah ditukar menjadi simpanan atau kegunaan peribadi?
Semakan ini lebih tepat daripada menetapkan satu tempoh tertentu sebagai penentu automatik.
Bacaan Seterusnya
Selepas memahami perbezaan antara stok lama, slow moving dan stok yang sudah tidak lagi diniagakan, persoalan seterusnya ialah bagaimana pula dengan barang yang rosak, tamat tempoh atau mempunyai kecacatan dan tidak lagi boleh dijual seperti biasa.
Barang Rosak, Tamat Tempoh & Defect: Perlu Bayar Zakat Atas Stok Ini?
Kesimpulan
Stok yang sudah lama tidak terjual tidak semestinya terus terkeluar daripada kiraan zakat perniagaan. Tempoh barang berada dalam stor bukan satu-satunya penentu.
Jika stok masih aktif dijual, masih ditawarkan kepada pelanggan dan masih menjadi sebahagian daripada aktiviti perniagaan, ia perlu dinilai berdasarkan kaedah zakat perniagaan yang digunakan.
Sebaliknya, jika peniaga sudah berhenti meniagakan barang tersebut dan hanya menyimpannya, statusnya boleh berubah. Mufti Wilayah Persekutuan secara khusus menjelaskan bahawa barang yang tidak lagi diniagakan dan hanya disimpan selepas perubahan niat tidak lagi dianggap sebagai barang perniagaan dalam keadaan yang dibincangkan. 6
Jadi, jangan hanya melihat berapa lama stok itu berada di stor. Lihat juga sama ada ia masih diniagakan, masih mempunyai tujuan komersial dan bagaimana keadaan sebenar perniagaan pada masa pengiraan zakat.
Soalan Lazim (FAQ)
1. Stok sudah lebih setahun tidak terjual, masih kena zakat?
Tidak boleh ditentukan berdasarkan tempoh sahaja. Jika stok masih diniagakan dan masih menjadi sebahagian daripada aktiviti perniagaan, ia perlu dinilai dalam pengiraan zakat perniagaan yang berkaitan.
2. Kalau stok slow moving, boleh keluarkan daripada kiraan zakat?
Tidak semata-mata kerana jualannya perlahan. Slow moving bermaksud jualan rendah, tetapi barang masih boleh menjadi stok perniagaan jika masih diniagakan.
3. Kalau barang sudah tidak mahu dijual, masih dikira stok perniagaan?
Statusnya perlu dinilai semula. Jika peniaga benar-benar tidak lagi meniagakan barang tersebut dan hanya menyimpannya, ia boleh mempunyai status berbeza daripada stok perniagaan aktif.
4. Kalau perniagaan sudah tutup tetapi stok lama masih ada, kena zakat perniagaan?
Ia tidak semestinya terus dianggap sebagai stok perniagaan. Mufti Wilayah Persekutuan mempunyai pandangan khusus bahawa stok yang hanya disimpan selepas perniagaan dihentikan tidak lagi dianggap sebagai barang perniagaan dalam keadaan yang dibincangkan.
5. Bolehkah kalkulator zakat menentukan sama ada stok lama perlu dizakatkan?
Kalkulator membantu dari sudut pengiraan selepas status harta dikenal pasti. Ia tidak menentukan sama ada sesuatu barang masih merupakan stok perniagaan atau sudah berubah menjadi simpanan peribadi.