Cara Menentukan Nilai Stok Barang Untuk Kiraan Zakat Perniagaan
Selepas mengetahui bahawa stok barang yang masih diniagakan boleh menjadi sebahagian daripada harta perniagaan, persoalan seterusnya ialah berapa nilai stok yang perlu dimasukkan dalam kiraan zakat?
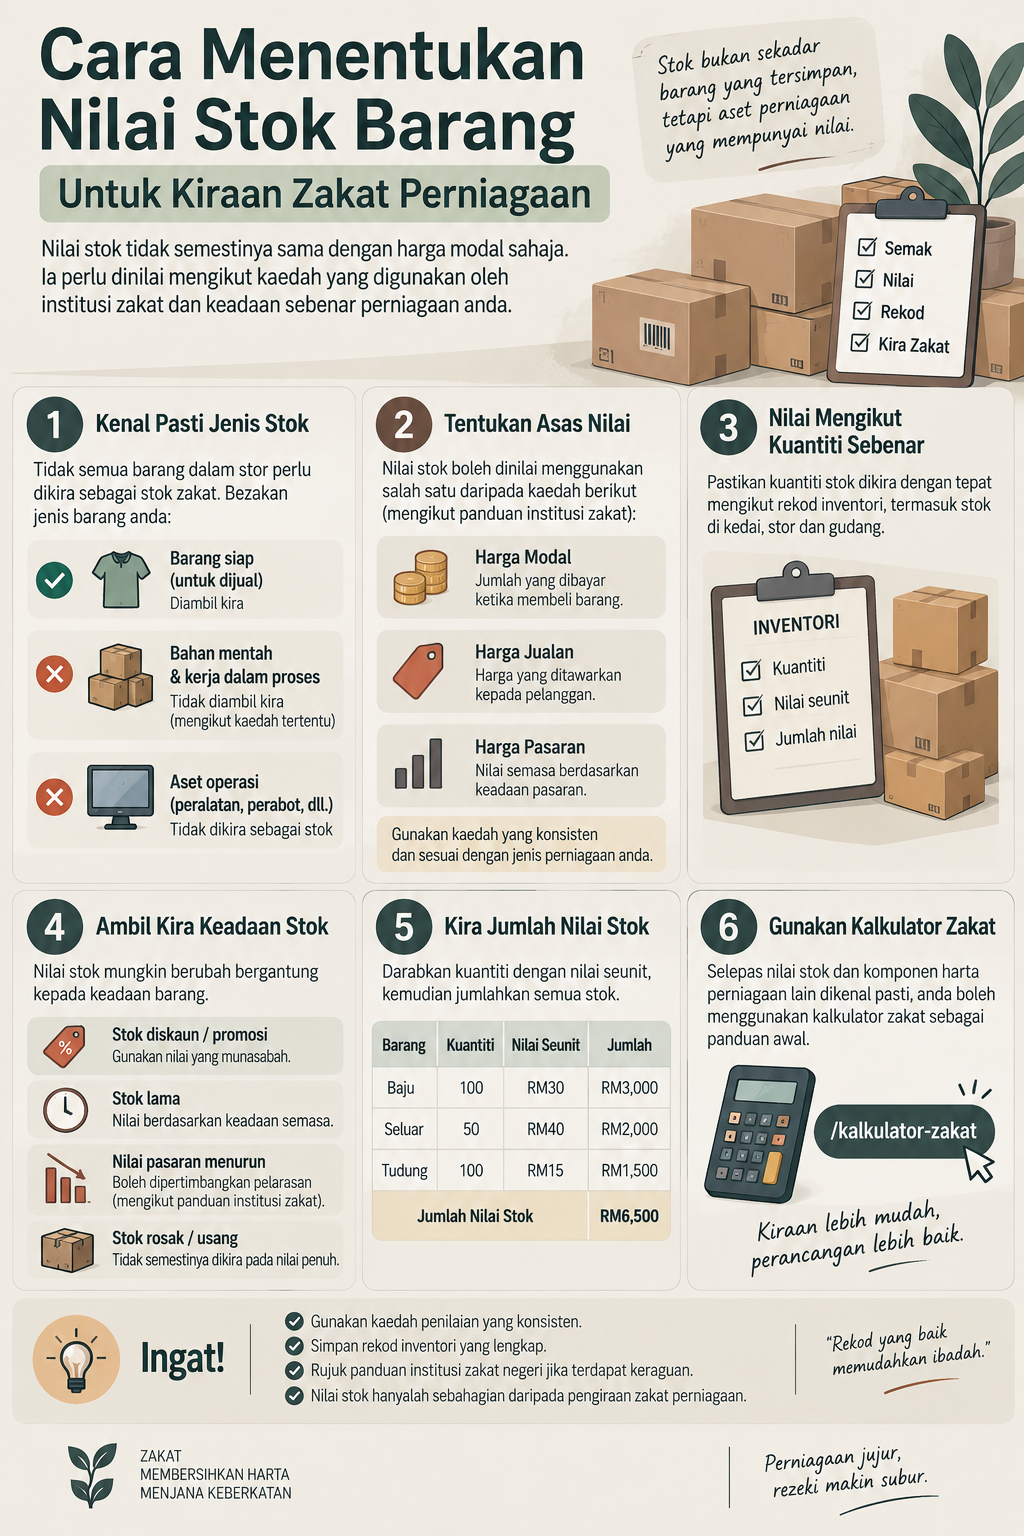
Ini bukan semudah mengambil jumlah barang dalam stor dan menggunakan harga yang dibayar ketika membeli. Peniaga mungkin mempunyai stok yang dibeli pada harga berbeza, stok yang sudah lama, stok yang sedang diberi diskaun atau barang yang nilai jualannya telah berubah.
Pusat Pungutan Zakat-MAIWP menerangkan bahawa dalam asas pengiraan zakat perniagaan, barang perniagaan yang ada dinilai dalam bentuk mata wang. Sumber kajian zakat yang diterbitkan oleh AZKA pula menyatakan bahawa nilai barangan perniagaan bagi tujuan perakaunan zakat dikira berasaskan harga pasaran. Namun, kaedah pengiraan dan pelarasan boleh berbeza mengikut institusi zakat negeri.
1. Nilai Stok Bukan Semestinya Sama Dengan Harga Modal
Harga modal ialah jumlah yang dibayar oleh peniaga ketika mendapatkan barang tersebut.
Contohnya, seorang peniaga membeli sehelai baju pada harga RM30. Selepas beberapa bulan, harga pasaran barang yang sama mungkin berubah. Harga jualan pula mungkin RM50, manakala harga promosi mungkin RM35.
Jadi terdapat beberapa angka yang mungkin muncul dalam rekod perniagaan:
- harga modal: RM30;
- harga jualan biasa: RM50;
- harga promosi: RM35; dan
- nilai pasaran semasa: bergantung kepada keadaan pasaran.
Persoalannya ialah angka mana yang patut digunakan untuk tujuan zakat. Jawapannya perlu dilihat berdasarkan kaedah penilaian yang digunakan oleh institusi zakat, bukan semata-mata memilih angka yang paling mudah.
2. Kenapa Penilaian Stok Penting?
Nilai stok boleh memberi kesan kepada jumlah harta perniagaan yang digunakan dalam pengiraan zakat.
Jika nilai stok terlalu rendah, jumlah harta perniagaan yang dikira mungkin tidak menggambarkan kedudukan sebenar. Jika terlalu tinggi pula, jumlah yang digunakan dalam pengiraan mungkin melebihi nilai yang munasabah.
Sebab itu peniaga perlu mempunyai kaedah yang konsisten dan boleh diterangkan jika rekod perniagaan disemak.
3. Apa Yang Dimaksudkan Dengan Nilai Stok?
Secara mudah, nilai stok ialah nilai barang yang masih berada dalam inventori perniagaan pada tarikh atau tempoh yang digunakan untuk pengiraan zakat.
Contohnya, sebuah kedai mempunyai:
| Barang Kuantiti |
| Baju | 200 unit |
| Seluar | 100 unit |
| Tudung | 150 unit |
Keseluruhan inventori tersebut perlu dikenal pasti nilainya mengikut kaedah yang digunakan sebelum dimasukkan ke dalam pengiraan harta perniagaan.
4. Harga Modal Atau Harga Pasaran?
Ini merupakan antara persoalan paling biasa.
Harga modal menunjukkan berapa banyak wang yang telah dikeluarkan untuk memperoleh stok. Harga pasaran pula menggambarkan nilai barang berdasarkan keadaan pasaran pada masa penilaian.
Dalam sumber kajian zakat yang diterbitkan oleh AZKA, nilai barangan perniagaan dinyatakan berasaskan harga pasaran. Namun, peniaga tetap perlu merujuk kaedah institusi zakat negeri kerana kaedah pengiraan dan pelarasan tidak semestinya sama untuk semua keadaan. 1
Jadi, jangan terus menganggap harga modal ialah angka wajib untuk semua keadaan.
5. Bagaimana Jika Harga Jualan Lebih Tinggi Daripada Harga Modal?
Contohnya, seorang peniaga membeli 100 unit produk pada harga RM20 seunit.
Jumlah modal stok ialah:
100 × RM20 = RM2,000
Harga jualan biasa pula ialah RM35 seunit.
Ini menghasilkan potensi nilai jualan RM3,500 jika kesemua barang berjaya dijual pada harga tersebut.
Namun, angka RM3,500 tidak semestinya boleh terus dianggap sebagai nilai zakat hanya kerana ia merupakan harga jualan yang dipaparkan kepada pelanggan. Penilaian perlu mengikut kaedah yang digunakan oleh institusi zakat.
6. Bagaimana Jika Harga Pasaran Lebih Rendah Daripada Harga Modal?
Keadaan sebaliknya juga boleh berlaku.
Contohnya, stok dibeli pada harga RM50 seunit tetapi permintaan terhadap produk tersebut telah menurun dan nilai pasaran semasanya lebih rendah.
Peniaga tidak sepatutnya mengubah angka secara sembarangan semata-mata untuk mendapatkan jumlah zakat yang lebih rendah.
Jika terdapat penurunan nilai yang ketara dan keadaan stok memerlukan pelarasan, rujuk kaedah institusi zakat yang digunakan. LZS, misalnya, menyenaraikan stok usang serta penurunan nilai yang ketara dan kekal sebagai antara pelarasan yang boleh dipertimbangkan dalam kaedahnya.
7. Bagaimana Nilai Stok Yang Mempunyai Harga Berbeza?
Sesetengah peniaga membeli stok secara berperingkat. Oleh itu, barang yang sama mungkin diperoleh pada harga yang berbeza.
Contohnya:
| Batch Kuantiti Harga Seunit |
| Batch 1 | 100 unit | RM20 |
| Batch 2 | 100 unit | RM24 |
| Batch 3 | 100 unit | RM27 |
Dalam situasi ini, jangan mencampurkan angka secara rawak. Gunakan rekod inventori dan kaedah penilaian yang konsisten supaya jumlah stok dapat dikenal pasti dengan jelas.
8. Perlukah Kira Setiap Barang Satu Persatu?
Tidak semestinya semua perniagaan memerlukan pengiraan manual untuk setiap unit.
Perniagaan yang mempunyai ribuan SKU boleh menggunakan sistem inventori untuk menghasilkan jumlah stok mengikut kategori atau kod produk.
Yang penting ialah angka akhir mempunyai asas yang boleh disemak dan tidak dibuat berdasarkan anggaran kosong.
Contohnya, peniaga boleh menyusun stok mengikut:
- kod produk;
- kategori;
- kuantiti;
- nilai unit;
- jumlah nilai; dan
- status stok.
9. Bagaimana Dengan Stok Yang Sedang Diberi Diskaun?
Harga diskaun boleh menimbulkan kekeliruan kerana harga jualan biasa dan harga semasa mungkin berbeza.
Contohnya, sebuah produk biasanya dijual pada RM100 tetapi kini ditawarkan pada RM70 kerana promosi.
Dalam keadaan seperti ini, peniaga perlu membezakan antara:
- harga asal;
- harga promosi sementara;
- harga clearance; dan
- nilai pasaran sebenar.
Jangan terus memilih harga paling rendah atau paling tinggi semata-mata kerana ia menghasilkan kiraan yang lebih menguntungkan kepada peniaga.
10. Bagaimana Dengan Stok Clearance?
Stok clearance biasanya dijual pada harga lebih rendah kerana peniaga mahu menghabiskan inventori.
Contohnya, barang yang dahulu dijual RM80 kini diletakkan pada harga RM30.
Harga RM30 mungkin mencerminkan keadaan tertentu dalam pasaran, tetapi ia tidak semestinya bermaksud semua stok yang sama perlu dinilai RM30 tanpa melihat keadaan sebenar.
Jika stok clearance mempunyai jumlah yang besar atau nilai yang jauh berbeza daripada rekod asal, dokumentasi harga dan sebab pelarasan sebaiknya disimpan.
11. Bagaimana Dengan Stok Lama Yang Masih Dijual?
Stok lama tidak semestinya bermaksud nilainya kosong.
Jika barang masih aktif ditawarkan kepada pelanggan, masih mempunyai nilai dan masih menjadi sebahagian daripada perniagaan, ia perlu dinilai mengikut kaedah yang berkaitan.
Tempoh berada dalam stor sahaja tidak cukup untuk menentukan nilai stok.
Perkara yang lebih penting ialah keadaan sebenar barang, status jualan dan kaedah penilaian yang digunakan.
12. Bagaimana Dengan Stok Yang Harga Tidak Tetap?
Sesetengah perniagaan menjual barang yang harganya berubah mengikut pasaran.
Contohnya, barang tertentu mungkin mempunyai harga yang berubah setiap minggu disebabkan kos pembekal, permintaan atau perubahan pasaran.
Untuk stok seperti ini, peniaga perlu menetapkan tarikh penilaian dan menggunakan asas nilai yang sesuai pada tarikh tersebut, selaras dengan panduan institusi zakat yang digunakan.
Ini lebih baik daripada mengambil harga yang berubah-ubah secara rawak sepanjang tahun.
13. Bagaimana Jika Stok Tidak Mempunyai Harga Jualan Tetap?
Sesetengah produk hanya mempunyai harga selepas pelanggan membuat pertanyaan atau selepas peniaga menentukan harga berdasarkan kuantiti pesanan.
Dalam keadaan ini, rekod transaksi terdahulu, harga pasaran dan keadaan barang boleh membantu menentukan nilai yang munasabah.
Jika nilai sukar ditentukan, jangan membuat angka semata-mata untuk melengkapkan borang. Dapatkan panduan daripada institusi zakat yang berkaitan.
14. Bagaimana Jika Stok Ada Dalam Banyak Cawangan?
Perniagaan yang mempunyai beberapa cawangan perlu menggabungkan rekod inventori mengikut kaedah perniagaan dan pengiraan zakat yang digunakan.
Contohnya, seorang peniaga mempunyai stok:
- RM30,000 di cawangan A;
- RM20,000 di cawangan B; dan
- RM15,000 di gudang.
Jika kesemua stok tersebut merupakan inventori milik perniagaan yang sama, jangan menganggap setiap lokasi sebagai perniagaan yang berasingan hanya kerana barang disimpan di tempat berlainan.
15. Bagaimana Dengan Stok Dalam Gudang Atau Fulfillment Centre?
Lokasi fizikal stok bukan semestinya faktor utama dalam menentukan nilainya.
Contohnya, peniaga online mungkin menghantar stok ke gudang pihak ketiga untuk disimpan dan dihantar kepada pelanggan apabila pesanan diterima.
Jika stok tersebut masih merupakan milik perniagaan, rekod inventori perlu mengambil kira jumlah yang masih dimiliki oleh peniaga.
Rekod sistem gudang boleh digunakan untuk membantu menentukan kuantiti dan nilai stok pada tarikh penilaian.
16. Bagaimana Dengan Stok Yang Sudah Tidak Boleh Dijual?
Stok yang tidak boleh dijual perlu dibezakan daripada stok biasa.
Contohnya, barang mungkin rosak, tamat tempoh atau mengalami kerosakan sehingga tidak lagi mempunyai nilai jualan yang munasabah.
Jangan terus memasukkan barang tersebut pada nilai penuh seperti stok yang masih boleh dijual.
Dalam kaedah pengiraan LZS, stok usang dan penurunan nilai yang ketara serta kekal disenaraikan sebagai perkara yang boleh diberi pelarasan. Namun, sama ada sesuatu stok layak untuk pelarasan perlu dinilai mengikut keadaan dan kaedah institusi zakat berkenaan.
17. Contoh Ringkas Menentukan Nilai Stok
Bayangkan seorang peniaga mempunyai stok berikut pada tarikh penilaian:
| Produk Kuantiti Nilai Seunit Jumlah |
| Baju | 100 | RM30 | RM3,000 |
| Seluar | 50 | RM40 | RM2,000 |
| Tudung | 100 | RM15 | RM1,500 |
Jumlah nilai stok yang dikenal pasti ialah:
RM3,000 + RM2,000 + RM1,500 = RM6,500
RM6,500 ini merupakan nilai stok berdasarkan angka unit yang digunakan dalam contoh. Dalam pengiraan sebenar, asas nilai seunit perlu ditentukan mengikut kaedah penilaian yang digunakan oleh institusi zakat.
18. Jangan Campurkan Stok Dengan Aset Operasi
Satu kesilapan yang biasa berlaku ialah memasukkan semua barang yang terdapat dalam premis sebagai stok.
Contohnya, sebuah kedai mempunyai:
- barang jualan;
- komputer;
- rak kedai;
- meja;
- kerusi;
- mesin pencetak; dan
- stok pembungkusan.
Barang-barang tersebut mempunyai fungsi yang berbeza.
Stok untuk dijual perlu dibezakan daripada aset yang digunakan untuk menjalankan operasi perniagaan. PPZ-MAIWP dan LZS menggunakan kaedah pengiraan yang membezakan aset semasa, aset tetap serta pelarasan tertentu.
19. Simpan Rekod Bagaimana Nilai Stok Ditentukan
Peniaga sebaiknya tidak hanya menyimpan jumlah akhir tanpa mengetahui dari mana angka tersebut datang.
Antara rekod yang berguna ialah:
- senarai inventori;
- kuantiti setiap produk;
- rekod pembelian;
- harga semasa atau asas penilaian yang digunakan;
- rekod stok rosak atau lupus;
- rekod clearance;
- rekod stok di gudang luar; dan
- tarikh penilaian stok.
Rekod ini memudahkan peniaga membuat semakan semula apabila diperlukan.
20. Selepas Nilai Stok Diketahui, Apa Seterusnya?
Nilai stok bukan semestinya terus menjadi jumlah yang dikenakan zakat.
Dalam kaedah modal kerja, contohnya, PPZ-MAIWP menggunakan formula yang mengambil kira aset semasa ditolak liabiliti semasa, bersama pelarasan yang berkaitan. Stok hanyalah salah satu komponen dalam aset semasa.
Jadi aliran mudahnya ialah:
- Kenal pasti stok yang berkaitan dengan perniagaan.
- Tentukan kuantiti stok.
- Tentukan asas nilai stok yang sesuai.
- Rekodkan jumlah nilai stok.
- Gabungkan dengan komponen harta perniagaan yang lain.
- Buat pelarasan yang berkaitan.
- Tentukan sama ada jumlah akhir mencapai nisab.
- Kira zakat berdasarkan kaedah yang digunakan.
Selepas nilai stok dikenal pasti, anda boleh menggunakan kalkulator zakat sebagai panduan awal untuk membantu membuat pengiraan.
Bacaan Seterusnya
Selepas memahami cara menentukan nilai stok, persoalan yang sering timbul pula ialah bagaimana dengan barang yang sudah lama berada dalam stor tetapi masih belum terjual. Adakah ia masih perlu dimasukkan dalam kiraan?
Stok Lama Tak Terjual: Masih Perlu Masuk Dalam Kiraan Zakat?
Kesimpulan
Menentukan nilai stok untuk zakat perniagaan bukan sekadar mengambil harga modal atau harga jualan secara automatik. Peniaga perlu melihat jenis stok, keadaan barang, status jualan dan asas penilaian yang digunakan oleh institusi zakat negeri.
Dalam sumber zakat yang dirujuk, nilai barang perniagaan dinilai dalam bentuk wang dan sumber kajian AZKA menyatakan penggunaan harga pasaran bagi nilai barangan perniagaan. Pada masa yang sama, kaedah pengiraan zakat perniagaan boleh berbeza mengikut kaedah dan institusi yang digunakan. 6
Jadi, jangan terus memilih harga paling rendah atau paling tinggi. Gunakan kaedah yang konsisten, simpan rekod penilaian dan rujuk panduan institusi zakat negeri apabila terdapat keadaan yang tidak jelas.
Soalan Lazim (FAQ)
1. Nilai stok untuk zakat guna harga modal atau harga jualan?
Tidak semestinya salah satu secara automatik. Asas penilaian perlu mengikut kaedah pengiraan dan panduan institusi zakat yang digunakan. Sumber kajian AZKA menyatakan nilai barangan perniagaan berasaskan harga pasaran.
2. Kalau harga pasaran stok sudah turun, boleh guna nilai yang lebih rendah?
Penurunan nilai tidak sepatutnya dibuat secara sembarangan. Jika berlaku penurunan nilai yang ketara dan kekal, sesetengah kaedah pengiraan menyediakan pelarasan tertentu. Rujuk institusi zakat negeri untuk kes sebenar.
3. Adakah semua barang dalam stor dikira sebagai stok zakat?
Tidak. Barang dagangan perlu dibezakan daripada aset operasi, bahan mentah, kerja dalam proses dan barang yang sudah tidak lagi digunakan untuk jualan mengikut kaedah pengiraan yang berkaitan.
4. Bagaimana jika saya mempunyai stok yang dibeli pada harga berbeza?
Gunakan rekod inventori dan kaedah penilaian yang konsisten. Jangan mencampurkan harga secara rawak. Jika jumlah stok besar atau kaedah penilaian rumit, dapatkan panduan institusi zakat.
5. Bolehkah nilai stok yang sudah dikira dimasukkan ke dalam kalkulator zakat?
Boleh sebagai sebahagian daripada proses pengiraan selepas nilai stok dikenal pasti. Namun, jumlah stok bukan semestinya jumlah harta yang terus dikenakan zakat kerana pengiraan zakat perniagaan boleh melibatkan aset, liabiliti dan pelarasan lain.