Zakat Stok Barang: Perlu Bayar Zakat Untuk Barang Yang Belum Terjual?
Bagi peniaga, stok barang yang belum terjual merupakan perkara biasa. Ada barang yang baru masuk semalam, ada yang sudah beberapa bulan berada di stor dan ada juga yang mengambil masa lebih lama untuk mendapat pembeli.
Keadaan ini menimbulkan satu persoalan penting: adakah barang yang belum terjual tetap perlu dimasukkan dalam kiraan zakat perniagaan?
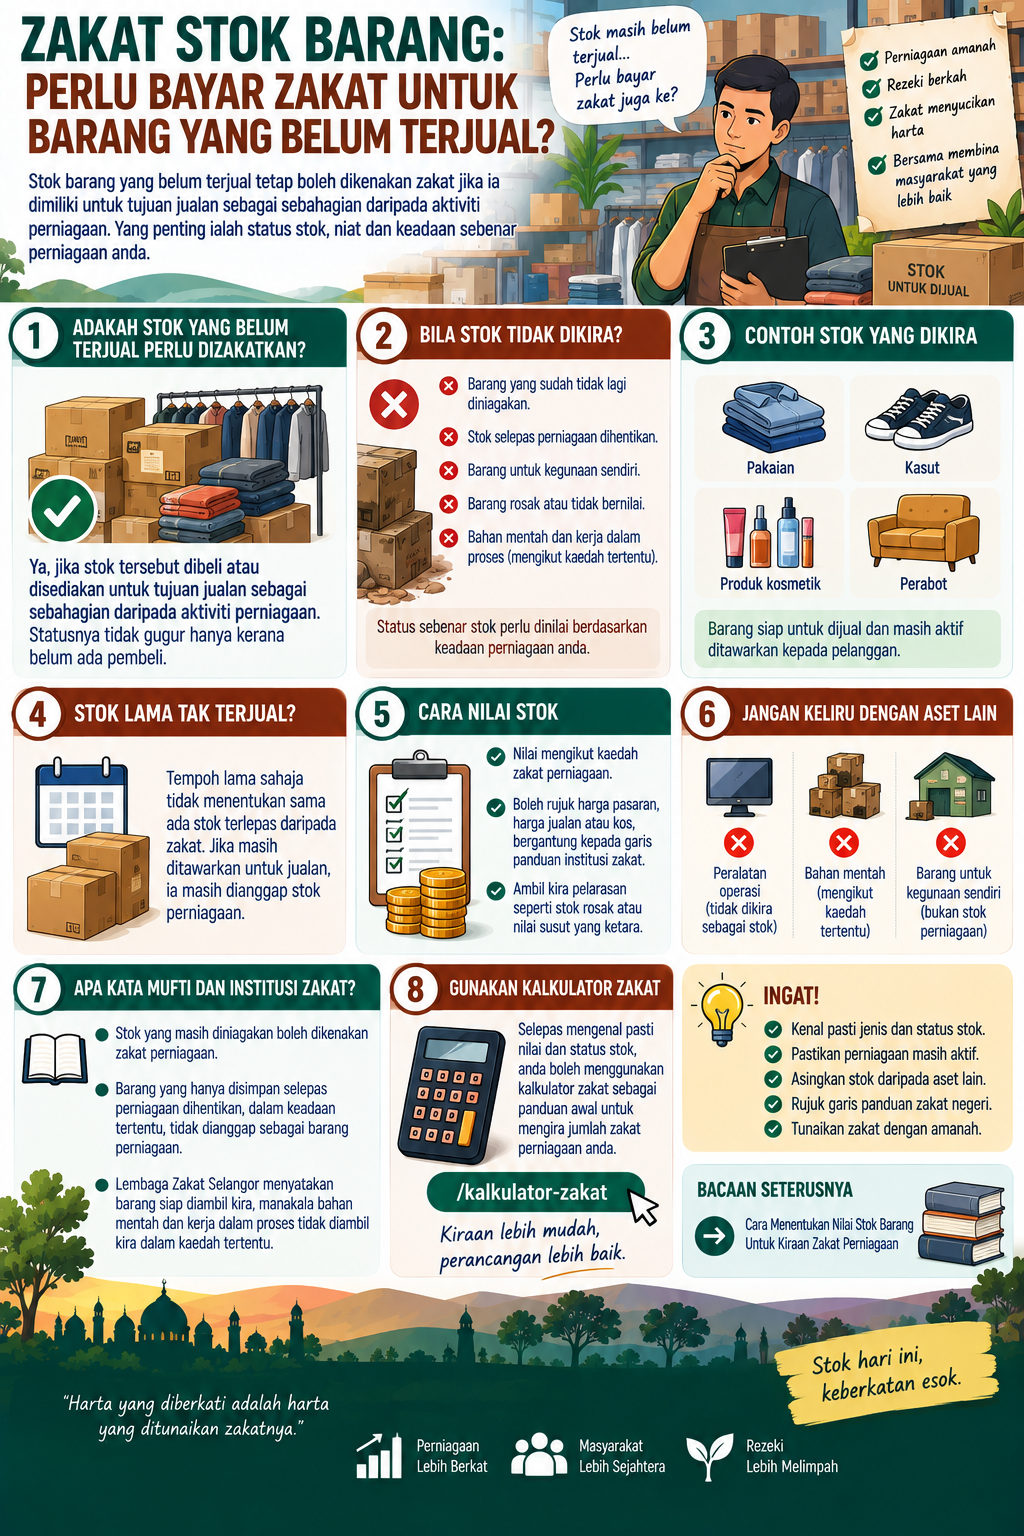
Jawapannya bergantung kepada status stok tersebut dan bagaimana ia digunakan dalam perniagaan. Barang yang memang dimiliki untuk tujuan jualan tidak semestinya terlepas daripada kiraan hanya kerana belum ada pembeli. Pada masa yang sama, barang yang sudah tidak lagi diniagakan juga tidak boleh terus dianggap sebagai stok perniagaan.
Jadi, perkara paling penting ialah melihat niat, status barang dan keadaan sebenar perniagaan pada masa penilaian zakat dibuat.
1. Barang Belum Terjual Tidak Semestinya Bermaksud Tidak Kena Zakat
Ramai peniaga menganggap hanya barang yang sudah berjaya dijual perlu dikira dalam zakat.
Sebenarnya, konsep stok perniagaan perlu dilihat dari sudut tujuan barang tersebut dimiliki. Jika barang dibeli atau disediakan sebagai inventori untuk dijual kepada pelanggan, statusnya berbeza daripada barang yang sekadar disimpan untuk kegunaan sendiri.
Contohnya, seorang peniaga pakaian mempunyai 500 helai baju di dalam stor. Pada hujung tempoh kiraan, hanya 300 helai telah terjual manakala 200 helai masih belum mendapat pembeli.
200 helai yang masih berada dalam stor itu masih merupakan stok perniagaan jika ia memang disimpan untuk dijual.
2. Kenapa Stok Yang Belum Terjual Boleh Diambil Kira?
Tujuan utama stok perniagaan ialah untuk menghasilkan jualan.
Walaupun wang tunai belum diterima daripada stok tersebut, barang itu masih merupakan aset yang digunakan dalam aktiviti perniagaan.
Dalam kaedah pengiraan zakat perniagaan, inventori atau stok merupakan antara perkara yang boleh mempengaruhi jumlah harta perniagaan yang tertakluk kepada zakat.
Namun, tidak semua barang yang berada di premis perniagaan boleh terus dimasukkan ke dalam kiraan. Jenis dan status stok perlu dikenal pasti.
3. Stok Aktif Berbeza Dengan Barang Yang Sudah Tidak Diniagakan
Ini merupakan perbezaan yang sangat penting.
Stok aktif ialah barang yang masih ditawarkan atau disediakan untuk jualan sebagai sebahagian daripada aktiviti perniagaan.
Sebaliknya, barang yang sudah tidak lagi diniagakan dan hanya disimpan mungkin mempunyai status yang berbeza.
Mufti Wilayah Persekutuan memberikan contoh seseorang yang telah berhenti berniaga dan masih menyimpan stok lama di rumah; dalam keadaan tersebut, pandangan yang diberikan menyatakan barang yang sekadar disimpan itu tidak lagi dianggap sebagai barang perniagaan dan tidak dikenakan zakat perniagaan.
Jadi, persoalannya bukan semata-mata “sudah terjual atau belum?”, tetapi juga “adakah barang itu masih merupakan stok yang diniagakan?”
4. Bagaimana Jika Barang Sudah Lama Tidak Terjual?
Tempoh barang berada dalam stor sahaja tidak semestinya menentukan sama ada ia masih stok perniagaan.
Contohnya, sebuah kedai menjual beg tangan. Sebahagian stok mungkin mengambil masa enam bulan untuk terjual kerana permintaan pelanggan tidak konsisten.
Jika beg tersebut masih ditawarkan untuk jualan, masih mempunyai harga jualan dan masih menjadi sebahagian daripada operasi perniagaan, ia masih mempunyai sifat stok perniagaan.
Jadi, jangan keluarkan sesuatu barang daripada kiraan hanya kerana ia sudah lama berada di rak.
5. Bagaimana Jika Peniaga Memang Sudah Tidak Mahu Menjual Barang Itu?
Keadaan ini perlu dibezakan daripada stok yang masih aktif.
Jika peniaga telah membuat keputusan untuk berhenti menjual barang tersebut dan barang itu tidak lagi menjadi sebahagian daripada aktiviti perniagaan, statusnya perlu dinilai semula.
Perkara seperti ini boleh berlaku apabila peniaga:
- berhenti menjual kategori produk tersebut;
- menutup operasi perniagaan;
- menukar jenis perniagaan;
- mengambil stok untuk kegunaan sendiri; atau
- menyimpan barang tanpa lagi menjadikannya barang dagangan.
Dalam keadaan sebegini, barang tersebut tidak boleh dianggap sebagai stok aktif semata-mata kerana ia pernah dibeli untuk dijual pada masa lalu.
6. Adakah Semua Barang Dalam Stor Dikira Sebagai Stok Zakat?
Tidak semestinya.
Sebuah stor perniagaan mungkin mengandungi beberapa jenis barang:
- barang siap untuk dijual;
- bahan mentah;
- barang separuh siap;
- peralatan operasi;
- bahan pembungkusan;
- barang rosak; dan
- barang yang sudah tidak lagi diniagakan.
Setiap kategori tidak semestinya mempunyai layanan yang sama dalam pengiraan zakat.
Lembaga Zakat Selangor, sebagai contoh, menyatakan dalam kaedah pengiraan zakat perniagaannya bahawa bagi kategori inventori atau stok, barang siap diambil kira manakala stok bahan mentah dan kerja dalam proses tidak diambil kira dalam pelarasan tersebut.
7. Bagaimana Dengan Stok Barang Siap Yang Masih Belum Terjual?
Jika barang tersebut merupakan produk siap dan memang disediakan untuk dijual, ia lebih jelas sebagai inventori perniagaan.
Contohnya:
| Jenis Perniagaan Contoh Stok |
| Kedai pakaian | Baju, seluar dan tudung |
| Kedai kasut | Kasut dan sandal |
| Kedai kosmetik | Produk kosmetik untuk dijual |
| Kedai perabot | Meja, kerusi dan kabinet untuk dijual |
| Peniaga online | Produk yang disimpan untuk pesanan pelanggan |
Barang-barang tersebut belum menjadi wang tunai kerana belum terjual, tetapi masih merupakan aset yang berkaitan dengan aktiviti perniagaan.
8. Adakah Stok Yang Baru Dibeli Perlu Dikira?
Jika stok tersebut telah menjadi sebahagian daripada inventori perniagaan dan memang dimiliki untuk tujuan jualan, ia perlu dilihat dalam pengiraan zakat perniagaan berdasarkan kaedah yang digunakan.
Jangan membuat andaian bahawa barang baru dikecualikan hanya kerana baru beberapa hari berada dalam stor.
Dalam masa yang sama, pengiraan zakat perniagaan bukan semata-mata mengambil semua barang di premis dan terus mengenakan kadar tertentu. Terdapat kaedah pengiraan dan pelarasan yang perlu dibuat mengikut keadaan perniagaan.
9. Bagaimana Jika Stok Belum Terjual Kerana Jualan Perlahan?
Jualan perlahan tidak semestinya menyebabkan sesuatu stok terkeluar daripada kategori barang perniagaan.
Contohnya, seorang peniaga mempunyai 1,000 unit produk tetapi hanya menjual 100 unit sepanjang tempoh tertentu.
Jika baki 900 unit masih ditawarkan kepada pelanggan, masih mempunyai harga jualan dan masih menjadi sebahagian daripada operasi perniagaan, ia masih merupakan stok yang berkaitan dengan perniagaan.
Masalah jualan perlahan dan status stok ialah dua perkara yang berbeza.
10. Bagaimana Jika Stok Sudah Tidak Mempunyai Permintaan?
Keadaan ini lebih menarik kerana stok mungkin masih berada di stor tetapi nilai ekonominya sudah berubah.
Contohnya, produk yang dahulunya popular kini sudah tidak mendapat permintaan. Peniaga mungkin menjualnya dengan harga diskaun atau bercadang untuk membuat clearance.
Keadaan sebenar stok perlu dinilai berdasarkan statusnya pada masa pengiraan, termasuk sama ada ia masih merupakan barang yang diniagakan dan bagaimana nilainya ditentukan.
Perkara seperti stok usang atau penurunan nilai yang ketara juga boleh melibatkan pelarasan tertentu dalam kaedah pengiraan zakat perniagaan.
11. Adakah Harga Modal Atau Harga Jualan Digunakan?
Ini merupakan persoalan yang sering timbul apabila peniaga cuba mengira nilai stok.
Nilai stok untuk tujuan zakat tidak semestinya boleh ditentukan hanya dengan melihat berapa harga yang dibayar ketika barang tersebut dibeli.
Kaedah penilaian boleh bergantung kepada kaedah pengiraan zakat perniagaan dan panduan institusi zakat negeri.
Oleh itu, peniaga perlu membezakan antara:
- kos asal barang;
- harga jualan biasa;
- harga selepas diskaun;
- harga clearance; dan
- nilai sebenar stok yang digunakan dalam pengiraan zakat.
Perkara ini akan dibincangkan dengan lebih khusus dalam artikel seterusnya mengenai cara menentukan nilai stok.
12. Bagaimana Jika Stok Ada Campuran Barang Yang Berbeza?
Peniaga yang menjual banyak produk mungkin mempunyai stok dalam kategori yang berbeza.
Contohnya, sebuah kedai mempunyai:
- barang siap untuk dijual;
- bahan pembungkusan;
- peralatan kedai;
- stok rosak;
- stok lama; dan
- barang yang digunakan sendiri oleh pemilik.
Kesemua barang tersebut tidak sepatutnya dicampurkan secara automatik sebagai “stok zakat”.
Pengelasan yang betul membantu mengelakkan jumlah zakat menjadi terlalu tinggi atau terlalu rendah.
13. Bagaimana Jika Perniagaan Online?
Prinsip yang sama boleh berlaku kepada peniaga online.
Contohnya, seorang penjual di marketplace menyimpan 300 unit produk di rumah. Hanya 50 unit telah terjual, manakala 250 unit masih menunggu pelanggan.
Jika 250 unit tersebut masih disimpan untuk tujuan jualan, ia tetap merupakan stok perniagaan dan perlu dinilai mengikut kaedah zakat perniagaan yang digunakan.
Lokasi stok tidak menjadi faktor utama. Barang di rumah, gudang atau pusat fulfillment masih boleh menjadi inventori perniagaan jika ia memang dimiliki untuk tujuan jualan.
14. Bagaimana Jika Perniagaan Berhenti Tetapi Stok Masih Ada?
Ini merupakan situasi yang berbeza daripada perniagaan yang masih aktif.
Jika pemilik benar-benar telah menghentikan perniagaan dan stok yang tinggal hanya disimpan tanpa lagi menjadi sebahagian daripada aktiviti jualan, statusnya perlu dinilai semula.
Mufti Wilayah Persekutuan dalam jawapan berkaitan stok jam tangan yang tidak terjual selepas perniagaan dihentikan menyatakan bahawa barang yang sekadar disimpan tersebut tidak lagi dianggap sebagai barang perniagaan dalam keadaan tersebut.
Ini menunjukkan bahawa niat dan aktiviti perniagaan semasa memainkan peranan dalam menentukan status stok.
15. Adakah Stok Perlu Cukup Haul?
Zakat perniagaan mempunyai syarat dan kaedah tersendiri termasuk persoalan haul dan nisab.
Dalam amalan pengiraan zakat perniagaan, penilaian biasanya dibuat berdasarkan kedudukan harta perniagaan pada tempoh yang ditetapkan oleh kaedah pengiraan.
Oleh itu, jangan menggunakan konsep “barang mesti disimpan selama 12 bulan” secara berasingan untuk setiap unit stok.
Yang dinilai ialah kedudukan harta perniagaan berdasarkan kaedah zakat perniagaan yang digunakan.
16. Apa Jika Nilai Stok Sangat Besar Tetapi Wang Tunai Sedikit?
Keadaan ini biasa berlaku dalam perniagaan yang mempunyai banyak inventori tetapi jualan tunai belum masuk.
Contohnya, seorang peniaga mempunyai stok bernilai tinggi tetapi sebahagian besar modalnya masih terikat dalam barang yang belum terjual.
Ini tidak bermaksud stok boleh terus dikeluarkan daripada pengiraan hanya kerana peniaga belum menerima wang tunai.
Sebaliknya, keseluruhan kaedah pengiraan zakat perniagaan perlu dilihat termasuk aset semasa, liabiliti yang dibenarkan untuk pelarasan dan kategori stok yang berkaitan.
17. Bagaimana Jika Stok Sudah Usang?
Stok yang sudah usang memerlukan perhatian khusus.
Contohnya, produk tertentu sudah tidak lagi mempunyai permintaan atau mengalami penurunan nilai yang ketara dan berterusan.
Lembaga Zakat Selangor menyatakan dalam kaedah pelarasannya bahawa stok lupus dan penurunan nilai yang ketara serta kekal boleh menjadi antara perkara yang perlu ditolak.
Namun, ini tidak bermaksud semua stok lama boleh terus ditolak. Status sebenar stok perlu dikenal pasti dan pelarasan dibuat mengikut kaedah institusi zakat yang berkenaan.
18. Jangan Anggap Semua Stok = Jumlah Zakat
Satu lagi salah faham ialah menganggap jumlah stok yang ada merupakan jumlah terus yang dikenakan zakat.
Zakat perniagaan biasanya melibatkan pengiraan keseluruhan harta perniagaan dan pelarasan tertentu, bukan semata-mata mengambil nilai stok dan mendarabkannya dengan kadar zakat.
PPZ-MAIWP menerangkan beberapa kaedah pengiraan zakat perniagaan termasuk kaedah modal kerja, modal berkembang dan untung rugi bergantung kepada jenis perniagaan.
Jadi, nilai stok hanyalah salah satu komponen yang perlu dilihat dalam konteks pengiraan yang lebih lengkap.
19. Gunakan Kalkulator Zakat Selepas Kenal Pasti Nilai Stok
Selepas status stok, nilai dan komponen harta perniagaan dikenal pasti, anda boleh menggunakan kalkulator zakat sebagai panduan awal untuk membantu membuat anggaran kiraan.
Jika perniagaan mempunyai stok yang banyak, pelbagai kategori inventori atau pelarasan yang kompleks, semakan dengan institusi zakat negeri adalah lebih sesuai sebelum membuat bayaran akhir.
20. Checklist Mudah Untuk Peniaga
Sebelum memasukkan stok ke dalam pengiraan zakat, semak perkara berikut:
- Adakah barang tersebut memang dibeli atau disediakan untuk dijual?
- Adakah barang masih aktif dalam perniagaan?
- Adakah barang masih ditawarkan kepada pelanggan?
- Adakah perniagaan masih berjalan?
- Adakah barang tersebut barang siap atau bahan mentah?
- Adakah terdapat stok yang rosak atau sudah lupus?
- Adakah terdapat stok yang sudah tidak lagi diniagakan?
- Bagaimana nilai stok ditentukan?
- Apakah kaedah pengiraan zakat perniagaan yang digunakan?
- Adakah terdapat pelarasan lain yang perlu dibuat?
Bacaan Seterusnya
Selepas mengetahui bahawa stok yang belum terjual tidak semestinya terlepas daripada kiraan zakat, persoalan seterusnya ialah bagaimana pula menentukan nilai stok yang perlu digunakan dalam pengiraan.
Cara Menentukan Nilai Stok Barang Untuk Kiraan Zakat Perniagaan
Kesimpulan
Barang yang belum terjual tidak semestinya bermaksud ia tidak perlu diambil kira dalam zakat perniagaan. Jika barang tersebut masih merupakan stok aktif yang dimiliki dan disediakan untuk tujuan jualan, ia perlu dilihat sebagai sebahagian daripada harta perniagaan berdasarkan kaedah pengiraan yang digunakan.
Pada masa yang sama, tidak semua barang yang berada dalam stor merupakan stok yang dikenakan zakat. Barang yang sudah tidak lagi diniagakan, bahan mentah, kerja dalam proses, stok rosak atau barang yang telah berubah status perlu dinilai mengikut keadaan dan kaedah pengiraan yang berkaitan.
Perkara paling penting ialah jangan hanya bertanya “barang ini sudah terjual atau belum?”. Sebaliknya, lihat tujuan barang tersebut dimiliki, sama ada perniagaan masih aktif, jenis stok dan bagaimana ia dinilai dalam pengiraan zakat perniagaan.
Soalan Lazim (FAQ)
1. Adakah stok barang yang belum terjual perlu bayar zakat?
Jika stok tersebut masih merupakan barang dagangan yang dimiliki untuk tujuan jualan, ia perlu dinilai dalam pengiraan zakat perniagaan. Statusnya tidak gugur hanya kerana belum terjual.
2. Kalau barang sudah lama tidak terjual, masih dikira sebagai stok?
Tidak semestinya bergantung kepada tempoh sahaja. Jika barang masih aktif untuk dijual, ia masih boleh menjadi stok perniagaan. Jika sudah tidak lagi diniagakan dan hanya disimpan, statusnya perlu dinilai semula.
3. Adakah semua barang dalam stor perlu dimasukkan dalam zakat?
Tidak. Barang siap, bahan mentah, kerja dalam proses, barang rosak dan barang yang sudah tidak lagi diniagakan boleh mempunyai layanan berbeza dalam kaedah pengiraan zakat perniagaan.
4. Bagaimana jika saya sudah berhenti berniaga tetapi masih ada stok lama?
Jika perniagaan benar-benar telah dihentikan dan stok hanya disimpan tanpa lagi diniagakan, statusnya boleh berbeza daripada stok perniagaan aktif. Mufti Wilayah Persekutuan mempunyai pandangan khusus mengenai keadaan ini.
5. Bolehkah saya kira zakat stok menggunakan kalkulator zakat?
Boleh digunakan sebagai panduan awal selepas nilai dan status stok dikenal pasti. Untuk perniagaan yang mempunyai banyak jenis stok atau pelarasan khusus, semakan dengan institusi zakat negeri lebih sesuai.