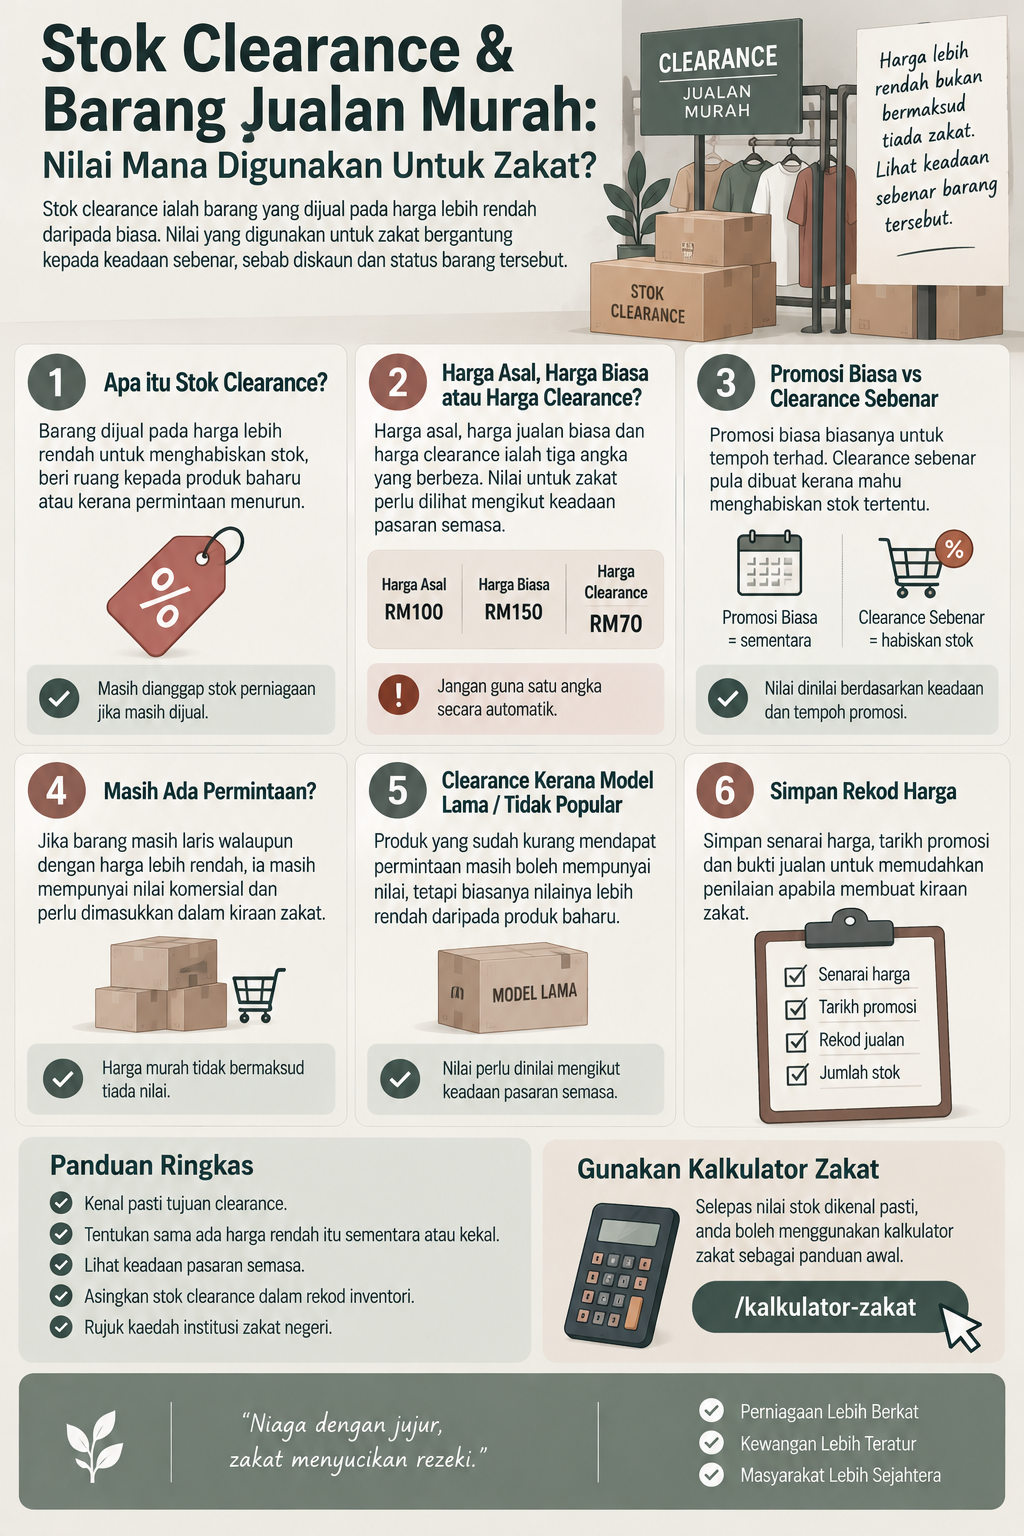
Stok Clearance & Barang Jualan Murah: Nilai Mana Digunakan Untuk Zakat?
Stok clearance merupakan perkara biasa dalam perniagaan. Peniaga mungkin menawarkan barang pada harga lebih rendah kerana mahu mengosongkan stor, memperkenalkan koleksi baharu, menghabiskan model lama atau mempercepatkan jualan stok tertentu.
Apabila tiba masa membuat kiraan zakat perniagaan, timbul persoalan yang lebih khusus: adakah stok clearance perlu dinilai berdasarkan harga asal, harga biasa atau harga clearance?
Jawapannya tidak semestinya bergantung kepada satu angka sahaja. Perkara yang lebih penting ialah memahami status stok tersebut, sebab ia dijual murah dan nilai semasa yang benar-benar berkaitan dengan keadaan pasaran.
1. Apa Maksud Stok Clearance?
Stok clearance ialah barang yang ditawarkan untuk dijual pada harga yang lebih rendah daripada harga biasa bagi tujuan tertentu.
Antara sebab biasa peniaga membuat clearance ialah:
- mahu menghabiskan stok yang berlebihan;
- mahu memberi ruang kepada produk baharu;
- produk tersebut sudah tidak menjadi pilihan utama pelanggan;
- perubahan musim atau koleksi;
- perubahan model atau reka bentuk;
- promosi penutupan stok tertentu.
Walaupun harga diturunkan, barang tersebut masih boleh menjadi sebahagian daripada aktiviti perniagaan selagi ia masih ditawarkan untuk dijual.
2. Barang Clearance Masih Dikira Sebagai Stok Perniagaan?
Secara umum, harga murah tidak secara automatik menukar status barang tersebut menjadi bukan stok perniagaan.
Jika peniaga masih menawarkan barang kepada pelanggan dan masih mengharapkan hasil daripada jualan tersebut, ia masih mempunyai hubungan dengan aktiviti perdagangan.
Perkara ini berbeza daripada barang yang sudah tidak lagi diniagakan dan hanya disimpan tanpa tujuan untuk menjualnya.
3. Harga Asal Bukan Semestinya Nilai Semasa
Ini merupakan perkara utama yang perlu difahami apabila membuat kiraan.
Contohnya, sebuah kedai membeli satu produk pada harga RM100. Harga jualan asal ialah RM150. Tetapi apabila produk tersebut dimasukkan ke dalam clearance, ia hanya ditawarkan pada harga RM70.
Nilai RM100 ialah kos pembelian. RM150 pula ialah harga jualan asal. RM70 ialah harga yang sedang ditawarkan melalui clearance.
Ketiga-tiga angka ini mempunyai maksud yang berbeza dan tidak boleh dicampurkan begitu sahaja ketika menentukan nilai stok.
4. Kenapa Harga Clearance Perlu Diperhatikan?
Harga clearance boleh memberikan petunjuk tentang keadaan sebenar pasaran bagi stok tersebut.
Jika peniaga benar-benar menawarkan barang pada harga RM70 kerana pada harga lebih tinggi barang tersebut tidak lagi mendapat permintaan, harga tersebut boleh menjadi maklumat penting dalam menilai nilai semasa stok.
Namun, ini tidak bermaksud setiap harga promosi yang muncul selama beberapa hari mesti terus dianggap sebagai nilai pasaran stok.
5. Bezakan Clearance Sebenar Dengan Promosi Biasa
Promosi biasa tidak semestinya bermaksud nilai barang telah turun.
Contohnya, sebuah kedai menjual produk RM100 tetapi menawarkan diskaun RM10 sempena hujung minggu. Selepas promosi tamat, harga kembali kepada RM100.
Situasi ini berbeza daripada clearance yang dibuat kerana peniaga memang mahu menghabiskan stok dan tidak bercadang mengekalkan produk tersebut pada harga biasa.
Oleh itu, tujuan dan tempoh harga rendah perlu dilihat bersama keadaan stok.
6. Jika Clearance Hanya Untuk Masa Terhad
Bayangkan sebuah kedai mempunyai produk bernilai RM20,000. Peniaga menjalankan promosi selama tiga hari dan memberikan diskaun 20% sempena jualan hujung minggu.
Harga promosi tersebut mungkin tidak menggambarkan nilai sebenar keseluruhan stok kerana ia hanyalah promosi sementara.
Dalam keadaan seperti ini, peniaga perlu berhati-hati sebelum menggunakan harga promosi sementara sebagai nilai keseluruhan stok.
7. Jika Barang Memang Hendak Dihabiskan
Sekarang bayangkan keadaan yang berbeza.
Peniaga sudah membuat keputusan untuk menghentikan jualan satu produk dan meletakkan semua unit yang tinggal di bawah kategori clearance. Harga diturunkan kerana matlamat utama adalah untuk menghabiskan stok.
Dalam situasi seperti ini, harga jualan semasa menjadi maklumat yang lebih relevan kerana ia menunjukkan keadaan sebenar barang tersebut dalam pasaran pada ketika itu.
Penilaian tetap perlu dibuat mengikut kaedah institusi zakat yang digunakan.
8. Barang Clearance Tetapi Masih Ada Permintaan
Ada produk yang dijual murah bukan kerana sudah tiada nilai, tetapi semata-mata kerana peniaga mahu mempercepatkan pusingan stok.
Contohnya, sebuah kedai membeli produk dengan kos RM40 dan biasanya menjualnya RM70. Untuk mendapatkan tunai lebih cepat, peniaga menurunkan harga kepada RM55.
Produk tersebut masih mempunyai permintaan dan masih aktif dijual.
Dalam kes seperti ini, jangan terus menganggap barang tersebut sebagai stok yang sudah kehilangan sebahagian besar nilainya hanya kerana harga telah diturunkan.
9. Jika Harga Clearance Lebih Rendah Daripada Kos
Ini juga situasi yang biasa berlaku.
Contohnya:
- kos pembelian: RM80;
- harga jualan biasa: RM100;
- harga clearance: RM60.
Peniaga mungkin sanggup menjual pada RM60 kerana lebih baik mendapatkan semula sebahagian tunai daripada terus menyimpan barang tersebut.
Keadaan ini menunjukkan bahawa harga kos dan nilai semasa tidak semestinya sama.
Dalam pengiraan zakat, peniaga tidak sepatutnya memilih angka secara rawak hanya kerana ia menghasilkan jumlah stok yang lebih rendah. Nilai perlu disokong oleh keadaan sebenar dan kaedah pengiraan yang dirujuk.
10. Bagaimana Dengan Barang Yang Diberi Diskaun Sangat Tinggi?
Diskaun 50%, 70% atau 90% tidak secara automatik bermaksud nilai barang untuk tujuan zakat mesti menggunakan harga tersebut.
Perlu dilihat mengapa diskaun itu diberikan.
Jika diskaun hanya strategi pemasaran sementara, ia tidak semestinya mencerminkan nilai biasa barang.
Jika diskaun tersebut merupakan harga sebenar yang digunakan secara berterusan kerana barang memang sukar dijual pada harga lama, keadaan pasaran tersebut lebih relevan untuk dipertimbangkan.
11. Harga Marketplace Boleh Dijadikan Rujukan?
Bagi perniagaan online, peniaga mungkin melihat harga produk yang sama di Shopee, TikTok Shop, laman web sendiri atau marketplace lain.
Perbandingan seperti ini boleh membantu memahami keadaan pasaran, tetapi perlu dibuat dengan berhati-hati.
Jangan bandingkan produk yang sama nama tetapi berbeza spesifikasi, condition, bundle, warranty atau aksesori.
Harga yang benar-benar relevan ialah harga bagi barang dengan keadaan dan ciri yang setara.
12. Jika Peniaga Berikan Harga Clearance Kepada Semua Pelanggan
Jika harga clearance sudah menjadi harga jualan sebenar dan ditawarkan secara terbuka kepada pelanggan, keadaan tersebut lebih mudah dikenal pasti dalam rekod perniagaan.
Peniaga boleh menyimpan bukti seperti:
- senarai harga semasa;
- rekod promosi;
- resit jualan;
- rekod marketplace;
- senarai stok clearance;
- tarikh produk mula dijual secara clearance.
Dokumen seperti ini membantu menjelaskan bagaimana sesuatu nilai stok ditentukan apabila diperlukan.
13. Jangan Gunakan Harga Clearance Semata-mata Untuk Kurangkan Zakat
Ini merupakan aspek yang penting dari sudut amanah dalam pengiraan zakat.
Peniaga tidak sepatutnya menetapkan harga yang terlalu rendah secara sengaja hanya untuk menjadikan nilai stok kelihatan kecil ketika membuat kiraan.
Nilai yang digunakan perlu mempunyai asas yang munasabah dan mencerminkan keadaan sebenar barang.
Kajian AZKA turut menunjukkan bahawa pelarasan dalam taksiran zakat perniagaan perlu dibuat secara tepat, telus dan adil, dan pengiktirafan serta pengukuran aset boleh berbeza mengikut panduan institusi.
14. Bagaimana Jika Clearance Kerana Produk Sudah Tidak Popular?
Produk yang semakin kurang mendapat permintaan boleh mengalami perubahan nilai komersial.
Contohnya, aksesori telefon untuk model lama masih boleh digunakan tetapi jumlah pembelinya semakin kecil. Peniaga akhirnya menjual stok tersebut pada harga lebih rendah untuk menghabiskannya.
Dalam keadaan ini, harga clearance bukan sekadar promosi biasa. Ia mungkin mencerminkan perubahan permintaan terhadap produk tersebut.
Namun, statusnya masih perlu dibezakan daripada stok yang benar-benar sudah tidak diniagakan atau tidak mempunyai nilai.
15. Clearance Tidak Sama Dengan Stok Rosak
Artikel sebelumnya membincangkan barang rosak, tamat tempoh dan defect. Stok clearance mempunyai konteks yang berbeza.
Barang clearance boleh berada dalam keadaan 100% baik.
Ia dijual murah kerana faktor seperti lebihan stok, perubahan koleksi, strategi perniagaan atau permintaan yang menurun.
Jadi, jangan gunakan kategori stok rosak untuk semua barang yang dijual murah.
16. Clearance Tidak Semestinya Bermaksud Barang Tiada Nilai
Harga murah tidak sama dengan nilai sifar.
Sebuah produk mungkin dijual RM30 selepas clearance walaupun sebelum ini berharga RM80. Selagi masih ada pelanggan yang sanggup membayar RM30 dan barang tersebut masih diniagakan, ia masih mempunyai nilai ekonomi.
Inilah sebabnya peniaga perlu membezakan antara:
- harga asal;
- kos pembelian;
- harga promosi sementara;
- harga clearance sebenar;
- barang yang benar-benar tidak mempunyai nilai jualan.
17. Kaedah Pengiraan Zakat Negeri Perlu Dirujuk
Tiada satu pendekatan yang wajar digunakan secara membuta tuli untuk semua jenis perniagaan di Malaysia.
PPZ-MAIWP menerangkan beberapa kaedah pengiraan zakat perniagaan, termasuk kaedah modal kerja, modal berkembang dan untung rugi. 3
Lembaga Zakat Selangor pula mempunyai pelarasan khusus dalam kaedahnya, termasuk terhadap stok lupus dan penurunan nilai yang signifikan serta kekal.
Oleh itu, apabila stok clearance melibatkan jumlah yang besar, gunakan panduan institusi zakat negeri yang berkaitan dan jangan menganggap satu kaedah negeri sebagai formula universal.
18. Cara Mudah Semak Nilai Stok Clearance
Sebelum memasukkan angka ke dalam kiraan zakat, peniaga boleh membuat semakan ringkas:
- Senaraikan semua stok yang sedang dijual secara clearance.
- Asingkan daripada promosi biasa.
- Semak harga jualan semasa.
- Semak sama ada harga rendah itu sementara atau memang harga pasaran semasa.
- Bandingkan dengan keadaan produk yang sama di pasaran jika relevan.
- Simpan rekod yang menyokong nilai tersebut.
- Gunakan kaedah pengiraan institusi zakat negeri yang berkenaan.
Bacaan Seterusnya Dalam Siri Stok Zakat
Selepas memahami stok clearance dan barang yang dijual pada harga murah, satu lagi situasi yang sering berlaku dalam perniagaan ialah barang yang berada di kedai atau platform jualan tetapi sebenarnya masih dimiliki oleh pembekal.
Stok Consignment: Barang Dalam Kedai Tapi Bukan Milik Sendiri, Kena Zakat Ke?
19. Gunakan Kalkulator Sebagai Semakan Awal
Selepas status stok dikenal pasti dan nilai yang sesuai ditentukan berdasarkan kaedah institusi zakat, peniaga boleh menggunakan kalkulator zakat sebagai panduan awal untuk membuat anggaran kiraan.
Kalkulator membantu memudahkan proses pengiraan, tetapi jika perniagaan mempunyai struktur stok yang kompleks, jumlah yang besar atau pelarasan khas, semakan dengan institusi zakat negeri masih disarankan.
Kesimpulan
Stok clearance tidak semestinya dinilai menggunakan harga asal dan tidak juga semestinya menggunakan harga diskaun sementara. Perkara yang penting ialah memahami keadaan sebenar stok dan sebab harga tersebut diturunkan.
Jika harga clearance benar-benar mencerminkan keadaan pasaran dan barang memang sedang dijual pada harga tersebut, ia boleh menjadi maklumat penting dalam menentukan nilai semasa. Namun, jika harga rendah hanya merupakan promosi sementara, ia tidak semestinya menggambarkan nilai keseluruhan stok.
Yang paling penting, peniaga tidak sepatutnya memilih nilai semata-mata untuk mendapatkan jumlah zakat yang lebih rendah. Nilai stok perlu ditentukan secara munasabah, telus dan berdasarkan kaedah institusi zakat yang digunakan.
FAQ
1. Stok clearance perlu masuk dalam kiraan zakat perniagaan?
Jika stok tersebut masih dimiliki dan masih diniagakan, ia masih berkaitan dengan aset perniagaan. Nilai dan pelarasannya perlu ditentukan berdasarkan kaedah pengiraan zakat yang digunakan oleh institusi zakat negeri.
2. Boleh guna harga clearance sebagai nilai stok?
Harga clearance boleh menjadi salah satu maklumat penting jika ia benar-benar mencerminkan harga jualan semasa bagi stok tersebut. Namun, promosi sementara tidak semestinya menggambarkan nilai pasaran sebenar.
3. Harga asal barang RM100 tetapi clearance RM60. Guna RM100 atau RM60?
Jangan tentukan hanya berdasarkan harga asal atau harga clearance secara automatik. Lihat sama ada RM60 merupakan harga promosi sementara atau harga jualan sebenar yang mencerminkan keadaan pasaran stok tersebut, kemudian ikut kaedah institusi zakat yang dirujuk.
4. Kalau barang clearance dijual lebih rendah daripada harga kos, masih ada zakat?
Harga jualan yang lebih rendah daripada kos tidak secara automatik menggugurkan zakat perniagaan. Status stok dan kaedah pengiraan keseluruhan perniagaan masih perlu dinilai.
5. Perlu simpan bukti harga clearance untuk kira zakat?
Sebaiknya ya. Simpan senarai harga, rekod promosi, laporan marketplace atau dokumen lain yang menunjukkan mengapa stok tersebut dijual pada harga tertentu. Ini memudahkan semakan dan menjadikan pengiraan lebih telus.