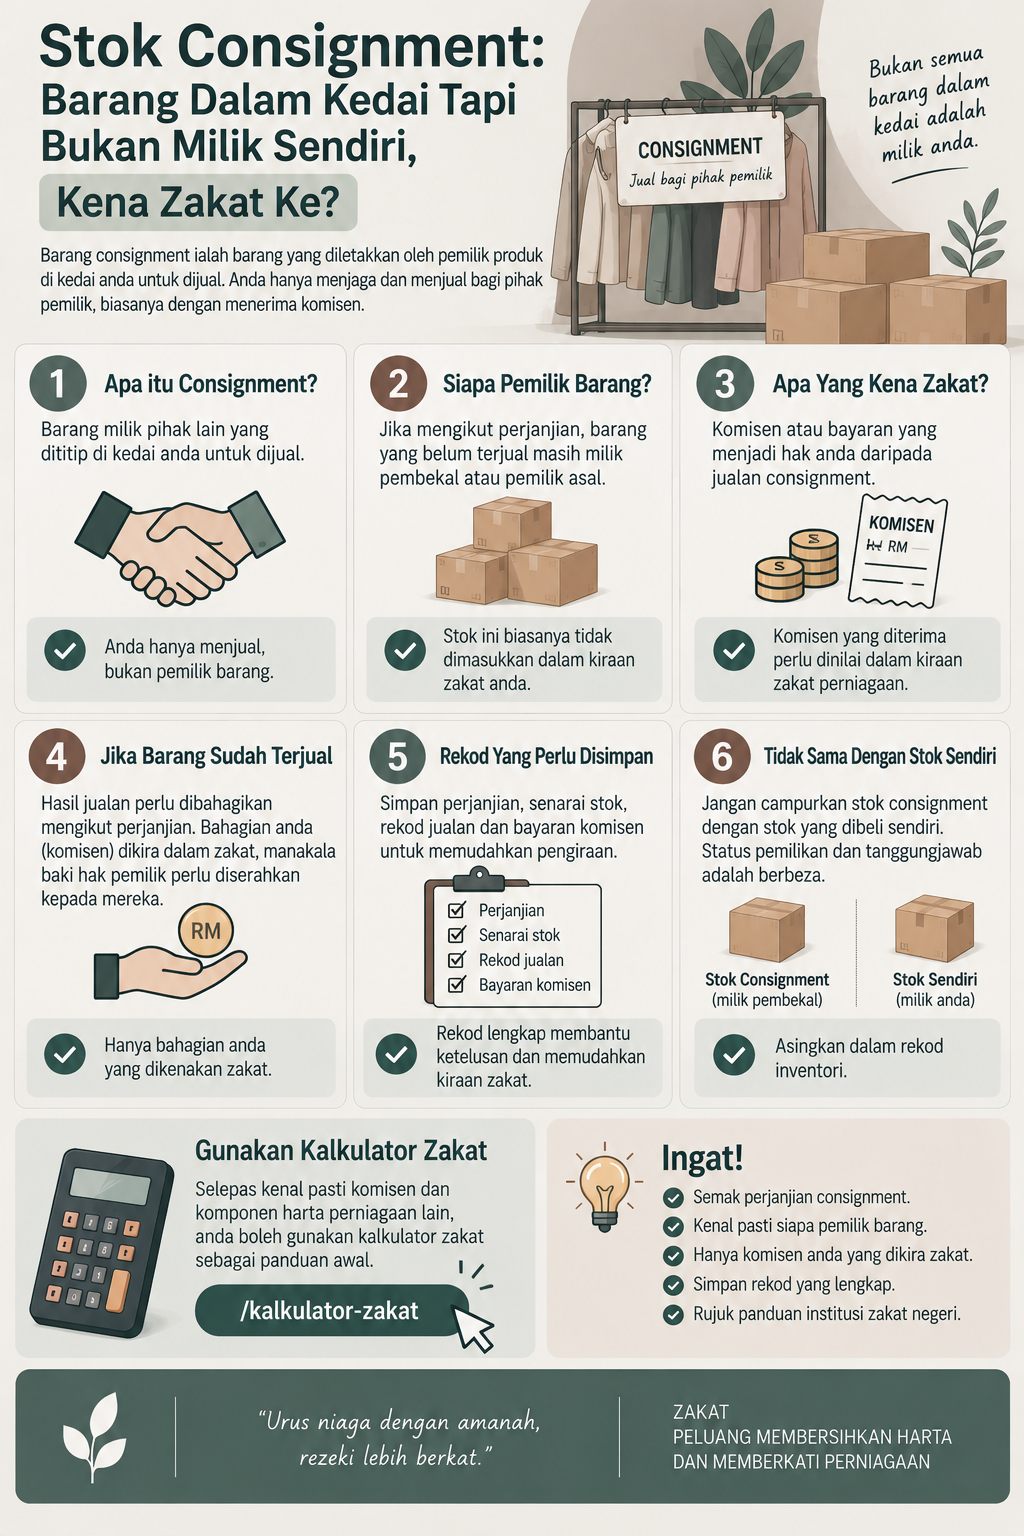
Stok Consignment: Barang Dalam Kedai Tapi Bukan Milik Sendiri, Kena Zakat Ke?
Dalam perniagaan runcit, tidak semua barang yang berada di dalam kedai semestinya dimiliki oleh pemilik kedai. Ada peniaga yang menerima barang daripada pembekal atau pemilik produk untuk dijual secara consignment.
Situasi ini boleh menimbulkan kekeliruan ketika membuat kiraan zakat perniagaan. Barang tersebut memang berada di kedai, dipamerkan kepada pelanggan dan mungkin direkod dalam sistem jualan. Tetapi persoalannya ialah: adakah stok itu perlu dimasukkan dalam kiraan zakat pemilik kedai?
Untuk menjawab persoalan ini, perkara paling penting ialah melihat siapa pemilik sebenar barang tersebut, bagaimana akad atau perjanjian dibuat dan siapa yang menanggung tanggungjawab terhadap stok tersebut.
1. Apa Itu Stok Consignment?
Stok consignment ialah barang yang diletakkan oleh pemilik produk di premis atau saluran jualan pihak lain untuk dijual kepada pelanggan.
Contohnya, seorang pengusaha menghasilkan tudung sendiri tetapi tidak mempunyai kedai. Dia kemudian meletakkan 100 helai tudung di sebuah butik.
Butik tersebut akan mempamerkan dan menjual tudung berkenaan. Apabila tudung berjaya dijual, butik menerima komisen atau bahagian keuntungan yang telah dipersetujui.
Dalam model seperti ini, barang yang berada di butik tidak semestinya menjadi milik butik.
2. Kenapa Pemilikan Stok Sangat Penting?
Dalam zakat perniagaan, tidak semua barang yang berada secara fizikal di premis boleh terus dianggap sebagai aset perniagaan milik pemilik premis.
Mufti Wilayah menjelaskan bahawa antara syarat barang yang dianggap sebagai barang perniagaan ialah wujudnya pemilikan dan niat untuk meniagakannya.
Jadi, apabila barang tersebut sebenarnya masih dimiliki oleh pihak lain, keadaan itu perlu dibezakan daripada stok yang dibeli dan dimiliki sendiri oleh kedai.
3. Contoh Mudah Stok Consignment
Bayangkan sebuah butik menerima:
- 50 helai tudung daripada pembekal;
- harga jualan setiap tudung RM50;
- butik menerima komisen bagi setiap unit yang berjaya dijual;
- barang yang belum terjual masih menjadi milik pemilik produk berdasarkan perjanjian.
Walaupun 50 helai tudung tersebut berada di dalam butik, ia tidak semestinya boleh dianggap sebagai stok milik butik.
Perkara yang menentukan ialah struktur pemilikan dan akad yang dipersetujui.
4. Kalau Barang Belum Terjual, Siapa Pemiliknya?
Ini merupakan soalan utama yang perlu dijawab sebelum memikirkan tentang zakat.
Jika perjanjian menyatakan barang yang belum terjual masih menjadi milik pembekal atau pemilik asal, maka kedai tersebut hanya memegang dan menjual barang bagi pihak pemilik.
Dalam keadaan ini, stok tersebut perlu dibezakan daripada barang yang telah dibeli oleh kedai sendiri untuk dijual semula.
5. Adakah Kedai Perlu Masukkan Stok Consignment Dalam Zakatnya?
Jika barang tersebut benar-benar bukan milik kedai dan kedai hanya bertindak sebagai pihak yang membantu menjualkannya, stok itu secara prinsipnya tidak sama dengan stok perniagaan yang dimiliki sendiri.
Ini bermakna pemilik kedai tidak sepatutnya memasukkan nilai penuh barang tersebut seolah-olah ia merupakan inventori miliknya sendiri.
Sebaliknya, apa yang menjadi hak kedai seperti komisen atau bayaran yang telah menjadi haknya perlu dinilai mengikut kedudukannya dalam pengiraan zakat perniagaan.
6. Bagaimana Pula Dengan Pemilik Barang?
Daripada sudut pemilik barang pula, keadaan adalah berbeza.
Jika pemilik produk masih memiliki barang tersebut dan barang itu memang disediakan untuk tujuan jualan, stok tersebut masih berkait dengan aktiviti perniagaannya.
Jadi, hanya kerana barang itu berada di kedai orang lain tidak semestinya bermaksud ia terkeluar daripada urusan zakat pemilik asal.
PPZ-MAIWP menerangkan bahawa barang perniagaan yang ada dinilai dalam konteks pengiraan zakat perniagaan, bersama komponen lain mengikut kaedah pengiraan yang digunakan.
7. Barang Sudah Terjual Tetapi Duit Belum Dibayar Kepada Pemilik
Situasi ini berbeza daripada stok yang masih berada di kedai.
Contohnya, sebuah butik menjual satu beg secara consignment pada harga RM200. Berdasarkan perjanjian, RM160 adalah hak pemilik produk dan RM40 merupakan komisen butik.
Selepas jualan berlaku tetapi sebelum bayaran dibuat kepada pemilik, perlu dikenal pasti siapa yang mempunyai hak terhadap wang tersebut dan bagaimana ia direkodkan.
Bahagian yang menjadi hak butik tidak sama kedudukannya dengan wang yang masih menjadi hak pemilik produk.
8. Komisen Consignment Kena Zakat Ke?
Komisen yang diterima daripada aktiviti perniagaan merupakan hasil yang perlu direkodkan oleh peniaga.
Jika komisen tersebut telah menjadi hak peniaga dan memenuhi syarat yang berkaitan dengan zakat perniagaan, ia perlu diambil kira mengikut kaedah pengiraan yang digunakan.
Jangan samakan nilai keseluruhan barang milik pembekal dengan komisen yang menjadi pendapatan atau hak kedai.
9. Bagaimana Jika Kedai Beli Barang Dahulu, Kemudian Bayar Selepas Terjual?
Ini perlu dibezakan daripada consignment sebenar.
Ada perniagaan yang menggunakan istilah “consignment” walaupun struktur perjanjiannya sebenarnya menetapkan bahawa barang telah berpindah milik kepada kedai dan bayaran hanya dibuat kemudian.
Jika pemilikan telah berpindah kepada kedai, kedudukannya tidak lagi sama dengan barang yang masih dimiliki pembekal.
Oleh itu, jangan menentukan status zakat hanya berdasarkan nama perjanjian. Lihat isi sebenar akad dan siapa yang memiliki barang tersebut.
10. Jika Barang Boleh Dipulangkan Kepada Pembekal
Hak untuk memulangkan barang merupakan salah satu perkara yang boleh membantu menjelaskan struktur transaksi.
Contohnya, sebuah kedai menerima 100 unit produk untuk dipamerkan. Selepas tiga bulan, baki barang yang tidak terjual boleh dipulangkan kepada pemilik asal tanpa kedai membelinya.
Keadaan ini lebih menunjukkan bahawa barang tersebut bukan stok yang dibeli dan dimiliki sepenuhnya oleh kedai.
Namun, terma sebenar perjanjian tetap perlu diperiksa.
11. Bagaimana Jika Barang Rosak Dalam Tempoh Consignment?
Ini merupakan isu yang perlu dilihat berdasarkan perjanjian antara kedua-dua pihak.
Contohnya, jika barang rosak ketika berada di kedai, siapa yang menanggung kerugian?
- pemilik barang?
- kedai?
- kedua-dua pihak?
- atau bergantung kepada punca kerosakan?
Soalan ini mungkin tidak menentukan pemilikan secara automatik, tetapi ia membantu memahami tanggungjawab setiap pihak terhadap barang tersebut.
12. Stok Consignment Dalam Kedai Tidak Sama Dengan Stok Sendiri
Bayangkan sebuah butik mempunyai dua kategori barang:
- RM30,000 barang yang dibeli dan dimiliki sendiri oleh butik;
- RM15,000 barang consignment yang masih dimiliki pembekal.
Kedua-duanya berada di rak yang sama dan dijual kepada pelanggan yang sama.
Namun, dari sudut pemilikan, kedua-duanya mempunyai kedudukan yang berbeza.
Sebab itu rekod inventori perlu membezakan antara stok milik sendiri dan stok pihak lain.
13. Rekod Consignment Perlu Jelas
Peniaga yang menerima stok consignment sebaiknya mempunyai rekod yang menunjukkan:
- nama pemilik produk;
- jumlah unit diterima;
- tarikh barang diterima;
- harga atau kadar komisen;
- jumlah barang yang telah terjual;
- jumlah barang yang masih ada;
- jumlah bayaran kepada pemilik;
- barang yang dipulangkan.
Rekod ini memudahkan peniaga membezakan aset milik sendiri dengan barang yang hanya dipegang untuk tujuan jualan.
14. Apa Yang Perlu Dibuat Jika Ada Banyak Pembekal?
Jika sebuah kedai mempunyai 20 atau 30 pembekal consignment, pencatatan secara manual boleh menyebabkan kekeliruan.
Lebih baik setiap pembekal mempunyai rekod berasingan supaya jumlah stok dan hak masing-masing mudah dikenal pasti.
Ini juga membantu apabila tiba masa membuat semakan kewangan dan zakat perniagaan.
15. Bagaimana Jika Pemilik Barang Tidak Mengambil Semula Stok?
Barang yang terlalu lama berada di kedai tidak semestinya automatik menjadi milik kedai.
Contohnya, pembekal tidak mengambil barang walaupun produk tersebut sudah lama tidak terjual.
Selagi tiada pemindahan hak milik yang jelas, peniaga tidak sepatutnya terus menganggap barang tersebut telah menjadi miliknya hanya kerana barang itu berada di premisnya dalam tempoh yang lama.
Perjanjian asal dan komunikasi antara kedua-dua pihak perlu diperiksa.
16. Jika Pemilik Barang Serahkan Barang Secara Percuma?
Istilah “percuma” juga perlu difahami berdasarkan akad.
Jika pemilik produk benar-benar menyerahkan hak milik barang kepada kedai, kedudukannya berbeza daripada barang yang hanya diletakkan untuk dijual bagi pihak pemilik.
Perubahan pemilikan boleh mengubah status barang tersebut dalam rekod perniagaan.
Oleh itu, dokumentasi pemindahan hak milik sangat penting apabila terdapat perubahan dalam hubungan antara pembekal dan kedai.
17. Consignment Online Pun Mempunyai Isu Yang Sama
Model ini bukan hanya berlaku di kedai fizikal.
Ia juga boleh berlaku dalam:
- marketplace;
- kedai online;
- live selling;
- media sosial;
- platform e-dagang;
- kedai gabungan beberapa penjual.
Contohnya, seorang pengurus platform memaparkan produk milik beberapa penjual dan mengambil komisen apabila berlaku jualan.
Walaupun produk tersebut dipaparkan di bawah satu platform, pemilikan barang masih perlu dikenal pasti berdasarkan perjanjian antara pihak-pihak tersebut.
18. Semak Akad Sebelum Masukkan Nilai Dalam Kiraan Zakat
Sebelum membuat kiraan, peniaga boleh menggunakan senarai semak mudah:
- Siapa pemilik barang yang belum terjual?
- Adakah kedai membeli barang tersebut?
- Adakah pemilikan telah berpindah?
- Adakah kedai hanya menerima komisen?
- Siapa menanggung risiko barang?
- Adakah barang boleh dipulangkan?
- Apakah terma perjanjian jika barang tidak terjual?
Jawapan kepada soalan-soalan ini membantu menentukan sama ada sesuatu barang benar-benar merupakan stok milik perniagaan atau hanya barang pihak lain yang sedang dijual melalui kedai.
19. Bacaan Seterusnya Dalam Siri Stok Zakat
Selepas memahami stok consignment, satu lagi situasi yang sering berlaku dalam perniagaan ialah apabila pelanggan membuat tempahan terlebih dahulu tetapi barang masih belum sampai atau belum tersedia.
Stok Pre-Order & Barang Belum Sampai: Perlu Masuk Dalam Kiraan Zakat?
20. Gunakan Kalkulator Zakat Selepas Status Stok Jelas
Selepas memisahkan stok milik sendiri, stok consignment dan jumlah komisen atau hasil yang telah menjadi hak perniagaan, peniaga boleh menggunakan kalkulator zakat sebagai panduan awal untuk membuat pengiraan.
Jika struktur consignment melibatkan banyak pihak, pemilikan yang kompleks atau terma kontrak yang tidak jelas, sebaiknya semak kaedah pengiraan dengan institusi zakat negeri yang berkaitan.
Kesimpulan
Barang yang berada di dalam kedai tidak semestinya menjadi milik pemilik kedai. Dalam sistem consignment, barang mungkin masih menjadi milik pembekal atau pemilik asal sehingga ia terjual atau sehingga berlaku pemindahan hak milik mengikut perjanjian.
Oleh itu, peniaga tidak sepatutnya terus memasukkan keseluruhan nilai stok consignment sebagai stok milik sendiri hanya kerana barang tersebut berada di premis atau sistem jualannya.
Sebaliknya, kenal pasti terlebih dahulu siapa pemilik sebenar, bagaimana akad disusun, siapa yang berhak menerima hasil jualan dan berapa jumlah komisen yang menjadi hak kedai.
Pada masa yang sama, pemilik produk perlu mengambil kira stok yang masih menjadi miliknya mengikut kaedah zakat perniagaan yang berkaitan.
Kunci utama ialah pemilikan dan struktur akad, bukan lokasi barang.
FAQ
1. Barang consignment dalam kedai kena zakat oleh pemilik kedai?
Jika barang tersebut masih milik pembekal dan kedai hanya menjual bagi pihak pembekal, ia tidak semestinya dianggap sebagai stok milik kedai. Struktur pemilikan dan akad perlu diperiksa terlebih dahulu.
2. Siapa yang perlu ambil kira stok consignment untuk zakat?
Jika barang masih dimiliki oleh pemilik asal, pemilik asal perlu melihat kedudukan barang tersebut dalam pengiraan zakat perniagaannya. Kedai yang hanya menjadi ejen atau penerima komisen tidak semestinya memasukkan nilai penuh barang tersebut sebagai stok miliknya.
3. Komisen daripada jualan consignment kena zakat?
Komisen yang telah menjadi hak peniaga perlu direkodkan dan dinilai mengikut kaedah zakat perniagaan yang digunakan. Ia berbeza daripada nilai keseluruhan barang yang masih menjadi milik pembekal.
4. Kalau barang consignment sudah lama dalam kedai, adakah automatik jadi milik kedai?
Tidak. Tempoh barang berada di kedai sahaja tidak semestinya memindahkan hak milik. Semak perjanjian atau persetujuan antara pemilik barang dengan kedai.
5. Kalau kedai beli barang selepas barang itu terjual, masih dikira consignment?
Tidak semestinya. Jika perjanjian sebenarnya menyebabkan hak milik berpindah kepada kedai, kedudukannya boleh berbeza daripada consignment sebenar. Isi akad dan terma transaksi perlu dilihat, bukan sekadar nama yang digunakan.