Stok Pre-Order & Barang Belum Sampai: Perlu Masuk Dalam Kiraan Zakat?
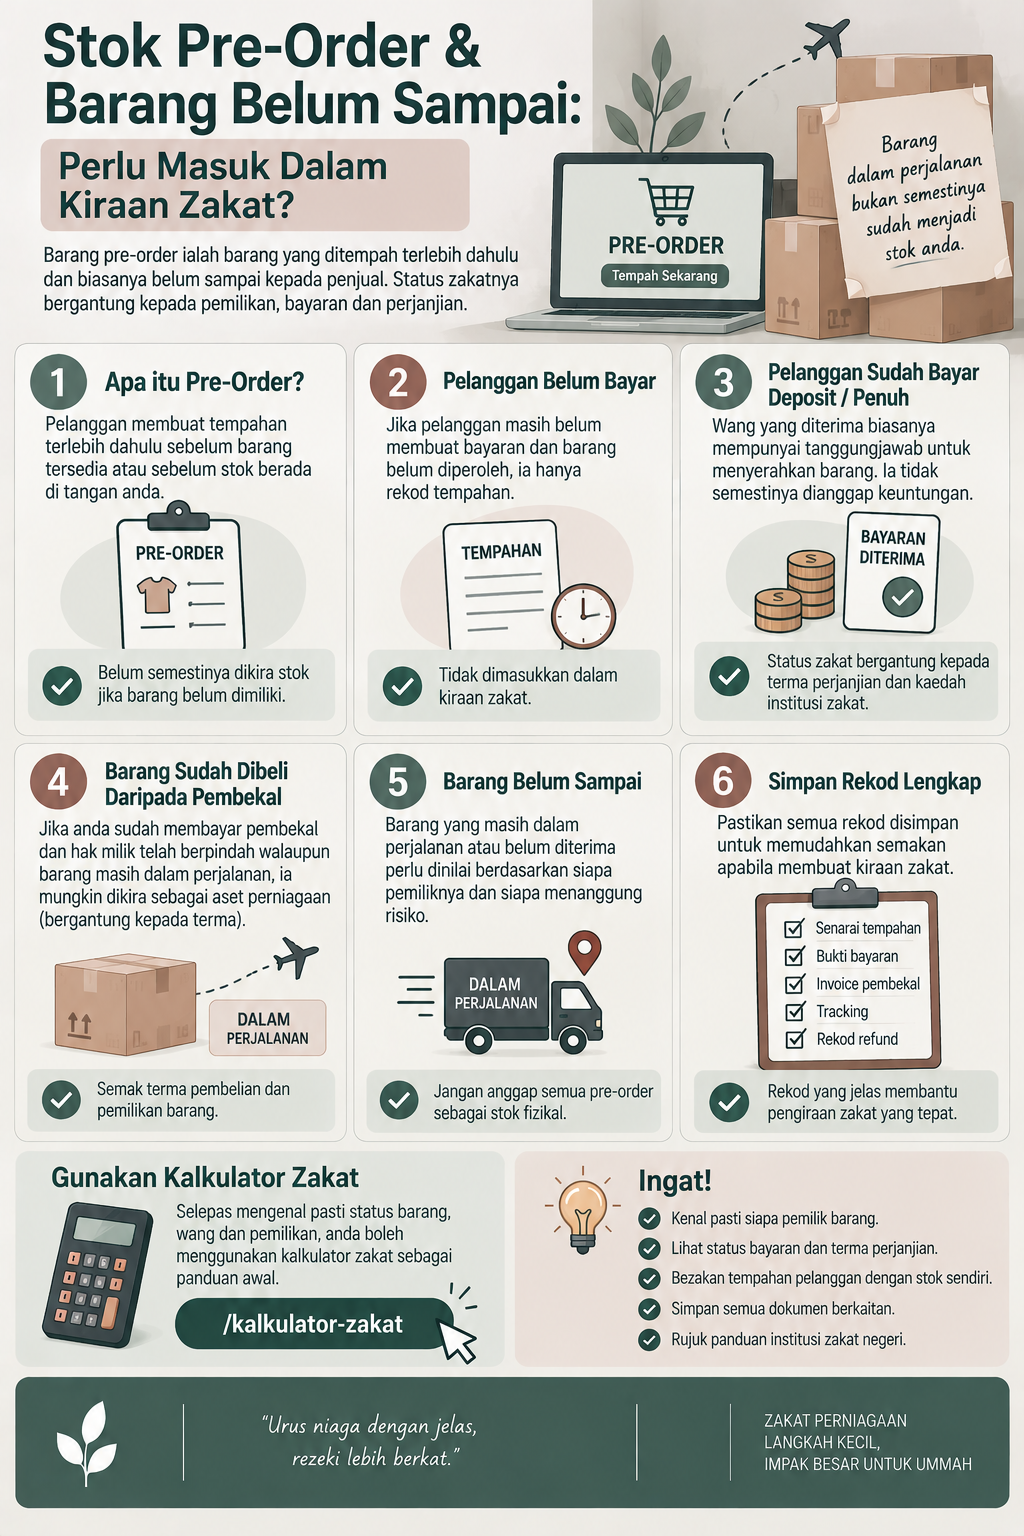
Model pre-order semakin biasa dalam perniagaan online. Peniaga mempromosikan sesuatu produk terlebih dahulu, menerima tempahan pelanggan dan kemudian mendapatkan barang daripada pembekal sebelum menyerahkannya kepada pelanggan.
Masalahnya, apabila tiba masa membuat kiraan zakat perniagaan, barang tersebut mungkin masih belum sampai kepada peniaga.
Jadi timbul persoalan: kalau barang belum sampai, adakah ia tetap dikira sebagai stok untuk zakat?
Jawapannya bergantung kepada keadaan transaksi. Perkara yang perlu dilihat bukan sekadar sama ada barang sudah berada di tangan peniaga, tetapi siapa yang memiliki barang, bagaimana akad dibuat, status bayaran dan sama ada barang tersebut sudah menjadi aset perniagaan atau masih merupakan pesanan yang belum diterima.
1. Apa Itu Stok Pre-Order?
Pre-order bermaksud pelanggan membuat tempahan sebelum barang tersedia atau sebelum stok fizikal berada di tangan penjual.
Contohnya, seorang peniaga menjual satu produk yang dijangka tiba dalam masa dua minggu. Pelanggan membuat tempahan terlebih dahulu dan peniaga kemudian mendapatkan produk tersebut daripada pembekal.
Dalam sesetengah model, pelanggan membayar penuh ketika membuat tempahan. Dalam model lain, pelanggan hanya membayar deposit dan baki dibayar kemudian.
Struktur seperti ini perlu dibezakan kerana kedudukan wang, barang dan tanggungjawab penjual boleh berbeza.
2. Barang Belum Sampai Tidak Semestinya Bermaksud Tiada Urusan Zakat
Kesilapan yang biasa berlaku ialah menganggap:
“Barang belum sampai, jadi tidak perlu fikir tentang zakat.”
Sebenarnya, status barang dan wang yang terlibat masih perlu diperiksa.
Contohnya, peniaga mungkin sudah menerima RM10,000 daripada pelanggan tetapi barang belum diterima daripada pembekal.
Dalam keadaan seperti ini, persoalannya bukan hanya tentang stok fizikal. Perlu dilihat juga apakah kedudukan RM10,000 tersebut dalam transaksi dan bagaimana ia direkodkan.
3. Jika Peniaga Belum Menerima Apa-Apa Bayaran
Situasi pertama ialah pelanggan membuat tempahan tetapi belum membuat bayaran.
Contohnya, pelanggan membuat tempahan sebanyak RM500 dan bersetuju untuk membayar apabila barang sampai.
Jika barang juga belum diterima oleh peniaga, belum ada wang pelanggan yang berada dalam pegangan peniaga.
Keadaan ini berbeza daripada transaksi yang mana pelanggan sudah membayar dan peniaga mempunyai kewajipan untuk menyerahkan barang.
4. Jika Pelanggan Sudah Bayar Deposit
Sesetengah perniagaan menggunakan sistem deposit.
Contohnya:
- harga produk: RM1,000;
- deposit pelanggan: RM300;
- baki: RM700 apabila barang tiba.
RM300 tersebut tidak boleh terus dianggap sama seperti keuntungan yang sudah menjadi milik bebas peniaga.
Peniaga perlu melihat terma transaksi, tujuan bayaran tersebut dan apakah yang berlaku sekiranya pesanan dibatalkan.
5. Jika Pelanggan Sudah Bayar Penuh
Keadaannya menjadi lebih penting apabila pelanggan telah membayar keseluruhan harga tetapi barang masih belum diterima.
Contohnya, pelanggan membayar RM2,000 untuk sebuah produk pre-order yang dijangka sampai bulan depan.
Peniaga mungkin sudah mempunyai RM2,000 dalam akaun, tetapi pada masa yang sama mempunyai tanggungjawab untuk menyerahkan barang atau memulangkan wang mengikut terma transaksi jika barang tidak dapat disediakan.
Oleh itu, jumlah tersebut perlu dibezakan daripada keuntungan bersih yang sudah bebas daripada sebarang tanggungjawab.
6. Pre-Order Bukan Semestinya Sama Dengan Stok Yang Sudah Dimiliki
Ini merupakan perbezaan utama artikel ini dengan stok biasa.
Jika peniaga mempunyai 100 unit barang yang sudah dibeli, diterima dan tersedia untuk dijual, itu ialah stok fizikal yang jelas.
Jika pelanggan hanya membuat tempahan untuk barang yang belum diperoleh oleh peniaga, situasinya berbeza.
Jangan terus memasukkan nilai barang yang belum dimiliki sebagai inventori hanya kerana ia sudah dipaparkan dalam sistem jualan.
7. Jika Peniaga Sudah Membeli Barang Daripada Pembekal
Bagaimana pula jika peniaga sudah membayar pembekal tetapi barang masih dalam perjalanan?
Ini memerlukan pemeriksaan terhadap terma pembelian.
Antara perkara yang perlu dikenal pasti ialah:
- bila hak milik berpindah;
- siapa menanggung risiko ketika penghantaran;
- adakah barang sudah menjadi milik peniaga;
- adakah pembelian boleh dibatalkan;
- adakah barang sedang dihantar kepada peniaga.
Jika hak milik sudah berpindah walaupun barang belum sampai secara fizikal, kedudukannya berbeza daripada barang yang masih menjadi milik pembekal.
8. Barang Dalam Perjalanan: Adakah Ia Masih Dikira Stok?
“Barang dalam perjalanan” atau goods in transit tidak semestinya mempunyai status yang sama dalam semua transaksi.
Contohnya, sebuah syarikat telah membeli 500 unit barang dan barang tersebut sedang dihantar dari gudang pembekal ke premis syarikat.
Jika hak milik telah berpindah kepada syarikat mengikut terma jual beli, barang tersebut mempunyai kedudukan yang berbeza daripada barang yang masih belum dibeli dan hanya ditempah.
Sebab itu tarikh pembelian sahaja tidak semestinya mencukupi. Terma transaksi perlu diperiksa.
9. Pre-Order Dengan Pembekal Luar Negara
Situasi ini biasa berlaku dalam perniagaan online.
Peniaga menerima tempahan daripada pelanggan di Malaysia sebelum membuat pesanan kepada pembekal luar negara.
Barang mungkin mengambil masa beberapa minggu untuk sampai.
Dalam keadaan ini, peniaga perlu memisahkan:
- tempahan pelanggan;
- wang yang diterima;
- pesanan kepada pembekal;
- barang yang sudah dimiliki;
- barang yang masih belum diperoleh.
Rekod yang jelas membantu mengelakkan semua transaksi pre-order dianggap sebagai stok fizikal secara automatik.
10. Bagaimana Jika Peniaga Hanya Membeli Barang Selepas Dapat Order?
Ini ialah model pre-order yang sangat biasa.
Contohnya, peniaga tidak menyimpan stok. Apabila pelanggan membuat pesanan, barulah peniaga menggunakan wang sendiri untuk membeli produk daripada pembekal.
Mufti Wilayah menjelaskan bahawa model pre-order dalam platform online boleh distrukturkan melalui konsep seperti bai‘ salam atau ijarah, dengan syarat tertentu termasuk barang yang boleh dijamin kewujudannya dan waktu penyerahan yang jelas. 2
Jadi, dari sudut zakat perniagaan, jangan terus menganggap setiap pesanan pelanggan sebagai stok yang sudah dimiliki.
11. Jika Barang Belum Sampai Tetapi Sudah Dibayar Kepada Pembekal
Bayangkan peniaga membayar RM5,000 kepada pembekal untuk 100 unit produk. Pembekal sudah mengesahkan pesanan dan barang sedang dihantar.
Peniaga perlu menyemak dokumen pembelian untuk menentukan sama ada barang tersebut telah menjadi hak miliknya.
Jika sudah menjadi milik peniaga, kedudukannya berbeza daripada deposit yang masih boleh dikembalikan atau pesanan yang belum dimuktamadkan.
Perkara seperti ini lebih baik direkodkan secara berasingan daripada stok yang memang sudah berada di gudang.
12. Jika Barang Belum Sampai Dan Pesanan Boleh Dibatalkan
Jika peniaga masih boleh membatalkan pesanan dengan pembekal dan menerima semula bayaran, keadaan tersebut menunjukkan transaksi mungkin belum mempunyai kedudukan yang sama seperti stok yang telah dimiliki sepenuhnya.
Dokumen seperti invois, purchase order, bukti bayaran dan terma pembatalan boleh membantu menentukan status sebenar.
Jangan membuat keputusan hanya berdasarkan satu transaksi bank.
13. Bagaimana Jika Pelanggan Batalkan Pre-Order?
Polisi pembatalan juga penting.
Contohnya, pelanggan telah membayar RM500 tetapi barang gagal diperoleh daripada pembekal. Peniaga kemudian memulangkan RM500 kepada pelanggan.
Dalam situasi seperti ini, wang tersebut mempunyai sifat yang berbeza daripada keuntungan yang telah menjadi hak peniaga.
Oleh itu, rekod deposit, refund dan pesanan yang dibatalkan perlu disimpan dengan baik.
14. Pre-Order Yang Barang Sudah Siap Tetapi Belum Dihantar
Ini pula situasi yang berbeza.
Barang sebenarnya sudah tersedia dan menjadi milik peniaga, tetapi belum dihantar kepada pelanggan kerana menunggu tarikh penghantaran.
Contohnya, pelanggan menempah 10 unit produk dan peniaga sudah menerima semua 10 unit tersebut daripada pembekal. Barang disimpan di gudang sementara menunggu tarikh penghantaran.
Keadaan ini lebih hampir kepada stok yang sudah tersedia berbanding pre-order yang barangnya masih belum diperoleh.
15. Jangan Campurkan Pre-Order Dengan Stok Fizikal
Peniaga yang mempunyai banyak tempahan sebaiknya memisahkan rekod kepada beberapa kategori:
- stok yang sudah dimiliki dan berada dalam gudang;
- stok yang sudah dibeli tetapi masih dalam perjalanan;
- barang yang baru ditempah daripada pembekal;
- tempahan pelanggan yang belum dibayar;
- tempahan pelanggan yang sudah dibayar;
- pesanan yang dibatalkan atau menunggu refund.
Pemisahan ini menjadikan proses semakan zakat jauh lebih mudah.
16. Apa Yang Perlu Disimpan Dalam Rekod?
Bagi perniagaan yang banyak menggunakan sistem pre-order, simpan dokumen seperti:
- senarai pesanan pelanggan;
- bukti bayaran;
- invoice pembekal;
- purchase order;
- tracking penghantaran;
- dokumen pemilikan atau terma pembelian;
- rekod pembatalan;
- rekod refund.
Rekod ini membantu menentukan status sebenar transaksi pada tarikh kiraan zakat.
17. Kaedah Zakat Perniagaan Tidak Semestinya Sama Untuk Semua Perniagaan
PPZ-MAIWP menerangkan beberapa kaedah pengiraan zakat perniagaan, termasuk kaedah modal kerja, modal berkembang dan untung rugi. 3
Lembaga Zakat Selangor pula mempunyai perincian tersendiri mengenai aset semasa dan inventori. Sebagai contoh, kaedah LZS menyatakan hanya barang siap diambil kira bagi kategori inventori, manakala bahan mentah dan kerja dalam proses tidak diambil kira.
Oleh itu, status wang pre-order, deposit, barang dalam perjalanan atau bayaran kepada pembekal perlu dilihat mengikut kaedah pengiraan yang digunakan.
18. Checklist Sebelum Masukkan Pre-Order Dalam Kiraan Zakat
Sebelum membuat kiraan, peniaga boleh semak soalan berikut:
- Barang sudah dimiliki atau masih sekadar ditempah?
- Barang sudah dihantar atau masih dalam perjalanan?
- Siapa pemilik barang pada tarikh kiraan?
- Pelanggan sudah membayar atau belum?
- Bayaran tersebut boleh dipulangkan jika pesanan gagal?
- Peniaga sudah membayar pembekal atau belum?
- Adakah hak milik telah berpindah?
- Apakah kaedah pengiraan zakat yang digunakan oleh institusi negeri?
Jawapan kepada soalan ini membantu membezakan stok sebenar daripada tempahan yang masih belum menjadi aset stok perniagaan.
19. Bacaan Seterusnya Dalam Siri Stok Zakat
Selepas memahami stok pre-order dan barang yang masih belum sampai, persoalan seterusnya ialah bagaimana pula jika stok yang sepatutnya berada dalam perniagaan hilang, dicuri atau langsung tidak boleh dijual.
Stok Perniagaan Hilang, Dicuri Atau Tidak Boleh Dijual: Bagaimana Kiraan Zakat?
20. Gunakan Kalkulator Zakat Selepas Status Aset Dikenal Pasti
Selepas memisahkan stok fizikal, barang dalam perjalanan, bayaran kepada pembekal, wang pre-order dan tanggungan yang berkaitan, peniaga boleh menggunakan kalkulator zakat sebagai panduan awal untuk membuat kiraan.
Jika jumlah pre-order besar atau struktur transaksi melibatkan banyak pihak, semakan dengan institusi zakat negeri adalah lebih sesuai supaya setiap item dimasukkan mengikut kaedah yang betul.
Kesimpulan
Barang pre-order yang belum sampai tidak boleh terus dianggap sebagai stok fizikal milik peniaga. Statusnya bergantung kepada struktur transaksi, pemilikan, bayaran dan terma perjanjian dengan pelanggan atau pembekal.
Jika barang masih belum diperoleh, jangan terus mencampurkannya dengan stok yang memang sudah berada dalam gudang. Jika barang sudah dibeli dan hak milik telah berpindah tetapi masih dalam perjalanan, kedudukannya pula boleh berbeza.
Begitu juga dengan wang yang diterima daripada pelanggan. Bayaran pre-order perlu dilihat berdasarkan sifat transaksi dan tanggungjawab peniaga terhadap pelanggan, bukannya terus dianggap sebagai keuntungan bebas.
Untuk pengiraan zakat, perkara paling penting ialah kenal pasti apa yang benar-benar dimiliki pada tarikh kiraan, rekodkan transaksi dengan jelas dan gunakan kaedah institusi zakat negeri yang berkaitan.
FAQ
1. Barang pre-order yang belum sampai perlu masuk dalam zakat?
Tidak boleh ditentukan hanya berdasarkan fakta bahawa pelanggan sudah membuat tempahan. Perlu dilihat sama ada barang sudah menjadi milik peniaga, masih sekadar pesanan, atau masih dimiliki pembekal.
2. Kalau pelanggan sudah bayar penuh tetapi barang belum sampai, kena zakat duit tersebut?
Status bayaran perlu dilihat berdasarkan struktur transaksi dan tanggungjawab peniaga. Ia tidak semestinya sama dengan keuntungan yang sudah bebas digunakan kerana peniaga mungkin masih mempunyai kewajipan untuk menyerahkan barang atau membuat refund.
3. Barang sudah dibayar kepada supplier tetapi masih dalam perjalanan, dikira stok?
Ia bergantung kepada bila hak milik berpindah berdasarkan terma pembelian. Jika barang sudah menjadi milik peniaga walaupun masih dalam perjalanan, kedudukannya berbeza daripada barang yang masih menjadi milik pembekal.
4. Kalau pelanggan belum bayar untuk barang pre-order, perlu masukkan sebagai stok?
Jika barang juga belum diperoleh oleh peniaga, ia tidak semestinya merupakan stok fizikal milik peniaga. Rekod tempahan dan status pembelian perlu dilihat secara berasingan.
5. Perlu simpan rekod pre-order untuk kira zakat?
Sangat digalakkan. Simpan senarai pesanan, bukti bayaran, invoice pembekal, tracking, rekod pembatalan dan refund supaya status setiap transaksi pada tarikh kiraan dapat dikenal pasti dengan jelas.