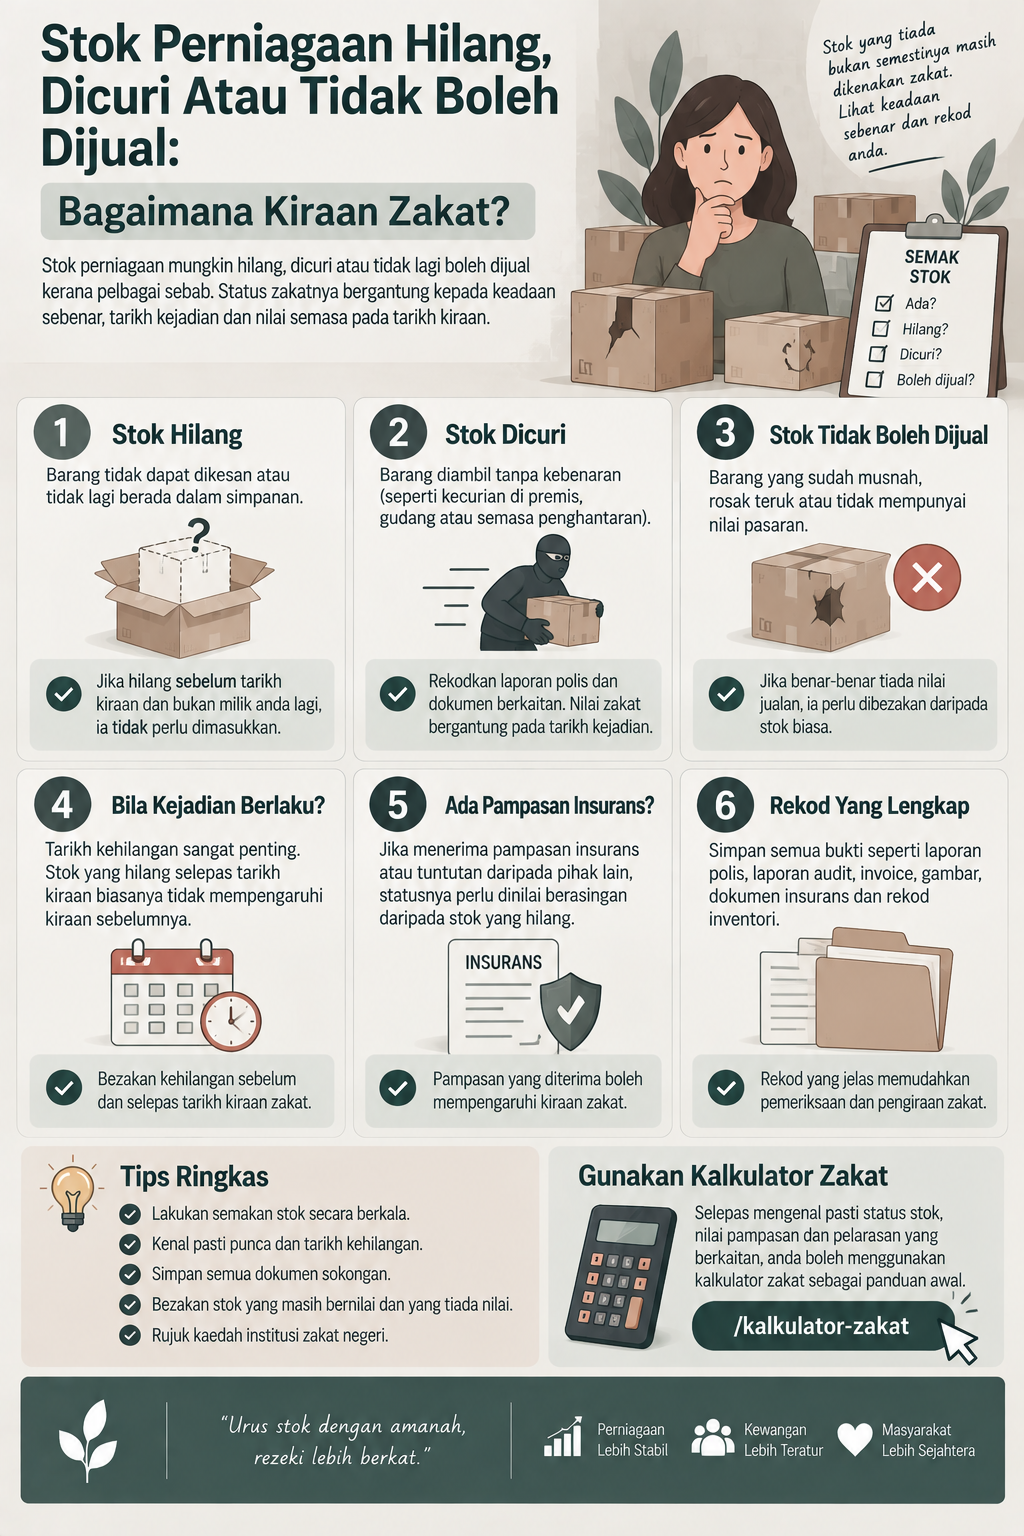
Stok Perniagaan Hilang, Dicuri Atau Tidak Boleh Dijual: Bagaimana Kiraan Zakat?
Dalam perniagaan, stok tidak semestinya kekal berada dalam keadaan yang sama sehingga tiba masa kiraan zakat. Ada stok yang hilang ketika dipindahkan, dicuri dari premis, rosak akibat kejadian tertentu atau tidak lagi dapat dikenal pasti keberadaannya.
Apabila perkara ini berlaku, peniaga mungkin tertanya-tanya sama ada stok tersebut masih perlu dimasukkan dalam kiraan zakat perniagaan.
Persoalannya bukan sekadar “barang itu sudah tiada atau belum?”. Peniaga perlu melihat bila kehilangan berlaku, siapa yang menanggung kehilangan, sama ada barang tersebut masih menjadi hak perniagaan dan bagaimana ia direkodkan dalam akaun.
1. Apa Maksud Stok Perniagaan Hilang?
Stok hilang merujuk kepada barang perniagaan yang sepatutnya berada dalam simpanan tetapi tidak lagi dapat dikenal pasti atau ditemui.
Contohnya:
- barang hilang dari gudang;
- jumlah fizikal tidak sama dengan rekod sistem;
- stok hilang ketika penghantaran;
- barang tersalah hantar;
- barang tidak dapat dikesan selepas pertukaran lokasi;
- stok hilang akibat kesilapan pengurusan inventori.
Setiap situasi mempunyai punca yang berbeza dan tidak semestinya mempunyai rawatan yang sama dalam pengiraan zakat.
2. Stok Hilang Tidak Sama Dengan Stok Tidak Terjual
Perkara ini perlu dibezakan daripada artikel-artikel sebelum ini.
Stok tidak terjual masih wujud secara fizikal tetapi belum mendapat pembeli.
Stok hilang pula ialah barang yang sepatutnya ada tetapi tidak lagi berada dalam simpanan atau tidak dapat dikesan.
Jadi, jangan menggunakan kaedah yang sama untuk kedua-dua keadaan.
3. Jika Stok Hilang Sebelum Tarikh Kiraan Zakat
Ini antara keadaan yang paling penting.
Contohnya, pada awal tahun sebuah kedai mempunyai stok bernilai RM100,000. Sebelum tarikh kiraan zakat, stok bernilai RM10,000 didapati hilang dan tidak lagi berada dalam premis.
Peniaga perlu merekodkan kehilangan tersebut terlebih dahulu dan menentukan status sebenar stok pada tarikh kiraan.
Barang yang sudah tidak dimiliki atau tidak lagi wujud dalam aset perniagaan pada tarikh tersebut tidak boleh dianggap sama seperti stok yang masih berada dalam gudang.
Walau bagaimanapun, kaedah pelarasan yang digunakan perlu mengikut kaedah institusi zakat yang dirujuk.
4. Jika Stok Hilang Selepas Tarikh Kiraan
Situasinya berbeza jika kehilangan berlaku selepas tarikh kiraan zakat.
Contohnya, peniaga membuat kiraan pada 31 Disember. Semua stok masih ada dan direkodkan pada tarikh tersebut. Kemudian pada 10 Januari, sebahagian stok dicuri.
Kehilangan itu berlaku selepas tarikh penilaian.
Oleh itu, jangan mengubah angka pada tarikh kiraan sebelumnya secara automatik hanya kerana sesuatu berlaku selepas tarikh tersebut.
Tarikh kejadian dan tarikh kiraan perlu dipisahkan dengan jelas.
5. Stok Dicuri Dari Kedai
Kecurian merupakan salah satu bentuk kehilangan stok yang lebih mudah dikenal pasti.
Contohnya, sebuah kedai mendapati beberapa unit telefon bimbit hilang selepas berlaku pecah masuk.
Peniaga sebaiknya:
- membuat semakan stok fizikal;
- mengenal pasti jumlah unit yang hilang;
- merekod nilai stok;
- membuat laporan polis jika berkaitan;
- mengemaskini rekod inventori;
- menyimpan dokumen sokongan.
Dokumentasi ini penting kerana kehilangan tersebut bukan sekadar perubahan angka dalam sistem, tetapi melibatkan aset yang tidak lagi berada dalam penguasaan perniagaan.
6. Kalau Stok Dicuri Tetapi Ada Tuntutan Insurans?
Sesetengah perniagaan mempunyai perlindungan insurans untuk stok atau aset tertentu.
Jika stok bernilai RM50,000 dicuri dan syarikat insurans kemudian membayar pampasan sebanyak RM40,000, peniaga perlu membezakan antara:
- stok asal yang telah hilang;
- jumlah tuntutan insurans;
- jumlah pampasan yang telah diterima;
- jumlah yang masih belum diterima;
- kos atau kerugian yang masih ditanggung.
Jangan terus menganggap pampasan insurans sama dengan stok yang hilang. Kedudukannya perlu dilihat berdasarkan tarikh dan kaedah pengiraan yang digunakan.
7. Jika Stok Hilang Ketika Penghantaran
Kehilangan juga boleh berlaku ketika barang dihantar daripada gudang kepada pelanggan atau daripada pembekal ke premis perniagaan.
Dalam keadaan ini, perkara penting ialah menentukan siapa yang menanggung risiko dan siapa yang memiliki barang ketika kehilangan berlaku.
Contohnya, barang telah diserahkan kepada syarikat penghantaran tetapi tidak sampai kepada pelanggan.
Status barang tersebut tidak boleh ditentukan hanya berdasarkan siapa yang membayar kos penghantaran. Terma transaksi dan perjanjian perlu diperiksa.
8. Jika Pembekal Bertanggungjawab Menggantikan Barang
Bayangkan sebuah perniagaan membeli 100 unit produk. Sepuluh unit hilang ketika penghantaran dan pembekal bersetuju menghantar semula sepuluh unit tersebut.
Dalam keadaan ini, peniaga perlu melihat rekod pembelian dan haknya terhadap penggantian tersebut.
Barang yang hilang dan barang gantian bukan semestinya perlu dicatat sebagai stok fizikal yang sama pada masa yang sama.
Dokumen pembelian dan terma penghantaran membantu menentukan kedudukan sebenar.
9. Jika Stok Hilang Kerana Kesilapan Rekod
Tidak semua “stok hilang” bermaksud barang benar-benar dicuri.
Contohnya, sistem menunjukkan terdapat 500 unit tetapi pemeriksaan fizikal hanya menemui 480 unit.
Beberapa kemungkinan perlu diperiksa:
- jualan belum direkodkan;
- barang tersalah lokasi;
- barang dipulangkan tetapi belum dikemas kini;
- kesilapan semasa menerima stok;
- barang digunakan sebagai sampel;
- kesilapan kiraan inventori.
Jangan terus menghapuskan RM20,000 daripada stok hanya kerana angka sistem tidak sepadan dengan kiraan fizikal.
10. Jika Selepas Audit Memang Disahkan Hilang
Jika pemeriksaan telah dibuat dan peniaga mengesahkan bahawa stok tersebut memang hilang serta tidak lagi dapat diperoleh, kehilangan itu perlu direkodkan sebagai isu inventori.
Rekod sebaiknya menunjukkan:
- jumlah unit yang hilang;
- jenis barang;
- anggaran nilai;
- tarikh kehilangan dikesan;
- punca kehilangan jika diketahui;
- tindakan yang telah diambil.
Rekod yang jelas membantu membezakan kehilangan sebenar daripada kesilapan pentadbiran.
11. Bagaimana Jika Stok Tidak Boleh Dijual Langsung?
Situasi ini berbeza daripada stok yang hilang.
Barang masih berada dalam simpanan tetapi sudah tidak mempunyai kegunaan atau pasaran yang sesuai.
Contohnya:
- barang musnah akibat banjir;
- produk terbakar;
- barang pecah sepenuhnya;
- produk tercemar dan tidak selamat digunakan;
- barang yang tidak lagi mempunyai pasaran.
Dalam keadaan seperti ini, peniaga perlu menentukan sama ada barang tersebut masih mempunyai nilai ekonomi atau benar-benar tidak lagi mempunyai nilai jualan.
12. Jangan Samakan Barang Tidak Boleh Dijual Dengan Barang Clearance
Perbezaan ini penting.
Barang clearance masih boleh dijual dan masih mempunyai nilai. Harganya cuma diturunkan untuk tujuan tertentu.
Barang yang benar-benar tidak boleh dijual pula mungkin sudah tidak mempunyai nilai komersial.
Oleh itu, stok yang tidak boleh dijual tidak sepatutnya dinilai menggunakan pendekatan yang sama seperti stok clearance.
13. Jika Barang Masih Ada Nilai Scrap
Ada barang yang tidak boleh dijual sebagai produk asal tetapi masih mempunyai nilai tertentu.
Contohnya, mesin yang rosak sepenuhnya tetapi mempunyai komponen atau bahan yang boleh dijual sebagai scrap.
Dalam keadaan ini, jangan terus menganggap nilainya sifar.
Peniaga perlu melihat sama ada masih wujud nilai ekonomi yang boleh direalisasikan daripada barang tersebut dan bagaimana kaedah institusi zakat menangani keadaan tersebut.
14. Stok Hilang Kerana Pekerja?
Ada kes di mana kehilangan stok dipercayai berpunca daripada pekerja.
Contohnya, audit dalaman mendapati sebahagian barang keluar tanpa dokumen jualan yang sah.
Jika terdapat tuntutan terhadap pekerja atau pihak tertentu, perkara tersebut perlu direkodkan secara berasingan daripada stok yang masih berada dalam simpanan.
Jika jumlah tersebut telah menjadi tuntutan yang boleh diterima, statusnya juga perlu dinilai mengikut kaedah pengiraan zakat perniagaan yang digunakan.
15. Jika Stok Hilang Tetapi Ada Tuntutan Kepada Pihak Lain
Contohnya, syarikat penghantaran mengakui kehilangan barang dan bersetuju membayar pampasan.
Dalam keadaan ini, terdapat dua perkara berbeza:
- barang fizikal yang telah hilang;
- hak peniaga untuk menerima pampasan.
Kedua-duanya tidak semestinya mempunyai status yang sama pada tarikh kiraan.
Oleh itu, rekod tuntutan perlu disimpan dan status tuntutan perlu dikenal pasti sebelum memasukkannya dalam pengiraan.
16. Jika Perniagaan Rugi Kerana Kehilangan Stok
Kehilangan stok boleh menyebabkan kerugian kepada perniagaan, tetapi kerugian tersebut tidak semestinya bermaksud semua kewajipan zakat perniagaan terhapus.
Mufti Wilayah menjelaskan bahawa kerugian perniagaan dengan sendirinya bukan sebab untuk meninggalkan zakat sekiranya syarat zakat perniagaan masih dipenuhi.
Dalam kes stok hilang, perkara yang perlu dinilai ialah keadaan keseluruhan harta perniagaan selepas mengambil kira pelarasan yang dibenarkan mengikut kaedah institusi zakat.
17. Kaedah Pelarasan Boleh Berbeza Mengikut Institusi Zakat
Ini penting kerana tidak semua institusi zakat menggunakan kaedah yang sama.
PPZ-MAIWP, sebagai contoh, menyediakan beberapa kaedah pengiraan zakat perniagaan termasuk kaedah modal kerja dan kaedah untung rugi. Dalam kaedah modal kerja, stok merupakan sebahagian daripada aset semasa yang dinilai bersama item lain. 3
Lembaga Zakat Selangor pula menggunakan formula aset semasa ditolak liabiliti semasa dengan pelarasan tertentu. 4
Oleh itu, jangan menggunakan satu formula secara automatik untuk semua negeri apabila berhadapan dengan kehilangan stok.
18. Dokumen Yang Patut Disimpan
Jika berlaku kehilangan stok, peniaga sebaiknya menyimpan:
- laporan audit stok;
- rekod inventori sebelum dan selepas kehilangan;
- laporan polis jika berlaku kecurian;
- dokumen tuntutan insurans;
- dokumen tuntutan kepada penghantar;
- invoice pembelian;
- dokumen pelupusan jika barang musnah;
- gambar atau bukti kerosakan jika berkaitan.
Dokumen ini bukan hanya berguna untuk akaun perniagaan, tetapi juga membantu menjelaskan mengapa jumlah stok pada tarikh kiraan berbeza daripada rekod sebelumnya.
19. Cara Semak Stok Hilang Sebelum Kira Zakat
- Buat kiraan stok fizikal.
- Bandingkan dengan rekod sistem.
- Kenal pasti perbezaan.
- Bezakan kehilangan sebenar dengan kesilapan rekod.
- Catat tarikh kehilangan dikesan.
- Tentukan sama ada terdapat tuntutan insurans atau pampasan.
- Semak status barang pada tarikh kiraan zakat.
- Gunakan kaedah pelarasan yang ditetapkan oleh institusi zakat.
20. Gunakan Kalkulator Zakat Selepas Rekod Disemak
Selepas stok yang hilang, dicuri atau tidak lagi boleh dijual dikenal pasti dan pelarasan yang berkaitan dibuat, peniaga boleh menggunakan kalkulator zakat sebagai panduan awal untuk mengira jumlah zakat.
Jika kehilangan melibatkan jumlah yang besar, tuntutan insurans, tuntutan terhadap pihak ketiga atau struktur akaun yang kompleks, semakan terus dengan institusi zakat negeri lebih sesuai.
Kesimpulan
Stok yang hilang, dicuri atau tidak lagi boleh dijual tidak boleh terus dianggap sama seperti stok biasa. Peniaga perlu melihat keadaan sebenar pada tarikh kiraan zakat, tarikh kehilangan, status pemilikan dan sama ada terdapat pampasan atau tuntutan yang berkaitan.
Stok yang hilang sebelum tarikh kiraan perlu dibezakan daripada kehilangan yang berlaku selepas tarikh tersebut. Begitu juga barang yang benar-benar musnah perlu dibezakan daripada barang yang masih mempunyai nilai scrap atau nilai jualan tertentu.
Yang paling penting ialah membuat rekod dengan jelas. Jangan sekadar mengurangkan angka stok dalam sistem tanpa dokumen yang menyokong kehilangan tersebut.
Kaedah pelarasan juga boleh berbeza mengikut institusi zakat negeri. Oleh itu, bagi kes yang besar atau rumit, rujuk kaedah institusi zakat yang berkenaan sebelum membuat keputusan akhir.
FAQ
1. Stok yang dicuri masih perlu masuk dalam kiraan zakat?
Ia bergantung kepada bila kehilangan berlaku dan kaedah pengiraan zakat yang digunakan. Jika stok sudah hilang sebelum tarikh kiraan, statusnya perlu dinilai berdasarkan keadaan sebenar pada tarikh tersebut.
2. Kalau stok hilang selepas tarikh kiraan zakat bagaimana?
Jika stok masih ada pada tarikh kiraan dan hanya hilang selepas itu, kehilangan tersebut merupakan kejadian selepas tarikh penilaian. Ia tidak semestinya mengubah kiraan bagi tarikh sebelumnya.
3. Stok rosak teruk dan langsung tidak boleh dijual, perlu dikira?
Barang yang benar-benar tidak mempunyai nilai jualan perlu dibezakan daripada barang yang masih mempunyai nilai ekonomi. Rawatan pelarasan bergantung kepada kaedah institusi zakat yang digunakan.
4. Kalau stok hilang tetapi ada tuntutan insurans, bagaimana?
Bezakan antara barang yang telah hilang dengan hak menerima pampasan insurans. Status pampasan yang belum atau telah diterima perlu dinilai berdasarkan tarikh dan kaedah pengiraan zakat yang digunakan.
5. Perlu simpan laporan kehilangan stok untuk kira zakat?
Ya. Rekod seperti laporan audit, laporan polis, dokumen insurans, invoice pembelian dan rekod inventori sangat membantu untuk menyokong pelarasan stok yang hilang atau musnah.