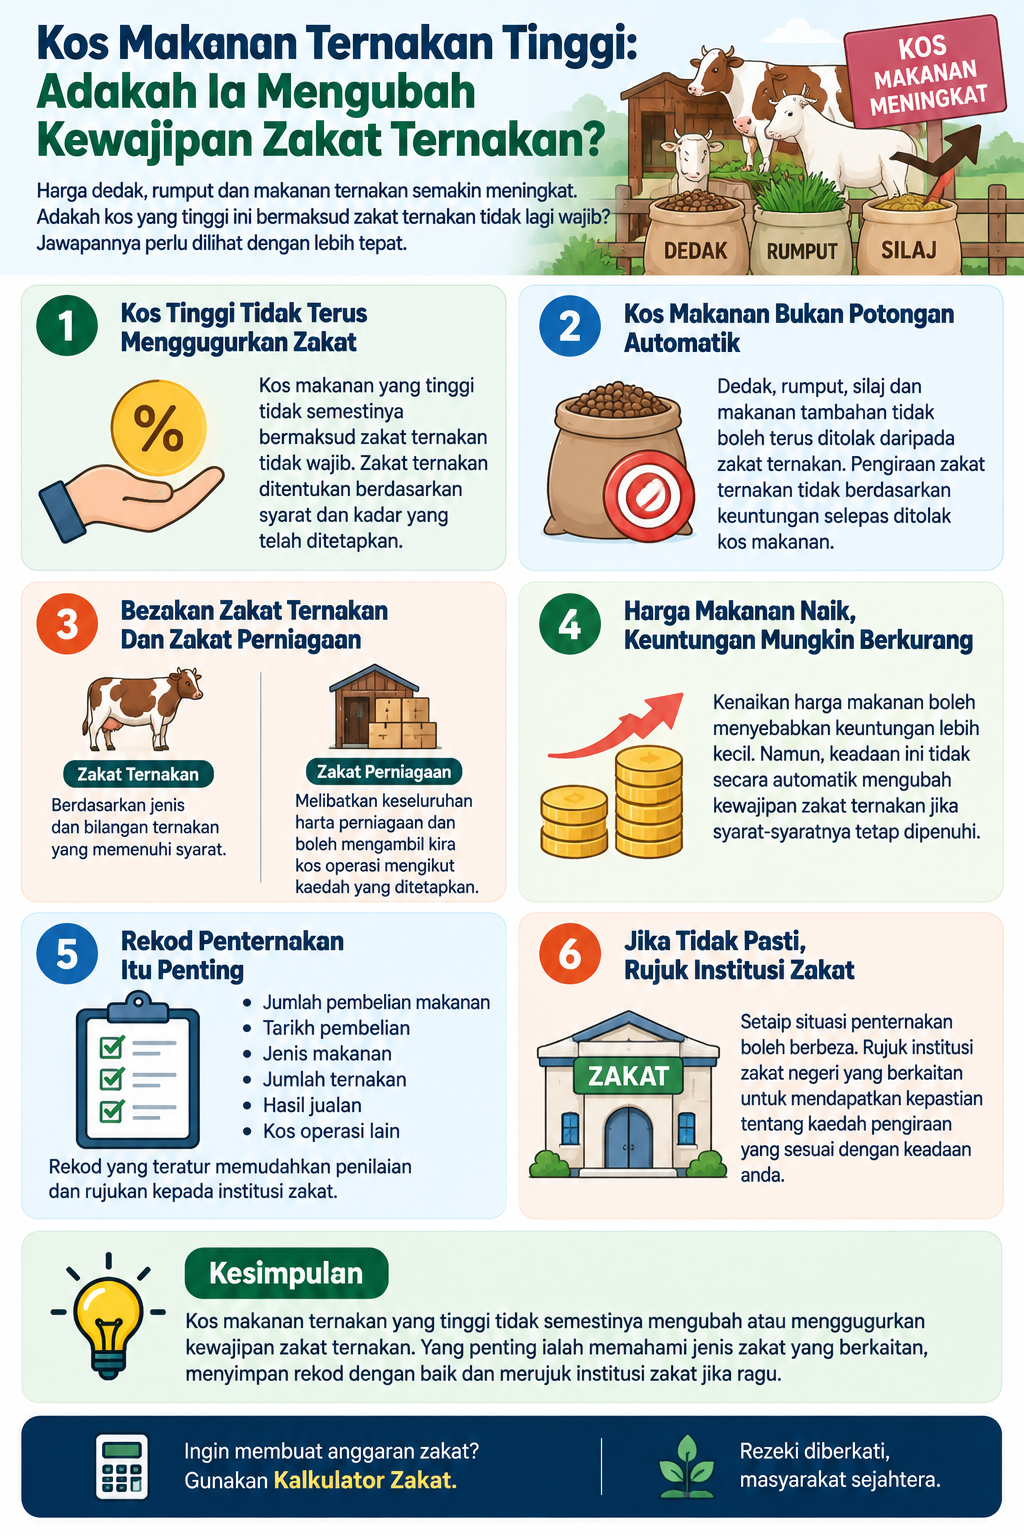
Kos Makanan Ternakan Tinggi: Adakah Ia Mengubah Kewajipan Zakat Ternakan?
Kos makanan merupakan antara perbelanjaan terbesar dalam penternakan. Harga dedak, rumput, silaj, makanan tambahan dan bahan pemakanan lain boleh berubah mengikut musim serta keadaan pasaran.
Apabila kos semakin tinggi, ada penternak yang tertanya-tanya sama ada perbelanjaan tersebut boleh menyebabkan zakat ternakan menjadi kurang atau tidak lagi wajib.
Jawapannya tidak boleh ditentukan hanya berdasarkan jumlah kos makanan. Perkara paling penting ialah mengenal pasti jenis zakat yang sedang dinilai dan bagaimana ternakan tersebut dikategorikan.
1. Kos Makanan Tinggi Tidak Terus Menggugurkan Zakat
Jumlah perbelanjaan makanan yang tinggi tidak semestinya bermaksud kewajipan zakat ternakan terus gugur.
Zakat ternakan mempunyai syarat dan kadar yang tersendiri. Antaranya ialah pemilikan sempurna, cukup nisab, cukup haul serta syarat berkaitan ternakan yang digembalakan.
Oleh itu, kos makanan tidak boleh dijadikan satu-satunya ukuran untuk menentukan sama ada zakat ternakan wajib atau tidak.
2. Adakah Dedak Boleh Ditolak Daripada Zakat Ternakan?
Ini antara persoalan paling biasa apabila kos penternakan meningkat.
Dalam pengiraan zakat ternakan, penternak tidak sepatutnya menganggap semua kos dedak atau makanan boleh ditolak begitu sahaja daripada jumlah ternakan sebelum menentukan zakat.
Kadar zakat ternakan ditentukan berdasarkan kategori dan bilangan haiwan yang memenuhi syarat, bukan semata-mata berdasarkan keuntungan selepas ditolak kos makanan.
3. Bagaimana Dengan Kos Rumput?
Prinsip yang sama perlu diberi perhatian terhadap kos rumput.
Contohnya, penternak mungkin membeli rumput secara berkala kerana kawasan ragutan tidak mencukupi. Kos tersebut memang merupakan kos operasi penternakan, tetapi ia tidak secara automatik menjadi potongan daripada zakat ternakan.
Jangan mencampurkan konsep kos operasi dengan kaedah pengiraan zakat ternakan.
4. Jika Harga Makanan Naik Mendadak?
Kenaikan harga makanan boleh menyebabkan keuntungan penternak menjadi lebih kecil. Namun, keadaan tersebut perlu dilihat berdasarkan jenis zakat yang berkaitan.
Jika penternakan tersebut dinilai di bawah zakat ternakan, kewajipan tidak semestinya berubah hanya kerana harga makanan meningkat.
Jika ia merupakan operasi perniagaan dan dinilai menggunakan kaedah zakat perniagaan, struktur pengiraannya pula berbeza.
5. Zakat Ternakan Berbeza Dengan Zakat Perniagaan
Ini merupakan bahagian paling penting dalam isu kos makanan ternakan.
Zakat ternakan mempunyai kadar berdasarkan jenis dan bilangan ternakan yang memenuhi syarat.
Zakat perniagaan pula melihat kepada harta perniagaan dan kaedah pengiraan yang berkaitan dengan aktiviti perniagaan tersebut.
Oleh sebab itu, kos makanan tidak boleh dibincangkan seolah-olah semua penternak menggunakan satu kaedah zakat yang sama.
6. Penternak Komersial Mungkin Mempunyai Kaedah Berbeza
Bagi penternak yang mengusahakan ternakan sebagai aktiviti komersial, terdapat keadaan tertentu yang membolehkan pengiraan dibuat melalui kaedah zakat perniagaan atau zakat ternakan mengikut ketetapan institusi zakat.
PPZ-MAIWP sendiri menyatakan penternak komersial diberi pilihan untuk menggunakan kaedah pengiraan zakat perniagaan atau zakat ternakan.
Oleh itu, status operasi penternakan perlu dikenal pasti sebelum membuat kesimpulan tentang kesan kos makanan.
7. Jika Kos Makanan Lebih Tinggi Daripada Hasil?
Situasi ini boleh berlaku apabila harga makanan meningkat sedangkan harga jualan ternakan atau hasil ternakan tidak meningkat pada kadar yang sama.
Penternak mungkin mengalami keuntungan yang sangat kecil atau bahkan kerugian.
Namun, kerugian operasi tidak semestinya boleh digunakan sebagai alasan umum untuk menggugurkan zakat ternakan jika syarat zakat ternakan tetap dipenuhi.
8. Bagaimana Jika Penternak Mengalami Kerugian?
Kerugian perlu dinilai bersama jenis zakat yang digunakan.
Jika persoalannya berkaitan zakat ternakan, penilaian tidak sama seperti menghitung keuntungan bersih sebuah perniagaan.
Sebaliknya, jika penternak menggunakan kaedah zakat perniagaan, rekod hasil, kos dan kedudukan harta perniagaan menjadi lebih relevan dalam pengiraan.
9. Kos Makanan Tetap Perlu Direkodkan
Walaupun kos makanan tidak semestinya menjadi potongan terus dalam pengiraan zakat ternakan, penternak tetap digalakkan menyimpan rekod yang lengkap.
Antara rekod yang boleh disimpan ialah:
- Jumlah pembelian dedak.
- Kos rumput dan silaj.
- Kos makanan tambahan.
- Tarikh pembelian.
- Jumlah ternakan yang diberi makan.
- Hasil jualan ternakan atau produk berkaitan.
- Perbelanjaan operasi lain.
Rekod ini sangat berguna sekiranya penternak perlu menentukan kaedah zakat yang sesuai.
10. Jangan Campurkan Kos Makanan Dengan Bilangan Ternakan
Kesilapan yang boleh berlaku ialah penternak mengira jumlah ternakan, kemudian menolak nilai semua makanan yang telah dibeli sebelum menentukan sama ada nisab telah dicapai.
Kaedah seperti ini tidak boleh dilakukan secara automatik kerana zakat ternakan mempunyai struktur pengiraan tersendiri.
Jumlah kos makanan dan bilangan ternakan ialah dua perkara yang perlu direkodkan secara berasingan.
11. Bagaimana Dengan Makanan Yang Dibeli Secara Hutang?
Ada penternak membeli dedak atau makanan ternakan secara hutang dengan pembekal.
Jangan terus menganggap jumlah hutang tersebut boleh ditolak daripada zakat ternakan. Kedudukan hutang perlu dilihat berdasarkan jenis zakat dan kaedah pengiraan yang digunakan.
Perkara ini menjadi lebih penting bagi penternak komersial yang menggunakan pengiraan zakat perniagaan.
12. Kos Makanan Dan Zakat Perniagaan
Jika aktiviti penternakan dinilai melalui zakat perniagaan, kos operasi boleh mempunyai kedudukan yang berbeza bergantung kepada kaedah pengiraan yang digunakan.
PPZ-MAIWP menerangkan beberapa kaedah pengiraan zakat perniagaan, termasuk kaedah yang mengambil kira hasil atau perolehan serta belanja atau kos yang ditanggung bagi kaedah tertentu.
Jadi, kos makanan boleh menjadi sebahagian daripada rekod kewangan perniagaan, tetapi penternak perlu menggunakan kaedah yang betul dan tidak mencampurkannya dengan formula zakat ternakan.
13. Adakah Kos Tinggi Bermaksud Zakat Lebih Rendah?
Tidak semestinya.
Jawapan bergantung kepada jenis zakat yang dikenakan dan kaedah pengiraan yang digunakan.
Untuk zakat ternakan, kos makanan yang tinggi tidak boleh terus digunakan untuk mengurangkan bilangan ternakan yang menjadi asas kepada penentuan zakat.
Untuk zakat perniagaan pula, kos dan kedudukan kewangan perniagaan boleh mempunyai peranan mengikut kaedah pengiraan yang ditetapkan.
14. Contoh Mudah: Penternak Lembu
Bayangkan seorang penternak mempunyai jumlah lembu yang telah mencapai nisab zakat ternakan. Pada tahun tersebut, harga dedak meningkat dengan ketara sehingga perbelanjaan makanan menjadi lebih tinggi daripada tahun sebelumnya.
Kenaikan kos tersebut tidak bermaksud penternak boleh terus mengurangkan jumlah lembu yang dikira untuk tujuan zakat ternakan.
Penilaian masih perlu dibuat berdasarkan syarat dan kadar zakat ternakan yang berkenaan.
15. Contoh Berbeza: Penternakan Sebagai Perniagaan
Situasi kedua ialah sebuah perniagaan menternak dan menjual lembu secara komersial dengan rekod jualan, kos makanan, gaji, operasi dan aset perniagaan yang lengkap.
Dalam keadaan seperti ini, persoalan bukan sekadar “berapa ekor lembu ada?”, tetapi juga apakah kaedah zakat yang digunakan untuk aktiviti komersial tersebut.
Sebab itu penternak komersial perlu membezakan antara pengiraan zakat ternakan dan zakat perniagaan sebelum membuat pengiraan.
16. Apa Yang Patut Dilakukan Jika Kos Makanan Sangat Tinggi?
Langkah yang lebih selamat ialah:
- Rekodkan semua kos makanan secara berasingan.
- Rekod jumlah dan jenis ternakan.
- Catat tempoh pemilikan dan keadaan ternakan.
- Kenal pasti sama ada penternakan bersifat biasa atau komersial.
- Tentukan jenis zakat yang berkaitan.
- Rujuk institusi zakat negeri jika kaedah pengiraan tidak jelas.
Jangan terus membuat kesimpulan bahawa kos makanan yang tinggi menyebabkan zakat tidak lagi wajib.
17. Gunakan Rekod Untuk Tentukan Kaedah Yang Tepat
Isu kos makanan sebenarnya menunjukkan mengapa rekod penternakan penting.
Dengan rekod yang lengkap, penternak lebih mudah menunjukkan jumlah ternakan, kos makanan, hasil jualan dan kedudukan operasi sebenar.
Jika penternak perlu memilih atau mengesahkan kaedah pengiraan zakat, maklumat tersebut juga memudahkan perbincangan dengan institusi zakat.
Untuk membantu membuat semakan awal berkaitan pengiraan zakat, anda boleh menggunakan kalkulator zakat.
Kesimpulan
Kos makanan ternakan yang tinggi tidak semestinya mengubah atau menggugurkan kewajipan zakat ternakan. Kos dedak, rumput, silaj dan makanan tambahan juga tidak boleh terus dianggap sebagai potongan daripada zakat ternakan tanpa melihat kaedah yang digunakan.
Perkara paling penting ialah membezakan antara zakat ternakan dan zakat perniagaan. Bagi penternak komersial, kaedah pengiraan yang dipilih boleh menyebabkan cara kos operasi dinilai menjadi berbeza.
Oleh itu, penternak sebaiknya menyimpan rekod makanan, jumlah ternakan, hasil jualan dan perbelanjaan operasi sepanjang tahun. Jika terdapat kekeliruan, rujuk institusi zakat negeri yang berkaitan sebelum membuat pengiraan akhir.
Artikel seterusnya dalam siri ini: Ternakan Untuk Dijual Semula: Zakat Ternakan Atau Zakat Perniagaan?
Soalan Lazim (FAQ)
1. Adakah kos makanan ternakan boleh ditolak daripada zakat ternakan?
Tidak boleh dianggap sebagai potongan secara automatik. Zakat ternakan mempunyai syarat dan kadar tersendiri, manakala kos operasi boleh dinilai secara berbeza jika penternakan tersebut menggunakan kaedah zakat perniagaan.
2. Jika harga dedak naik tinggi, adakah zakat ternakan menjadi kurang?
Tidak semestinya. Kenaikan harga makanan tidak secara langsung mengubah kadar zakat ternakan yang ditentukan berdasarkan jenis dan bilangan ternakan yang memenuhi syarat.
3. Bagaimana jika penternak mengalami kerugian kerana kos makanan terlalu tinggi?
Kerugian perlu dilihat berdasarkan jenis zakat yang berkaitan. Ia tidak semestinya menggugurkan zakat ternakan jika semua syarat zakat ternakan dipenuhi.
4. Adakah kos makanan penting untuk zakat perniagaan?
Ia boleh menjadi sebahagian daripada rekod kos operasi perniagaan dan kedudukannya bergantung kepada kaedah pengiraan zakat perniagaan yang digunakan.
5. Jika tidak pasti hendak guna zakat ternakan atau zakat perniagaan, apa perlu buat?
Rekodkan jumlah ternakan, kos makanan, hasil jualan dan perbelanjaan operasi, kemudian rujuk institusi zakat negeri untuk menentukan kaedah yang sesuai berdasarkan keadaan penternakan tersebut.