Ternakan Untuk Dijual Semula: Zakat Ternakan Atau Zakat Perniagaan?
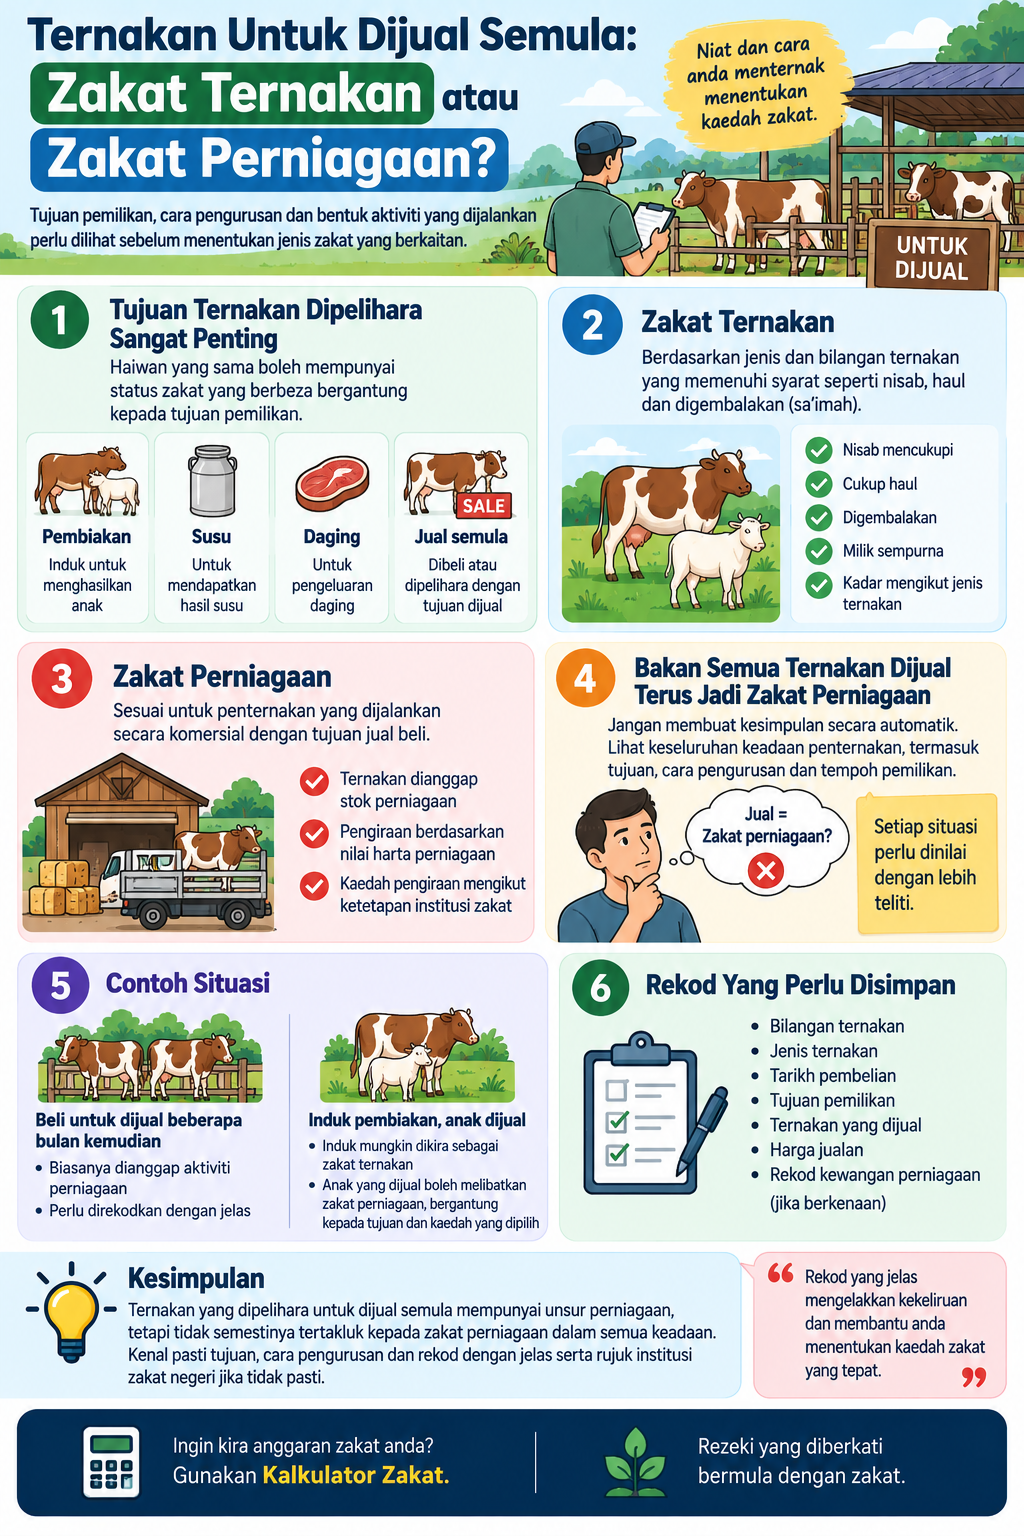
Apabila ternakan dipelihara dengan tujuan untuk dijual semula, persoalan zakat boleh menjadi lebih rumit. Adakah lembu, kambing atau biri-biri tersebut dikira sebagai ternakan yang tertakluk kepada zakat ternakan, atau ia dianggap sebagai stok perniagaan yang perlu dinilai melalui zakat perniagaan?
Jawapannya tidak semestinya sama bagi setiap penternak. Tujuan pemilikan, cara ternakan diuruskan dan bentuk aktiviti yang dijalankan perlu dilihat sebelum menentukan kaedah zakat yang berkaitan.
1. Kenapa Tujuan Ternakan Dipelihara Penting?
Seekor lembu boleh dipelihara untuk tujuan yang berbeza.
- Untuk pembiakan.
- Untuk mendapatkan susu.
- Untuk mendapatkan daging.
- Untuk dijual semula.
- Untuk tujuan komersial secara berterusan.
Walaupun haiwan yang dipelihara mungkin sama, tujuan dan cara pengurusan boleh menyebabkan persoalan zakat yang berbeza.
2. Apa Bezanya Ternakan Biasa Dengan Stok Perniagaan?
Ternakan yang dipelihara sebagai aset ternakan tidak semestinya mempunyai kedudukan yang sama dengan haiwan yang dibeli khusus untuk dijadikan barang dagangan.
Contohnya, seorang penternak mungkin mempunyai beberapa ekor lembu induk untuk pembiakan. Pada masa yang sama, dia membeli lembu lain secara berkala untuk dijual semula kepada pelanggan.
Dalam keadaan seperti ini, kedua-dua kumpulan ternakan perlu dikenal pasti dan direkodkan dengan jelas.
3. Adakah Semua Ternakan Untuk Dijual Terus Menjadi Zakat Perniagaan?
Tidak wajar membuat kesimpulan secara automatik begitu.
PPZ-MAIWP menyatakan bahawa penternak komersial yang mengusahakan ternakan untuk tujuan perniagaan diberi pilihan menggunakan kaedah pengiraan zakat perniagaan atau zakat ternakan.
Ini menunjukkan persoalan tersebut perlu dilihat berdasarkan keadaan penternakan dan kaedah yang digunakan, bukannya semata-mata kerana terdapat aktiviti jual beli.
4. Bila Ternakan Lebih Jelas Sebagai Aktiviti Jual Beli?
Antara petunjuk yang boleh dilihat ialah corak aktiviti penternak.
Jika seseorang membeli ternakan secara berulang, menyimpannya untuk tempoh tertentu dan kemudian menjualnya kepada pelanggan bagi mendapatkan hasil perniagaan, aktiviti tersebut jelas mempunyai unsur perdagangan.
Namun, kewujudan aktiviti jualan sahaja tidak bermaksud semua haiwan yang dimiliki perlu terus dimasukkan ke dalam satu kategori tanpa melihat tujuan setiap kumpulan ternakan.
5. Bagaimana Jika Penternak Membeli Lembu Untuk Dijual Beberapa Bulan Kemudian?
Contohnya, seorang penternak membeli 20 ekor lembu pada awal tahun dengan tujuan untuk dijual semula selepas mencapai berat atau keadaan tertentu.
Ternakan tersebut bukan sekadar dipelihara untuk kegunaan sendiri. Ia merupakan sebahagian daripada aktiviti komersial yang perlu direkodkan sebagai sebahagian daripada operasi perniagaan.
Dalam keadaan seperti ini, penternak perlu menentukan kaedah zakat yang sesuai berdasarkan ketetapan institusi zakat dan struktur perniagaannya.
6. Bagaimana Jika Ternakan Dibeli Untuk Pembiakan Tetapi Anak Akan Dijual?
Situasi ini lebih kompleks.
Seekor lembu induk mungkin dipelihara untuk menghasilkan anak. Anak-anak tersebut pula mungkin dijual selepas mencapai umur atau berat tertentu.
Jangan terus menganggap induk dan anak sebagai kategori yang sama tanpa melihat tujuan pemilikan dan kaedah penternakan yang digunakan.
Rekod berasingan boleh membantu menunjukkan mana satu haiwan pembiakan dan mana satu haiwan yang memang disediakan untuk jualan.
7. Bagaimana Jika Ternakan Dijual Secara Bermusim?
Ada penternak yang tidak menjual ternakan setiap bulan. Sebaliknya, jualan mungkin dibuat pada musim tertentu sahaja.
Contohnya, ternakan dikumpulkan dan dipelihara beberapa bulan sebelum dijual secara serentak.
Ketiadaan jualan setiap bulan tidak semestinya bermaksud aktiviti tersebut bukan perniagaan. Corak keseluruhan aktiviti, tujuan pemilikan dan rekod transaksi lebih penting untuk dinilai.
8. Ternakan Yang Belum Terjual Perlu Direkodkan
Jika ternakan merupakan sebahagian daripada aktiviti jual beli, haiwan yang masih belum terjual tidak sepatutnya hilang daripada rekod hanya kerana belum ada transaksi pada tarikh tersebut.
Penternak sebaiknya merekodkan:
- Bilangan ternakan.
- Tarikh dibeli.
- Kos pembelian.
- Tujuan pembelian.
- Anggaran atau nilai yang digunakan untuk rekod perniagaan.
- Tarikh jualan.
- Harga jualan.
9. Bagaimana Jika Ada Ternakan Untuk Diri Sendiri Dan Untuk Dijual?
Ini antara situasi yang mudah menyebabkan rekod bercampur.
Contohnya, seorang penternak mempunyai 30 ekor lembu. Sebahagiannya ialah induk pembiakan, manakala sebahagian lagi dibeli khusus untuk dijual semula.
Jika semua haiwan dimasukkan ke dalam satu rekod tanpa membezakan tujuan, penternak mungkin sukar menentukan kaedah zakat yang sesuai.
10. Perlu Asingkan Rekod Ternakan
Pengasingan rekod tidak semestinya bermaksud penternak perlu menyediakan sistem yang rumit.
Memadai jika setiap kumpulan mempunyai maklumat yang jelas seperti:
- Ternakan pembiakan.
- Ternakan untuk jualan.
- Ternakan yang baru dibeli.
- Anak ternakan.
- Ternakan yang sudah dijual.
Rekod seperti ini membantu mengelakkan kekeliruan apabila tiba masa untuk membuat taksiran zakat.
11. Bagaimana Dengan Ternakan Yang Dibeli Tetapi Kemudian Tidak Dijual?
Keadaan boleh berubah. Seekor lembu yang pada asalnya dibeli untuk dijual mungkin akhirnya digunakan untuk pembiakan atau dipelihara lebih lama.
Oleh itu, rekod tujuan asal dan perubahan tujuan pemilikan adalah berguna.
Penternak tidak sepatutnya hanya melihat apa yang berlaku pada hari pembelian tanpa mengambil kira perubahan sebenar dalam pengurusan ternakan.
12. Adakah Harga Jualan Menentukan Zakat Ternakan?
Jika menggunakan kaedah zakat ternakan, kadar zakat ditentukan berdasarkan jenis dan bilangan ternakan yang memenuhi syarat, bukan semata-mata berdasarkan harga jualan setiap ekor.
PPZ-MAIWP menetapkan nisab dan kadar tertentu bagi lembu, kerbau, kambing, biri-biri dan unta.
Jika menggunakan kaedah zakat perniagaan pula, asas pengiraan adalah berbeza dan nilai harta perniagaan serta kaedah pengiraan yang digunakan perlu diambil kira.
13. Adakah Boleh Kira Dua Kali?
Perkara ini perlu diberi perhatian oleh penternak yang mempunyai aktiviti campuran.
Jangan mengambil aset atau ternakan yang sama dan mengenakan pengiraan zakat secara bertindih tanpa asas yang jelas.
Jika terdapat keraguan sama ada sesuatu kumpulan ternakan perlu dinilai melalui zakat ternakan atau zakat perniagaan, rujukan kepada institusi zakat negeri adalah lebih selamat.
14. Bagaimana Jika Penternak Menjual Ternakan Secara Kecil-kecilan?
Jualan kecil-kecilan tidak semestinya terus menentukan satu kategori zakat secara automatik.
Perlu dilihat sama ada aktiviti tersebut sekadar menjual lebihan ternakan atau memang merupakan aktiviti perniagaan yang dilakukan secara berterusan.
Contohnya, menjual seekor dua anak kambing yang berlebihan daripada penternakan pembiakan adalah keadaan yang berbeza daripada membeli kambing secara berkala khusus untuk dijual semula.
15. Apa Yang Perlu Disediakan Sebelum Membuat Pengiraan?
Penternak boleh menyediakan rekod berikut:
- Jumlah keseluruhan ternakan.
- Jenis ternakan.
- Tujuan setiap kumpulan ternakan.
- Tarikh pembelian atau kelahiran.
- Rekod ternakan yang telah dijual.
- Rekod ternakan yang masih dimiliki.
- Rekod kewangan perniagaan jika aktiviti dijalankan secara komersial.
Maklumat ini memudahkan penentuan kaedah zakat yang lebih tepat.
16. Zakat Ternakan Atau Zakat Perniagaan: Jangan Tentukan Berdasarkan Nama Sahaja
Nama “penternak” tidak semestinya bermaksud hanya zakat ternakan yang perlu dipertimbangkan. Begitu juga perkataan “jual” tidak semestinya bermaksud semua haiwan terus menjadi stok perniagaan.
Yang lebih penting ialah melihat tujuan pemilikan, cara aktiviti dijalankan dan kaedah zakat yang terpakai.
PPZ-MAIWP sendiri memberikan pilihan kepada penternak komersial untuk menggunakan kaedah zakat perniagaan atau zakat ternakan.
17. Bila Perlu Rujuk Institusi Zakat?
Rujukan amat berguna apabila penternak mempunyai beberapa kategori ternakan dalam satu operasi, contohnya:
- Sebahagian untuk pembiakan.
- Sebahagian untuk jualan.
- Anak ternakan yang akan dijual.
- Ternakan yang dibeli daripada penternak lain.
- Aktiviti jualan yang dilakukan secara berterusan.
Dalam keadaan seperti ini, bawa rekod ternakan dan rekod kewangan kepada institusi zakat negeri supaya kaedah yang sesuai dapat ditentukan berdasarkan keadaan sebenar.
Untuk semakan awal berkaitan jumlah zakat, anda juga boleh menggunakan kalkulator zakat.
Kesimpulan
Ternakan yang dipelihara untuk dijual semula memang mempunyai unsur aktiviti perniagaan, tetapi tidak tepat untuk terus membuat kesimpulan bahawa semua ternakan tersebut secara automatik hanya tertakluk kepada zakat perniagaan.
PPZ-MAIWP menyatakan bahawa penternak komersial diberi pilihan kaedah pengiraan zakat perniagaan atau zakat ternakan. Oleh itu, keadaan sebenar penternakan, tujuan pemilikan dan kaedah yang digunakan perlu dikenal pasti terlebih dahulu.
Perkara paling penting ialah asingkan rekod ternakan mengikut tujuan. Ternakan pembiakan, ternakan untuk jualan, anak ternakan dan ternakan yang telah dijual sebaiknya direkodkan dengan jelas supaya tidak berlaku kekeliruan atau pengiraan berganda.
Artikel seterusnya dalam siri ini: Ternakan Campur Antara Lembu, Kerbau & Kambing: Bagaimana Menyusun Rekod Zakat?
Soalan Lazim (FAQ)
1. Kalau ternakan memang dibeli untuk dijual semula, adakah ia terus menjadi zakat perniagaan?
Tidak semestinya secara automatik. Penternak komersial perlu melihat kaedah zakat yang terpakai. PPZ-MAIWP menyatakan pilihan kaedah zakat perniagaan atau zakat ternakan bagi penternak komersial.
2. Apa beza ternakan pembiakan dengan ternakan untuk dijual?
Ternakan pembiakan biasanya dipelihara sebagai induk untuk menghasilkan anak atau hasil ternakan, manakala ternakan untuk dijual diperoleh atau dipelihara dengan tujuan utama untuk dijadikan jualan. Rekod berasingan amat membantu.
3. Jika hanya menjual anak ternakan sekali-sekala, adakah ia dikira perniagaan?
Tidak boleh ditentukan hanya berdasarkan satu transaksi. Perlu dilihat tujuan penternakan, kekerapan jualan dan corak aktiviti secara keseluruhan.
4. Bolehkah ternakan yang sama dikenakan zakat ternakan dan zakat perniagaan sekali gus?
Jangan membuat pengiraan berganda secara automatik. Jika terdapat pertindihan atau keadaan yang kompleks, rujuk institusi zakat negeri untuk menentukan kaedah yang sesuai.
5. Apa rekod paling penting untuk penternak yang menjual ternakan?
Simpan rekod bilangan ternakan, jenis, tarikh beli atau lahir, tujuan pemilikan, ternakan yang dijual, harga jualan dan rekod kewangan perniagaan jika berkenaan.