Wang Hasil Jualan Perak Bercampur Dengan Simpanan Lain: Bagaimana Menentukan Jumlah Untuk Zakat?
Apabila perak dijual, wang hasil jualan mungkin tidak disimpan dalam akaun berasingan. Dalam banyak keadaan, wang tersebut terus masuk ke akaun bank yang sama dengan simpanan sedia ada.
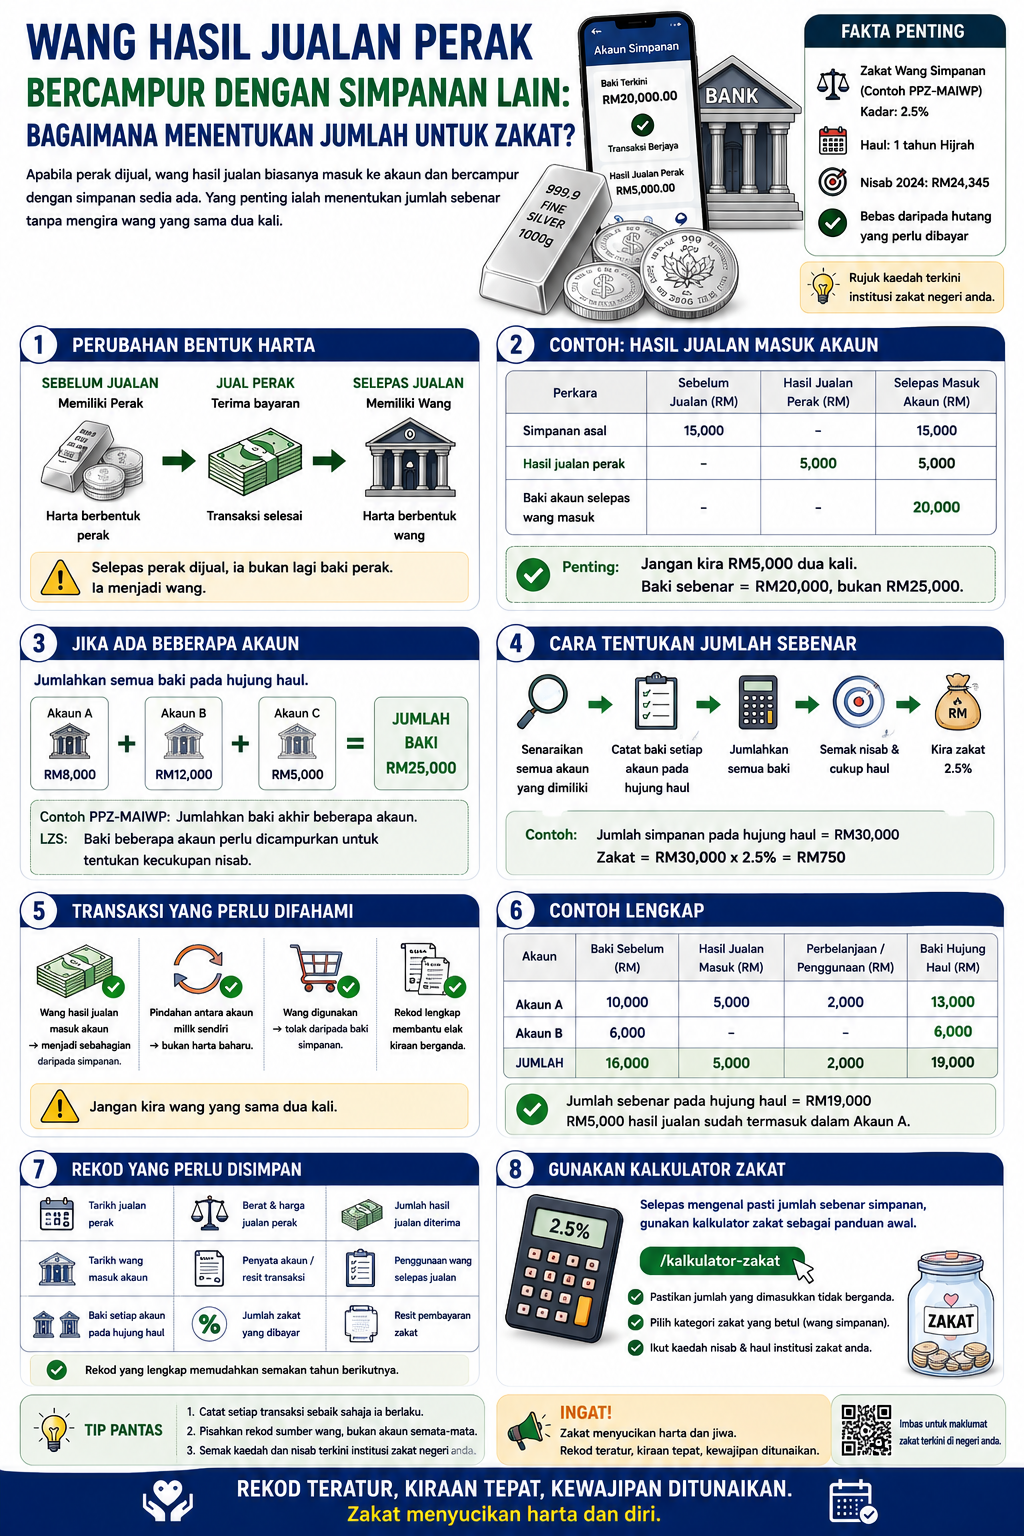
Contohnya, seseorang mempunyai RM15,000 dalam akaun dan kemudian menjual perak lalu menerima RM5,000. Selepas wang tersebut masuk, baki akaun menjadi RM20,000.
Persoalannya, adakah RM5,000 hasil jualan perak perlu dikira secara berasingan? Atau keseluruhan RM20,000 perlu dilihat sebagai satu jumlah simpanan?
Situasi ini memerlukan rekod yang kemas kerana wang yang sama tidak sepatutnya dikira dua kali. Selepas perak dijual, wang hasil jualan telah menjadi sebahagian daripada wang yang dimiliki.
1. Apabila Wang Hasil Jualan Bercampur Dengan Simpanan
Perkara pertama yang perlu difahami ialah perubahan bentuk harta.
Contohnya:
- Simpanan asal: RM15,000
- Hasil jualan perak: RM5,000
- Jumlah dalam akaun: RM20,000
RM5,000 hasil jualan tersebut bukan lagi perlu dicatat sebagai “perak”. Perak telah dijual dan pemilik kini mempunyai wang.
Jika wang tersebut masuk ke akaun yang sama, ia menjadi sebahagian daripada baki akaun tersebut.
2. Jangan Kira RM5,000 Dua Kali
Ini antara kesilapan yang paling mudah berlaku.
Seseorang mungkin mencatat:
- Hasil jualan perak: RM5,000
- Baki akaun: RM20,000
Kemudian kedua-dua angka tersebut dicampurkan menjadi RM25,000.
Ini tidak tepat jika RM5,000 tersebut memang sudah termasuk dalam baki RM20,000.
Rekod yang betul perlu menunjukkan:
RM15,000 + RM5,000 = RM20,000
RM20,000 ialah baki sebenar selepas transaksi, bukannya RM25,000.
3. Adakah Hasil Jualan Perlu Diasingkan?
Untuk tujuan rekod, sangat baik jika hasil jualan dikenal pasti secara berasingan.
Namun, mengenal pasti sumber wang tidak bermaksud wang tersebut perlu dikira sebagai harta yang berasingan apabila ia sudah menjadi sebahagian daripada baki akaun.
Contohnya:
| Perkara Amaun |
| Simpanan sebelum jualan | RM15,000 |
| Hasil jualan perak | RM5,000 |
| Baki selepas wang masuk | RM20,000 |
Rekod seperti ini membantu mengenal pasti asal pertambahan wang tanpa menyebabkan pengiraan berganda.
4. Bagaimana Jika Ada Beberapa Akaun Bank?
Situasi menjadi sedikit lebih kompleks apabila seseorang mempunyai beberapa akaun.
Contohnya:
- Akaun A: RM8,000
- Akaun B: RM12,000
- Akaun C: RM5,000
Jumlah keseluruhan:
RM8,000 + RM12,000 + RM5,000 = RM25,000
PPZ-MAIWP memberikan contoh bahawa baki akhir daripada beberapa akaun simpanan boleh dijumlahkan untuk menentukan jumlah simpanan bagi pengiraan zakat.
LZS juga menerangkan bahawa baki pada hujung haul daripada beberapa akaun simpanan perlu dicampurkan walaupun setiap akaun secara individu mungkin tidak mencapai nisab.
5. Bagaimana Jika Hasil Jualan Masuk Ke Akaun A?
Contohnya:
- Akaun A sebelum jualan: RM10,000
- Hasil jualan perak: RM6,000
- Baki Akaun A selepas transaksi: RM16,000
- Akaun B: RM7,000
Jumlah baki kedua-dua akaun:
RM16,000 + RM7,000 = RM23,000
RM6,000 hasil jualan perak sudah termasuk dalam RM16,000. Oleh itu, jangan tambah RM6,000 sekali lagi.
6. Bagaimana Jika Setiap Akaun Tidak Mencapai Nisab?
Jangan terus melihat setiap akaun secara berasingan tanpa menyemak kaedah institusi zakat yang berkaitan.
Jika seseorang mempunyai beberapa akaun, baki tersebut boleh perlu digabungkan mengikut kaedah zakat simpanan yang digunakan oleh institusi zakat.
LZS secara khusus menerangkan bahawa simpanan dalam beberapa akaun digabungkan untuk menentukan kecukupan nisab.
Contohnya:
| Akaun Baki |
| Akaun A | RM5,000 |
| Akaun B | RM7,000 |
| Akaun C | RM9,000 |
| Jumlah | RM21,000 |
Kaedah sebenar dan paras nisab hendaklah dirujuk kepada institusi zakat negeri berkenaan.
7. Hasil Jualan Perak Bukan Lagi Baki Perak
Selepas transaksi jualan selesai, jangan lagi memasukkan berat perak yang telah dijual dalam jumlah perak yang masih dimiliki.
Contohnya:
- Perak asal: 1,000g
- Dijual: 400g
- Baki perak: 600g
- Hasil jualan: RM4,000
Rekod perlu menunjukkan dua perkara yang berbeza:
- 600g perak yang masih dimiliki;
- RM4,000 wang yang diterima daripada jualan.
Jika RM4,000 tersebut masuk akaun bank, ia kemudian menjadi sebahagian daripada baki wang dalam akaun tersebut.
8. Bagaimana Jika Wang Sudah Digunakan?
Contohnya hasil jualan perak ialah RM8,000.
Selepas menerima wang tersebut:
- RM3,000 digunakan untuk perbelanjaan;
- RM2,000 digunakan membayar hutang;
- RM3,000 masih disimpan.
Jangan merekodkan RM8,000 sebagai wang yang masih disimpan.
Rekod sebenar perlu menunjukkan bahawa hanya RM3,000 daripada hasil jualan tersebut masih berada dalam simpanan, jika tiada transaksi lain yang mengubah jumlah tersebut.
9. Bagaimana Jika Wang Digunakan Untuk Membeli Aset Lain?
Hasil jualan perak mungkin digunakan untuk membeli sesuatu yang lain.
Contohnya:
- Hasil jualan perak: RM10,000
- RM6,000 digunakan membeli aset lain
- RM4,000 kekal dalam akaun
Dalam keadaan ini, rekod perlu memisahkan transaksi jualan daripada pembelian aset baharu.
Jangan menganggap RM10,000 masih berada dalam akaun jika sebahagiannya sudah digunakan.
10. Bagaimana Jika Wang Dipindahkan Antara Akaun?
Perpindahan wang antara akaun milik orang yang sama tidak semestinya mewujudkan harta baharu.
Contohnya:
- Akaun A: RM10,000
- RM5,000 dipindahkan ke Akaun B
- Akaun A: RM5,000
- Akaun B: RM5,000
Jumlah keseluruhan masih RM10,000.
Jika seseorang mengira kedua-dua transaksi tanpa memahami perpindahan tersebut, jumlah simpanan boleh tersalah kira.
11. Rekod Transaksi Lebih Penting Daripada Nama Akaun
Jangan hanya bergantung kepada nama akaun seperti “akaun simpanan”, “akaun gaji” atau “akaun jualan”.
Yang lebih penting ialah mengetahui:
- siapa pemilik wang;
- berapa baki;
- dari mana wang diterima;
- ke mana wang digunakan;
- adakah wang dipindahkan ke akaun lain.
Dengan rekod tersebut, jumlah harta lebih mudah dikenal pasti.
12. Bagaimana Jika Hasil Jualan Masuk Ke Akaun Bersama?
Jika akaun mempunyai dua atau lebih pemilik, jangan terus menganggap keseluruhan baki sebagai milik seorang individu.
Contohnya akaun bersama suami isteri mungkin mempunyai sumber wang daripada kedua-dua pihak.
Rekod pemilikan perlu diperjelaskan berdasarkan keadaan sebenar dan kaedah yang digunakan oleh institusi zakat.
Jika tidak pasti bahagian pemilikan masing-masing, dapatkan pengesahan daripada institusi zakat negeri.
13. Bagaimana Jika Hasil Jualan Bercampur Dengan Gaji?
Ini antara keadaan paling biasa.
Contohnya:
- Baki simpanan daripada gaji: RM18,000
- Hasil jualan perak: RM5,000
- Jumlah baki: RM23,000
Apabila wang sudah bercampur dalam akaun, tidak perlu mencipta dua baki berasingan untuk mengira wang yang sama.
Namun, rekod asal RM5,000 masih boleh disimpan untuk mengetahui bahawa pertambahan tersebut datang daripada jualan perak.
14. Bagaimana Menentukan Jumlah Pada Hujung Haul?
Kaedah pengiraan simpanan bergantung kepada institusi zakat yang berkaitan.
PPZ-MAIWP menerangkan kaedah pengiraan zakat wang simpanan berdasarkan baki akhir apabila cukup nisab dan haul, manakala LZS menyatakan simpanan biasa dikira berdasarkan baki pada hujung haul. 4
Oleh itu, bagi rekod sendiri, sediakan satu senarai semua akaun yang dimiliki pada tarikh semakan.
| Akaun Baki Hujung Haul |
| Akaun A | RM12,000 |
| Akaun B | RM8,000 |
| Akaun C | RM5,000 |
| Jumlah | RM25,000 |
15. Jangan Tolak Hasil Jualan Hanya Kerana Ia Baru Masuk Akaun
Kesilapan lain ialah menganggap wang hasil jualan perlu diketepikan secara automatik daripada jumlah simpanan hanya kerana ia baru diterima.
Selepas wang tersebut menjadi milik anda dan berada dalam akaun, ia perlu dilihat mengikut kaedah zakat wang yang berkenaan.
Jangan membuat keputusan hanya berdasarkan sumber wang tersebut.
Yang penting ialah memahami kategori harta, pemilikan, nisab dan kaedah haul yang digunakan.
16. Bagaimana Jika Hasil Jualan Masuk Pada Pertengahan Haul?
Contohnya seseorang menerima RM10,000 hasil jualan perak pada bulan keenam.
Wang tersebut kemudiannya bercampur dengan simpanan lain.
Jangan terus menganggap tarikh masuk wang itu secara automatik menjadi tarikh haul baharu untuk keseluruhan baki akaun.
Kaedah penilaian wang simpanan perlu dirujuk kepada institusi zakat kerana pendekatan pengiraan boleh mengambil kira baki pada hujung haul atau kaedah yang ditetapkan oleh institusi tersebut.
17. Bagaimana Jika Baki Akaun Turun Selepas Wang Jualan Masuk?
Contohnya:
- Baki asal: RM15,000
- Hasil jualan perak: RM5,000
- Baki selepas transaksi: RM20,000
- Beberapa bulan kemudian digunakan: RM4,000
- Baki akhir: RM16,000
Rekod perlu menunjukkan perubahan tersebut.
Jangan menggunakan RM20,000 sebagai baki akhir jika RM4,000 sudah dikeluarkan sebelum tarikh semakan.
PPZ-MAIWP memberikan contoh pengiraan simpanan menggunakan baki terakhir dalam tempoh yang dinilai.
18. Contoh Lengkap Hasil Jualan Bercampur Dengan Simpanan
Bayangkan seseorang mempunyai:
- Akaun A: RM10,000
- Akaun B: RM6,000
- Hasil jualan perak masuk Akaun A: RM5,000
- Bayaran perbelanjaan: RM2,000
Maka:
Akaun A = RM10,000 + RM5,000 − RM2,000 = RM13,000
Akaun B = RM6,000
Jumlah:
RM13,000 + RM6,000 = RM19,000
RM5,000 hasil jualan tidak ditambah sekali lagi kerana ia sudah termasuk dalam baki Akaun A.
19. Gunakan Kalkulator Zakat Selepas Jumlah Sebenar Dikenal Pasti
Selepas semua akaun disemak dan jumlah sebenar dikenal pasti, anda boleh menggunakan kalkulator zakat sebagai panduan awal.
Sebelum memasukkan angka, pastikan:
- semua akaun yang berkaitan telah disenaraikan;
- wang hasil jualan tidak dikira dua kali;
- pindahan antara akaun tidak dikira sebagai wang baharu;
- wang yang sudah digunakan tidak dimasukkan sebagai baki yang masih dimiliki;
- kaedah nisab dan haul yang digunakan adalah sesuai dengan institusi zakat berkaitan.
20. Simpan Rekod Akhir Untuk Rujukan Tahun Berikutnya
Selepas selesai membuat semakan, simpan satu rekod ringkas yang mengandungi:
- tarikh semakan;
- nama setiap akaun;
- baki setiap akaun;
- hasil jualan perak yang diterima;
- transaksi besar selepas jualan;
- jumlah keseluruhan simpanan;
- jumlah zakat yang dibayar;
- resit pembayaran.
Rekod ini akan membantu apabila anda membuat semakan pada tahun berikutnya.
Ia juga mengelakkan anda daripada perlu mengingat semula bagaimana wang hasil jualan perak bercampur dengan simpanan lain.
Kesimpulan
Apabila hasil jualan perak bercampur dengan simpanan lain, perkara paling penting ialah menentukan jumlah sebenar wang yang masih dimiliki tanpa mengira wang yang sama dua kali.
Jika RM5,000 hasil jualan perak dimasukkan ke dalam akaun yang sudah mempunyai RM15,000, baki menjadi RM20,000. Jangan mengira RM5,000 tersebut sekali lagi sebagai tambahan kepada RM20,000 kerana ia sudah termasuk dalam baki akaun.
Jika terdapat beberapa akaun, baki perlu disemak mengikut kaedah institusi zakat yang berkaitan. PPZ-MAIWP memberikan kaedah pengiraan yang menjumlahkan baki beberapa akaun simpanan, manakala LZS juga menyatakan baki daripada beberapa akaun perlu dicampurkan untuk menentukan kecukupan nisab. 6
Dalam masa yang sama, rekod sumber wang tetap berguna. Simpan bukti bahawa sesuatu pertambahan datang daripada jualan perak, tetapi jangan menganggap sumber wang yang berbeza menjadikan wang tersebut perlu dikira berkali-kali.
Akhir sekali, semak kaedah institusi zakat negeri anda kerana kaedah nisab, haul dan pengiraan simpanan perlu mengikut panduan yang berkuat kuasa. Jika keadaan melibatkan banyak akaun, pemilikan bersama atau transaksi yang kompleks, dapatkan pengesahan daripada institusi zakat berkaitan.
Soalan Lazim (FAQ)
1. Jika hasil jualan perak masuk ke akaun yang sudah ada simpanan, perlu dikira dua kali?
Tidak. Jika wang hasil jualan sudah termasuk dalam baki akaun, ia tidak boleh dikira sekali lagi sebagai jumlah tambahan. Yang perlu dikira ialah jumlah harta sebenar yang dimiliki.
2. Jika saya ada beberapa akaun bank, perlu campurkan semua baki?
Kaedah institusi zakat perlu dirujuk. PPZ-MAIWP dan LZS masing-masing menerangkan penggabungan baki beberapa akaun untuk menentukan jumlah simpanan dan kecukupan nisab.
3. Adakah saya perlu asingkan wang hasil jualan perak daripada simpanan lain?
Tidak semestinya perlu mengasingkan akaun, tetapi sangat baik untuk menyimpan rekod sumber wang tersebut. Ini memudahkan anda mengesan transaksi tanpa mengira wang yang sama dua kali.
4. Jika sebahagian wang hasil jualan sudah digunakan, jumlah mana yang perlu direkodkan?
Rekodkan jumlah yang diterima terlebih dahulu, kemudian catat jumlah yang telah digunakan dan baki yang masih dimiliki. Jangan menganggap keseluruhan hasil jualan masih berada dalam akaun jika sebahagiannya sudah digunakan.
5. Bolehkah saya gunakan kalkulator zakat untuk kira jumlah simpanan?
Ya. Gunakan kalkulator zakat sebagai panduan awal selepas jumlah sebenar simpanan dikenal pasti. Untuk pengiraan akhir, ikut kaedah institusi zakat negeri yang berkaitan.