Hasil Jualan Perak Masih Dalam Akaun: Adakah Ia Perlu Dimasukkan Dalam Pengiraan Zakat?
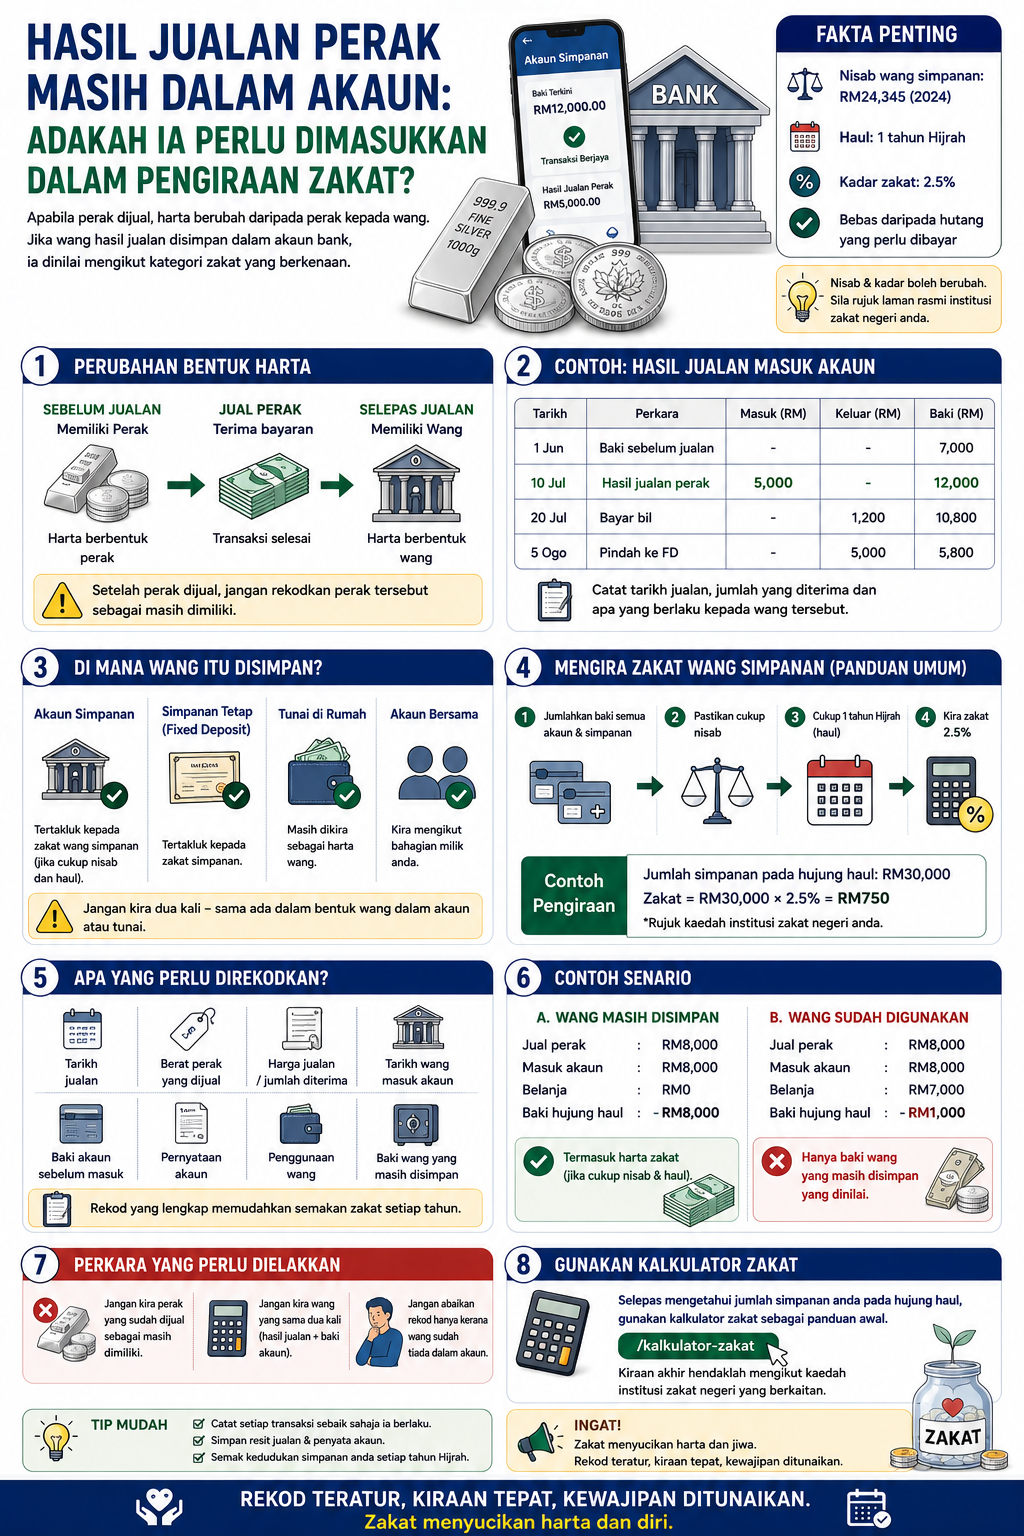
Apabila seseorang menjual jongkong atau syiling perak, bentuk hartanya berubah daripada perak kepada wang. Jika wang hasil jualan tersebut terus digunakan, kedudukannya berbeza daripada wang yang masih disimpan.
Persoalan menjadi lebih menarik apabila hasil jualan tidak digunakan dan masih berada dalam akaun bank. Adakah wang tersebut masih dianggap sebagai sebahagian daripada zakat perak? Atau ia perlu dilihat sebagai wang simpanan?
Perbezaan ini penting kerana selepas transaksi jualan selesai, pemilik tidak lagi memegang aset perak yang sama. Sebaliknya, dia memegang wang yang diterima daripada jualan tersebut.
Artikel ini memberi fokus khusus kepada wang hasil jualan perak yang masih berada dalam akaun, termasuk cara merekod transaksi, perubahan bentuk harta dan perkara yang perlu disemak sebelum membuat pengiraan zakat.
1. Apa Berlaku Kepada Harta Selepas Perak Dijual?
Apabila perak dijual dan bayaran diterima, pemilikan berubah daripada perak kepada wang.
Contohnya:
- Perak dijual: 500 gram
- Hasil jualan: RM4,000
- RM4,000 dimasukkan ke akaun bank
Selepas transaksi tersebut, pemilik tidak lagi memiliki 500 gram perak tadi. Sebaliknya, dia memiliki wang RM4,000.
Jadi, rekod selepas jualan perlu membezakan antara perak yang sudah dijual dengan wang yang diterima daripada jualan.
2. Adakah Wang Hasil Jualan Masih Dikira Sebagai Zakat Perak?
Jangan terus menganggap wang tersebut masih perlu direkodkan sebagai berat perak.
Selepas jualan selesai, bentuk harta telah berubah. Wang yang diterima perlu dilihat berdasarkan kategori harta yang baharu dan syarat zakat yang berkaitan.
Ini bermaksud:
500 gram perak → dijual → RM4,000 wang
Rekod selepas transaksi tidak lagi sepatutnya berbentuk “500 gram perak masih dimiliki”.
3. Jika Wang Terus Masuk Akaun Bank
Keadaan ini sangat biasa.
Contohnya seseorang menjual perak dan pembeli membuat bayaran terus ke akaun bank.
Rekod boleh dibuat seperti berikut:
| Tarikh Transaksi Amaun Baki |
| 10 September | Hasil jualan perak masuk | RM5,000 | RM12,000 |
Catatan ini menunjukkan bahawa RM5,000 tersebut merupakan wang yang diterima daripada jualan perak.
4. Adakah Wang Itu Automatik Kena Zakat Pada Hari Jualan?
Jangan terus membuat kesimpulan bahawa setiap wang hasil jualan automatik menjadi zakat pada hari ia diterima.
Selepas wang diterima, perlu dilihat kategori harta tersebut serta kaedah zakat yang digunakan oleh institusi zakat negeri berkenaan.
PPZ-MAIWP menerangkan bahawa wang yang disimpan dalam akaun bank boleh dikenakan zakat apabila memenuhi syarat nisab dan haul, dengan kaedah pengiraan zakat wang simpanan yang ditetapkan. 2
Oleh itu, tarikh wang diterima dan bagaimana wang tersebut disimpan perlu direkodkan.
5. Bagaimana Jika Wang Hasil Jualan Terus Digunakan?
Situasi ini berbeza daripada wang yang dibiarkan dalam akaun.
Contohnya:
- Jual perak: RM5,000
- Bayar bil: RM1,000
- Bayar keperluan keluarga: RM2,000
- Baki: RM2,000
Jangan menyimpan rekod seolah-olah RM5,000 masih berada dalam simpanan.
Rekod sebenar ialah wang tersebut telah diterima, kemudian sebahagiannya telah digunakan.
6. Bagaimana Jika Wang Disimpan Dalam Akaun?
Jika keseluruhan hasil jualan masih berada dalam akaun, jumlah tersebut menjadi sebahagian daripada wang yang berada dalam simpanan pemilik.
Contohnya:
- Baki sebelum jualan: RM10,000
- Hasil jualan perak: RM5,000
- Jumlah selepas wang masuk: RM15,000
Dalam keadaan ini, rekod akaun perlu menunjukkan perubahan baki selepas transaksi.
PPZ-MAIWP menerangkan bahawa wang dalam akaun simpanan boleh tertakluk kepada zakat apabila memenuhi syarat yang berkaitan.
7. Adakah Perlu Asingkan Akaun Khas Untuk Hasil Jualan Perak?
Tidak semestinya perlu membuka akaun khas hanya kerana wang tersebut datang daripada jualan perak.
Namun, akaun atau rekod berasingan boleh memudahkan semakan jika jumlah transaksi banyak.
Jika wang dimasukkan ke akaun yang sama dengan simpanan lain, catat transaksi tersebut supaya sumber pertambahan baki dapat dikenal pasti.
8. Bagaimana Jika Hasil Jualan Bercampur Dengan Simpanan Sedia Ada?
Contohnya:
- Simpanan sedia ada: RM20,000
- Hasil jualan perak: RM8,000
- Jumlah dalam akaun: RM28,000
Jangan menganggap RM8,000 itu masih merupakan “zakat perak”. Wang tersebut telah bercampur dengan wang simpanan lain.
Untuk pengiraan zakat wang simpanan, kaedah institusi zakat yang berkaitan perlu digunakan bagi menentukan baki yang dinilai.
LZS, sebagai contoh, menerangkan bahawa baki daripada beberapa akaun simpanan perlu digabungkan untuk menentukan kecukupan nisab bagi zakat simpanan. 4
9. Tarikh Wang Masuk Akaun Perlu Dicatat
Tarikh transaksi sangat penting untuk rekod.
Contohnya:
| Tarikh Perkara Amaun |
| 5 Mac | Baki akaun | RM10,000 |
| 20 Ogos | Hasil jualan perak | RM8,000 |
Dengan rekod ini, anda boleh mengenal pasti bila wang hasil jualan mula menjadi sebahagian daripada simpanan.
10. Bagaimana Jika Wang Dipindahkan Ke Akaun Lain?
Perpindahan wang antara akaun tidak semestinya bermaksud harta tersebut telah berubah pemilik.
Contohnya:
- Akaun A menerima RM8,000 daripada jualan perak.
- RM8,000 dipindahkan ke Akaun B milik orang yang sama.
Ini ialah perpindahan dalaman.
Jangan mencatatnya sebagai pendapatan atau jualan baharu. Sebaliknya, catat sebagai pemindahan supaya jumlah harta tidak dikira dua kali.
11. Bagaimana Jika Wang Masuk Akaun Bersama?
Jika hasil jualan masuk ke akaun bersama pasangan atau ahli keluarga, keadaan pemilikan perlu dikenal pasti.
Jangan terus menganggap keseluruhan baki akaun sebagai milik seorang individu jika akaun tersebut mempunyai lebih daripada seorang pemilik.
Simpan rekod transaksi dan bahagian wang yang sebenarnya menjadi hak setiap pemilik.
Jika status pemilikan tidak jelas, dapatkan nasihat institusi zakat.
12. Bagaimana Jika Wang Hasil Jualan Disimpan Dalam Fixed Deposit?
Jika wang hasil jualan dipindahkan daripada akaun biasa ke simpanan tetap, rekod perlu menunjukkan perubahan tersebut.
Contohnya:
- 20 Ogos: RM8,000 masuk akaun.
- 1 September: RM8,000 dipindahkan ke simpanan tetap.
Jangan menganggap wang tersebut telah hilang daripada rekod hanya kerana ia berpindah ke produk simpanan yang lain.
Kaedah zakat untuk simpanan tersebut perlu dirujuk kepada institusi zakat yang berkaitan.
13. Bagaimana Jika Wang Hasil Jualan Disimpan Dalam Bentuk Tunai?
Wang tidak semestinya berada dalam akaun bank.
Jika hasil jualan dikeluarkan dan disimpan secara tunai di rumah, jumlah tersebut masih merupakan wang milik pemilik.
Oleh itu, jangan membuang rekod hanya kerana wang sudah tidak berada dalam akaun.
Catat:
- tarikh pengeluaran;
- jumlah dikeluarkan;
- jumlah yang masih disimpan;
- penggunaan jika ada.
14. Bagaimana Jika Wang Hasil Jualan Digunakan Untuk Beli Perak Semula?
Contohnya:
- Jual perak: RM8,000
- Gunakan RM5,000 untuk membeli perak baharu
- Baki wang: RM3,000
Dalam keadaan ini berlaku dua transaksi berbeza:
- Perak lama telah dijual.
- Perak baharu telah dibeli.
Jangan menyatukan kedua-dua transaksi sebagai satu rekod sahaja.
Catat tarikh, berat dan harga perak baharu secara berasingan.
15. Bagaimana Jika Hasil Jualan Digunakan Untuk Membayar Hutang?
Contohnya seseorang menerima RM10,000 daripada jualan perak dan terus menggunakan RM6,000 untuk membayar hutang.
Rekod perlu menunjukkan:
- Hasil jualan: RM10,000
- Bayaran hutang: RM6,000
- Baki wang: RM4,000
Jangan menganggap keseluruhan RM10,000 masih berada dalam simpanan selepas transaksi tersebut.
16. Bagaimana Jika Wang Hasil Jualan Kekal Lama Dalam Akaun?
Jika wang tersebut terus disimpan, tempoh dan kaedah zakat wang simpanan perlu diberi perhatian.
PPZ-MAIWP menyatakan zakat wang simpanan dikenakan apabila jumlah simpanan memenuhi nisab dan haul, dengan kadar 2.5% berdasarkan kaedah yang diterangkan oleh institusi tersebut.
LZS pula menerangkan bahawa simpanan biasa dikira berdasarkan baki pada hujung haul dan beberapa akaun boleh digabungkan untuk menentukan kecukupan nisab.
Ini menunjukkan pentingnya membezakan rekod jualan perak daripada rekod wang simpanan selepas jualan.
17. Jangan Kira Wang Yang Sama Dua Kali
Kesilapan ini boleh berlaku apabila seseorang mencatat:
- 500 gram perak sebagai aset yang masih dimiliki;
- RM5,000 sebagai hasil jualan;
- RM5,000 lagi sebagai baki akaun.
Jika RM5,000 hasil jualan itu ialah jumlah yang sama dengan RM5,000 dalam akaun, ia tidak sepatutnya dikira sebagai dua harta berasingan.
Rekod perlu menunjukkan bahawa:
Perak dijual → wang diterima → wang masuk akaun.
18. Rekod Paling Mudah Untuk Hasil Jualan Perak
Gunakan jadual ringkas seperti berikut:
| Tarikh Transaksi Berat Perak Hasil Baki Wang |
| 1 Jan | Beli | 1,000g | - | - |
| 20 Ogos | Jual | 500g | RM5,000 | RM5,000 |
| 30 Ogos | Bayar keperluan | - | - | RM3,000 |
Rekod ini menunjukkan dengan jelas apa yang berlaku kepada hasil jualan.
19. Gunakan Kalkulator Zakat Selepas Kategori Harta Dikenal Pasti
Selepas mengenal pasti sama ada wang tersebut masih menjadi simpanan, telah digunakan atau telah ditukar kepada aset lain, anda boleh menggunakan kalkulator zakat sebagai panduan awal.
Jangan masukkan hasil jualan perak sebagai berat perak jika perak tersebut sudah tidak dimiliki.
Begitu juga, jangan kira wang yang sama dua kali apabila ia telah dimasukkan ke dalam baki akaun.
20. Simpan Rekod Jualan Dan Rekod Akaun Bersama
Untuk memudahkan semakan tahunan, simpan sekurang-kurangnya:
- resit jualan perak;
- tarikh jualan;
- berat perak yang dijual;
- harga jualan;
- jumlah wang diterima;
- tarikh wang masuk akaun;
- penyata bank jika berkaitan;
- rekod penggunaan wang;
- baki wang yang masih disimpan.
Dengan rekod ini, lebih mudah untuk membezakan antara harta perak yang sudah dijual dan wang yang kini menjadi simpanan.
21. Wang Hasil Jualan Perak Bercampur Dengan Simpanan Lain: Bagaimana Menentukan Jumlah Untuk Zakat?
Ini menjadi langkah terakhir dalam rangkaian topik ini. Selepas wang hasil jualan masuk ke akaun dan bercampur dengan simpanan lain, persoalan seterusnya ialah bagaimana menentukan jumlah wang yang perlu dinilai tanpa mengira wang yang sama dua kali.
Artikel seterusnya akan menjadi artikel final untuk content chain perak, dengan fokus kepada penggabungan hasil jualan perak dengan simpanan sedia ada.
Kesimpulan
Apabila perak dijual dan wang hasil jualan masih berada dalam akaun, perkara paling penting ialah memahami bahawa bentuk harta telah berubah.
Perak yang telah dijual tidak lagi boleh direkodkan sebagai perak yang masih dimiliki. Wang yang diterima pula perlu dilihat sebagai wang dan dinilai mengikut kategori serta kaedah zakat yang berkaitan.
Jika wang tersebut bercampur dengan simpanan sedia ada, jangan kira jumlah yang sama dua kali. Catat tarikh jualan, jumlah hasil jualan, tarikh wang diterima dan baki akaun selepas transaksi.
PPZ-MAIWP menerangkan bahawa wang dalam akaun simpanan tertakluk kepada zakat apabila memenuhi syarat nisab dan haul, manakala LZS menerangkan kaedah pengiraan simpanan berdasarkan baki dan penggabungan beberapa akaun mengikut kaedah yang ditetapkan.
Oleh itu, untuk situasi yang melibatkan jualan perak, simpanan bercampur atau perubahan harta yang banyak, simpan rekod lengkap dan rujuk institusi zakat negeri yang berkaitan jika terdapat keraguan tentang kaedah pengiraan.
Soalan Lazim (FAQ)
1. Jika hasil jualan perak masih dalam akaun bank, adakah ia perlu dimasukkan dalam zakat?
Wang tersebut telah berubah menjadi wang simpanan selepas perak dijual. Jika memenuhi syarat zakat wang simpanan mengikut kaedah institusi zakat yang berkaitan, ia perlu dinilai dalam kategori tersebut. PPZ-MAIWP menyatakan wang simpanan dalam akaun boleh dikenakan zakat apabila memenuhi nisab dan haul.
2. Adakah hasil jualan perak perlu dikira sebagai perak dan wang sekali?
Tidak. Jika perak sudah dijual, jangan rekodkan perak tersebut sebagai masih dimiliki dan pada masa sama mengira hasil jualannya sebagai harta berasingan. Elakkan pengiraan dua kali.
3. Bagaimana jika hasil jualan perak bercampur dengan wang simpanan lain?
Rekodkan transaksi masuk tersebut, kemudian lihat jumlah simpanan mengikut kaedah zakat wang simpanan yang digunakan oleh institusi zakat. LZS menerangkan bahawa baki beberapa akaun boleh digabungkan untuk menentukan kecukupan nisab.
4. Jika wang hasil jualan terus digunakan, adakah masih perlu direkodkan?
Ya. Catat jumlah yang diterima dan apa yang berlaku kepada wang tersebut. Ini membantu menunjukkan bahawa wang tersebut tidak lagi berada dalam simpanan jika telah digunakan.
5. Bolehkah kalkulator zakat digunakan untuk hasil jualan perak?
Boleh sebagai panduan awal, tetapi pastikan wang tersebut dimasukkan mengikut kategori harta yang betul. Kalkulator zakat tidak sepatutnya digunakan untuk mengira perak yang sudah dijual sebagai perak yang masih dimiliki.