Resit Zakat Tahun Lepas: Boleh Tuntut dalam Tahun Taksiran Semasa?
Resit zakat merupakan dokumen penting untuk menuntut rebat cukai pendapatan. Namun, ada pembayar cukai yang baru menemui resit lama ketika hendak mengisi e-Filing, atau terlupa memasukkan bayaran zakat dalam borang cukai tahun sebelumnya.
Persoalannya, bolehkah resit zakat tahun lepas digunakan untuk mendapatkan rebat cukai dalam tahun taksiran semasa? Jawapannya bergantung pada tarikh sebenar bayaran zakat dibuat dan tahun taksiran yang berkaitan.
1. Bolehkah Resit Zakat Tahun Lepas Dituntut Tahun Ini?
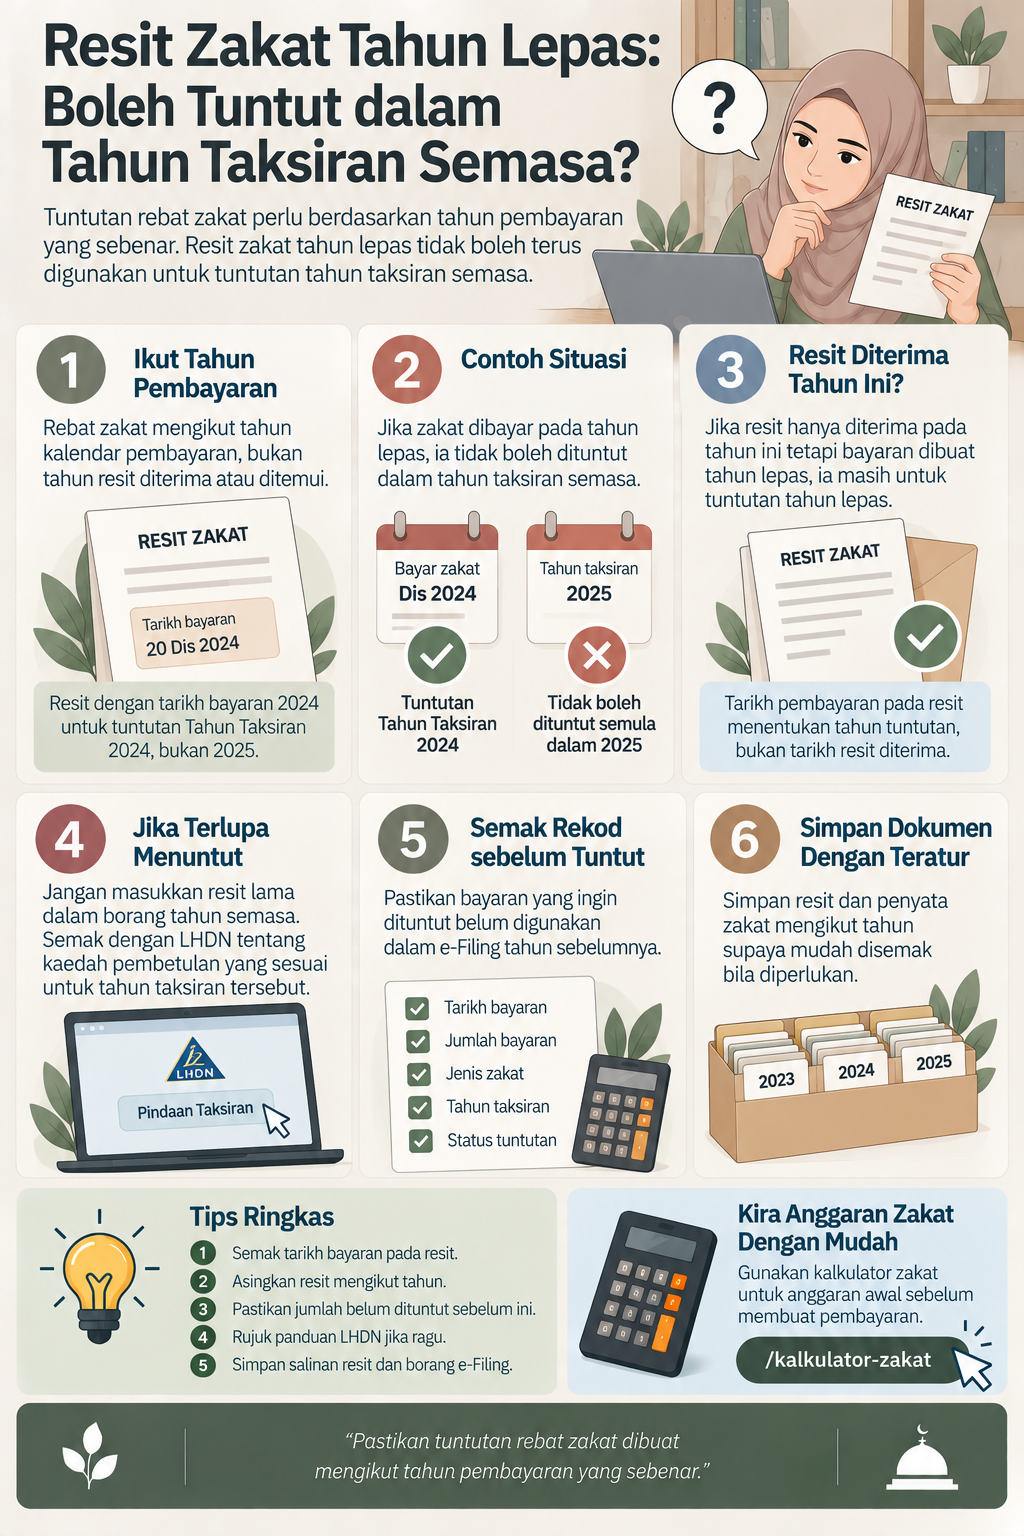
Secara umumnya, tidak boleh memasukkan bayaran zakat yang dibuat pada tahun kalendar sebelumnya sebagai rebat zakat bagi tahun kalendar semasa. Rebat zakat ditentukan berdasarkan bayaran yang dibuat dalam tahun kalendar berkenaan, tertakluk kepada syarat LHDN.
Contohnya, jika zakat dibayar pada Disember 2025, bayaran tersebut berkaitan dengan Tahun Taksiran 2025. Resit itu tidak boleh digunakan semula sebagai tuntutan baharu bagi Tahun Taksiran 2026 hanya kerana pembayar cukai baru menemui resit tersebut pada tahun 2026.
2. Fahami Perbezaan Tahun Pembayaran dan Tahun Taksiran
Tahun pembayaran merujuk kepada tahun sebenar wang zakat dibayar. Tahun taksiran pula ialah tahun yang digunakan untuk menentukan pendapatan dan cukai bagi tempoh berkenaan.
Bagi tuntutan rebat zakat individu, tarikh pembayaran sangat penting. Tahun zakat itu dikira atau diperuntukkan tidak semestinya menentukan tahun tuntutan cukai jika pembayaran dibuat pada tahun yang berbeza.
3. Contoh Resit Zakat yang Dibayar pada Tahun Sebelumnya
Bayangkan seorang pembayar cukai membayar zakat pendapatan sebanyak RM800 pada 20 Disember 2025. Dia terlupa memasukkan bayaran itu ketika mengisi e-Filing bagi Tahun Taksiran 2025.
Pada tahun 2026, dia menemui semula resit tersebut. Bayaran RM800 itu tidak boleh terus dimasukkan sebagai rebat Tahun Taksiran 2026 kerana tarikh pembayarannya adalah pada tahun 2025.
Dalam keadaan ini, dia perlu menyemak dengan LHDN sama ada tuntutan bagi Tahun Taksiran 2025 masih boleh diperbetulkan atau dipertimbangkan melalui saluran yang bersesuaian.
4. Bagaimana Jika Resit Hanya Diterima pada Tahun Ini?
Tarikh resit diterima tidak semestinya sama dengan tarikh pembayaran dibuat. Sebagai contoh, seseorang membayar zakat pada Disember 2025 tetapi hanya menerima salinan resit pada Januari 2026.
Jika rekod rasmi mengesahkan bayaran dibuat pada Disember 2025, bayaran itu pada asasnya berkaitan dengan Tahun Taksiran 2025. Resit yang diterima kemudian boleh digunakan sebagai bukti bagi bayaran tersebut, tetapi tidak mengubah tahun pembayaran.
5. Bagaimana Jika Bayaran Zakat Dibuat pada Januari Tahun Ini?
Jika bayaran zakat benar-benar dibuat pada Januari 2026, bayaran tersebut pada asasnya berkaitan dengan Tahun Taksiran 2026, walaupun zakat itu dikira berdasarkan pendapatan atau harta bagi tempoh sebelumnya.
Oleh itu, semak tarikh transaksi pada resit atau rekod rasmi institusi zakat. Jangan hanya bergantung pada tahun yang dinyatakan dalam pengiraan zakat atau tempoh pendapatan yang menjadi asas pengiraan.
6. Bagaimana Jika Terlupa Menuntut Rebat Zakat?
Jika bayaran zakat layak dituntut tetapi tertinggal daripada e-Filing tahun sebelumnya, jangan terus memasukkannya dalam borang tahun semasa untuk menggantikan tuntutan yang tertinggal.
Semak dahulu status borang cukai bagi tahun berkenaan dan hubungi LHDN untuk mendapatkan arahan tentang pembetulan atau permohonan yang sesuai. Kaedah yang dibenarkan boleh bergantung pada jenis kesilapan, status pemfailan dan tempoh yang telah berlalu.
7. Bolehkah Membuat Pindaan e-Filing bagi Tahun Sebelumnya?
LHDN menyediakan kaedah tertentu untuk membetulkan maklumat cukai yang telah dihantar. Namun, bukan semua kesilapan boleh dibetulkan menggunakan saluran yang sama.
e-Permohonan Pindaan BE, misalnya, disediakan bagi kes tertentu seperti pendapatan terlebih lapor atau tuntutan pelepasan dan rebat yang terkurang. Jika situasi anda tidak termasuk dalam kategori yang dibenarkan, rujuk LHDN tentang kaedah pembetulan yang sesuai.
Jangan membuat pindaan sendiri berdasarkan andaian bahawa semua resit lama boleh dituntut semula. Ikuti panduan rasmi untuk tahun taksiran yang terlibat.
8. Dokumen yang Perlu Disediakan
Sebelum menghubungi LHDN, kumpulkan dokumen yang dapat membantu menjelaskan situasi anda, antaranya:
- Resit rasmi pembayaran zakat.
- Bukti transaksi atau penyata pembayaran, jika berkaitan.
- Tarikh dan jumlah bayaran zakat.
- Salinan e-Filing atau maklumat borang bagi tahun taksiran yang terlibat.
- Penjelasan ringkas tentang sebab bayaran zakat tidak dituntut sebelum ini.
Dokumen yang diperlukan mungkin berbeza mengikut kes. Simpan dokumen asal dan salinan untuk rujukan jika diminta oleh LHDN.
9. Bagaimana Jika Resit Hilang tetapi Rekod Bayaran Masih Ada?
Jika resit asal hilang, hubungi institusi zakat yang menerima bayaran untuk mendapatkan salinan atau pengesahan pembayaran. Pastikan maklumat pada rekod tersebut menunjukkan tarikh dan jumlah bayaran yang tepat.
Walau bagaimanapun, mendapatkan salinan resit tidak secara automatik membolehkan tuntutan dibuat dalam tahun taksiran semasa. Tahun pembayaran masih perlu dikenal pasti terlebih dahulu.
10. Bolehkah Resit Zakat Digunakan Dua Kali?
Tidak. Resit yang sama tidak sepatutnya digunakan untuk menuntut bayaran zakat yang sama dalam dua tahun taksiran berbeza. Tuntutan perlu mencerminkan pembayaran sebenar dan tahun yang betul.
Jika anda tidak pasti sama ada sesuatu bayaran telah dituntut dalam e-Filing terdahulu, semak salinan borang cukai dan rekod pembayaran sebelum membuat tuntutan baharu.
11. Adakah Semua Jenis Zakat Mengikut Prinsip yang Sama?
Maklumat LHDN menyatakan bahawa zakat yang layak untuk rebat individu merangkumi bayaran zakat, fitrah dan bayaran lain yang diwajibkan oleh agama Islam kepada pihak berkuasa agama yang ditubuhkan di bawah undang-undang bertulis, tertakluk kepada syarat yang ditetapkan.
Untuk menentukan tahun tuntutan, perkara penting ialah tarikh bayaran dibuat. Jika bayaran melibatkan keadaan khas atau rekod yang tidak jelas, dapatkan pengesahan daripada institusi zakat dan LHDN.
12. Berapa Banyak Rebat Zakat yang Boleh Dituntut?
Rebat zakat individu dihadkan kepada jumlah cukai pendapatan yang dikenakan bagi tahun taksiran berkenaan. Ini bermaksud amaun rebat tidak boleh melebihi cukai yang dikenakan.
Jika jumlah zakat lebih tinggi daripada cukai yang dikenakan, lebihan itu tidak secara automatik menjadi bayaran balik cukai atau kredit untuk tahun berikutnya. Oleh itu, pastikan jumlah bayaran dan pengiraan cukai disemak dengan betul.
13. Cara Mengelakkan Kesilapan Tuntutan pada Masa Hadapan
Amalkan beberapa langkah mudah setiap kali membuat pembayaran zakat:
- Simpan resit rasmi sebaik sahaja pembayaran selesai.
- Catat tarikh, jumlah dan jenis zakat yang dibayar.
- Asingkan resit mengikut tahun kalendar pembayaran.
- Semak semula jumlah yang dimasukkan dalam e-Filing dengan rekod rasmi.
- Simpan salinan borang cukai yang telah dihantar.
Jika anda ingin membuat anggaran bayaran zakat sebelum pembayaran, gunakan kalkulator zakat dan rujuk ketetapan institusi zakat yang berkaitan untuk memastikan pengiraan sesuai dengan keadaan anda.
14. Di Mana Perlu Mendapatkan Pengesahan?
Jika anda menemui resit lama yang belum dituntut, rujuk LHDN dengan menyatakan tahun pembayaran, tahun taksiran dan status e-Filing anda. Terangkan sama ada resit itu baru diterima, hilang sebelum ini atau memang tertinggal daripada tuntutan.
Anda juga boleh menghubungi institusi zakat yang mengeluarkan resit untuk mengesahkan tarikh pembayaran. Pengesahan ini membantu memastikan maklumat yang dikemukakan kepada LHDN adalah tepat.
15. Ringkasan Perkara yang Perlu Disemak
- Kenal pasti tarikh sebenar bayaran zakat dibuat.
- Tentukan tahun taksiran yang sepadan dengan tahun pembayaran.
- Semak sama ada bayaran itu telah dituntut sebelum ini.
- Jika tertinggal, dapatkan panduan LHDN tentang pembetulan yang dibenarkan.
- Sediakan resit dan dokumen sokongan sebelum membuat permohonan.
Kesimpulan
Resit zakat tahun lepas tidak boleh terus digunakan untuk menuntut rebat dalam tahun taksiran semasa jika pembayaran sebenar dibuat pada tahun sebelumnya. Tuntutan rebat zakat perlu berdasarkan tahun pembayaran yang betul, bukan semata-mata tahun resit diterima atau ditemui.
Jika anda terlupa menuntut bayaran zakat dalam e-Filing terdahulu, semak pilihan pembetulan dengan LHDN dan sediakan dokumen sokongan yang berkaitan. Langkah ini membantu mengelakkan tuntutan berganda atau kesilapan tahun taksiran.
Soalan Lazim (FAQ)
1. Bolehkah resit zakat tahun 2025 dituntut dalam Tahun Taksiran 2026?
Secara umumnya, tidak. Jika pembayaran dibuat pada tahun 2025, bayaran itu berkaitan dengan Tahun Taksiran 2025 dan bukan tuntutan baharu bagi Tahun Taksiran 2026.
2. Bagaimana jika saya terlupa memasukkan zakat dalam e-Filing tahun lepas?
Hubungi LHDN untuk menyemak kaedah pembetulan yang sesuai bagi tahun taksiran tersebut. Sediakan resit rasmi dan maklumat borang cukai yang telah dihantar.
3. Jika resit hanya diterima tahun ini, bolehkah saya tuntut tahun ini?
Tidak semestinya. Tahun tuntutan bergantung pada tarikh sebenar pembayaran, bukan tarikh resit diterima.
4. Bolehkah satu resit zakat digunakan untuk dua tahun taksiran?
Tidak. Bayaran yang sama tidak boleh dituntut dua kali. Pastikan tuntutan dibuat dalam tahun taksiran yang betul.
5. Apakah dokumen yang perlu disediakan untuk menyemak tuntutan lama?
Sediakan resit rasmi zakat, bukti pembayaran jika ada, tarikh dan jumlah bayaran serta salinan e-Filing bagi tahun taksiran yang berkaitan. LHDN mungkin meminta dokumen tambahan bergantung pada kes.