Jumlah Zakat Melebihi Cukai Pendapatan: Bolehkah Tuntut Lebihan?
Bayaran zakat boleh diambil kira sebagai rebat cukai pendapatan bagi individu Islam yang memenuhi syarat yang ditetapkan oleh Lembaga Hasil Dalam Negeri Malaysia (LHDN). Namun, timbul persoalan apabila jumlah zakat yang dibayar dalam setahun lebih tinggi daripada cukai pendapatan yang dikenakan. Adakah lebihan zakat itu boleh dituntut semula daripada LHDN?
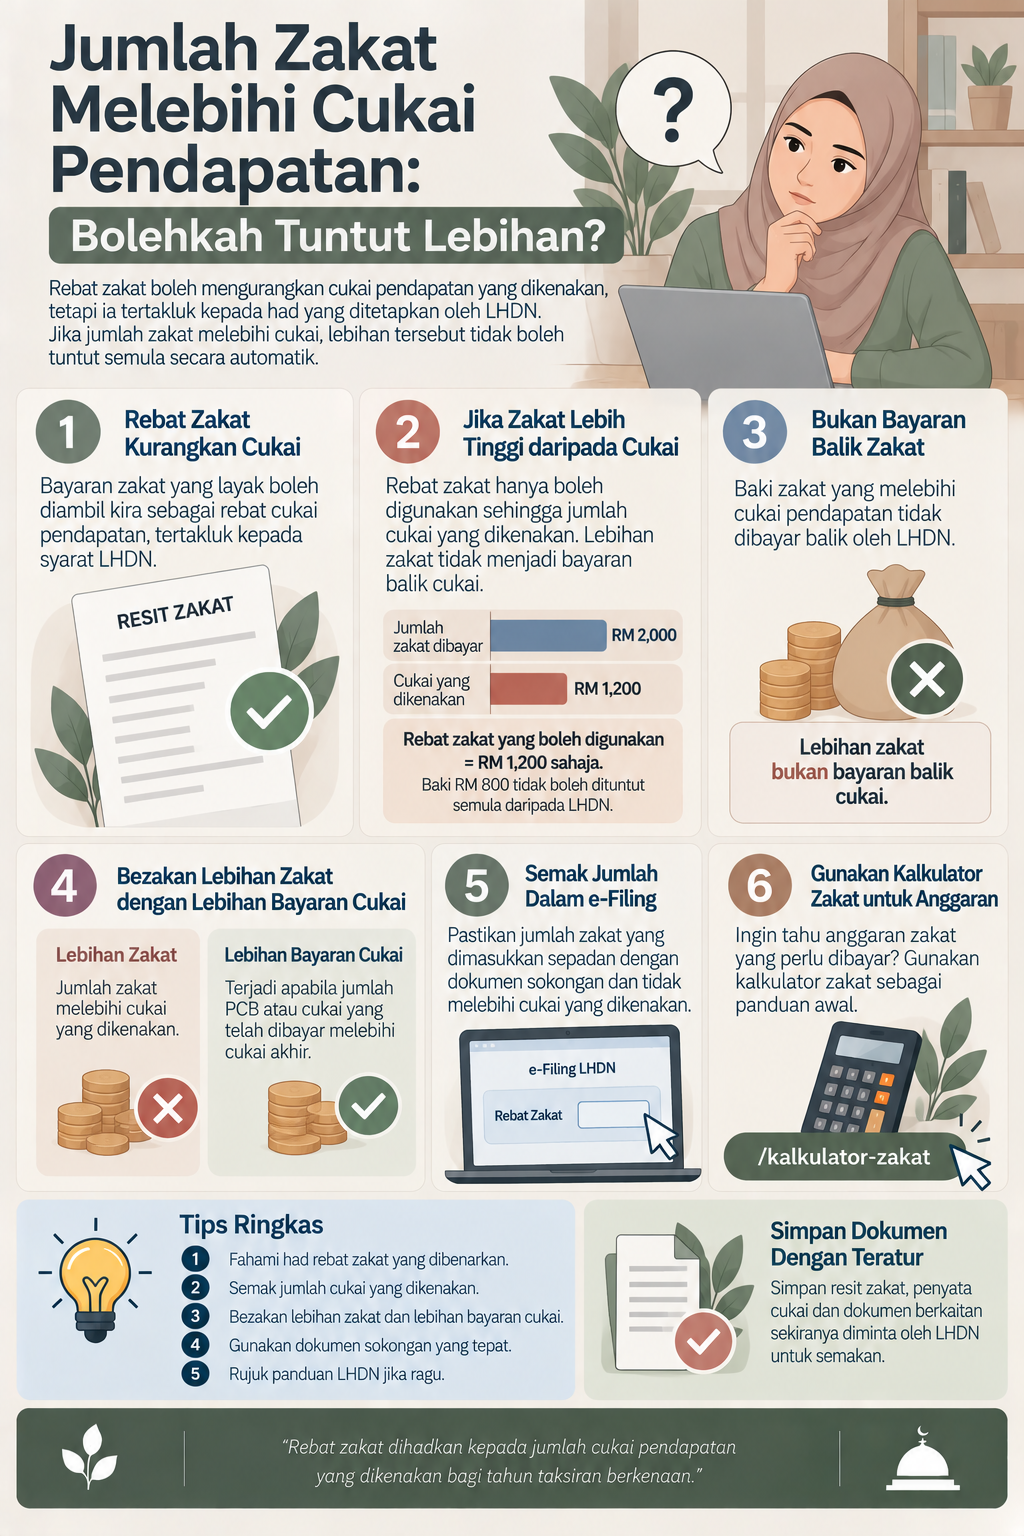
Jawapannya, rebat zakat dihadkan kepada jumlah cukai pendapatan yang dikenakan bagi tahun taksiran berkenaan. Oleh itu, lebihan zakat tidak secara automatik menjadi bayaran balik cukai. Untuk memahami perbezaannya, penting untuk melihat cara rebat zakat dikira dan bagaimana lebihan bayaran cukai ditentukan.
1. Apakah Maksud Rebat Zakat dalam Cukai Pendapatan?
Rebat zakat ialah amaun yang ditolak daripada cukai pendapatan yang dikenakan, tertakluk kepada syarat kelayakan dan had yang ditetapkan. Ia berbeza daripada pelepasan cukai, yang digunakan dalam pengiraan pendapatan bercukai sebelum cukai dikira.
Bagi individu pemastautin Malaysia yang layak, bayaran zakat, fitrah atau bayaran agama Islam yang memenuhi syarat boleh diambil kira sebagai rebat apabila dibayar kepada pihak berkuasa agama yang berkenaan.
Menurut panduan LHDN, jumlah rebat yang dibenarkan tidak boleh melebihi jumlah cukai pendapatan yang dikenakan bagi tahun taksiran tersebut.
2. Jika Zakat Lebih Tinggi daripada Cukai, Apa Berlaku?
Apabila jumlah zakat yang layak dituntut melebihi jumlah cukai pendapatan yang dikenakan, rebat zakat hanya boleh mengurangkan cukai sehingga sifar. Perbezaan antara jumlah zakat dengan cukai tersebut tidak secara automatik dibayar balik oleh LHDN.
Contohnya, jika jumlah zakat yang dibayar ialah RM2,000 sedangkan cukai pendapatan yang dikenakan hanya RM1,200, rebat zakat yang boleh diambil kira adalah setakat RM1,200, tertakluk kepada syarat yang berkenaan.
Baki RM800 tidak menjadi kredit cukai yang boleh dituntut semula secara automatik. Ia juga tidak boleh dianggap sebagai lebihan bayaran cukai hanya kerana jumlah zakat lebih tinggi daripada cukai.
3. Contoh Pengiraan Apabila Zakat Melebihi Cukai
Perhatikan contoh ringkas berikut bagi menjelaskan cara had rebat zakat berfungsi.
- Cukai pendapatan yang dikenakan: RM1,200
- Jumlah zakat yang dibayar dan layak diambil kira: RM2,000
- Rebat zakat yang boleh digunakan: RM1,200
- Cukai selepas rebat zakat: RM0
- Baki zakat yang melebihi had rebat: RM800
Dalam contoh ini, cukai pendapatan menjadi sifar selepas rebat zakat diambil kira. Baki RM800 bukan bayaran balik daripada LHDN kerana rebat zakat hanya boleh mengurangkan cukai yang dikenakan sehingga had tersebut.
Angka ini sekadar ilustrasi. Pengiraan sebenar bergantung pada cukai yang dikenakan, bayaran zakat yang memenuhi syarat dan maklumat dalam borang cukai bagi tahun taksiran berkenaan.
4. Adakah Lebihan Zakat Boleh Dibawa ke Tahun Hadapan?
Jangan menganggap lebihan zakat dalam sesuatu tahun secara automatik boleh dibawa ke tahun taksiran berikutnya sebagai rebat tambahan. Had rebat zakat dinilai berdasarkan cukai yang dikenakan bagi tahun taksiran berkaitan.
Jika anda membayar zakat dalam satu tahun tetapi tidak dapat menggunakan keseluruhan amaun itu sebagai rebat kerana cukai yang dikenakan lebih rendah, jangan masukkan baki tersebut sebagai rebat tahun berikutnya tanpa asas yang dibenarkan oleh peraturan cukai.
Untuk keadaan khusus, rujuk panduan rasmi LHDN atau dapatkan penjelasan daripada pihak berkuasa cukai sebelum membuat tuntutan.
5. Bezakan Lebihan Zakat dengan Lebihan Bayaran Cukai
Kedua-duanya berbeza walaupun istilah “lebihan” digunakan.
Lebihan zakat berlaku apabila jumlah zakat yang dibayar lebih tinggi daripada jumlah cukai pendapatan yang dikenakan. Lebihan ini tidak secara automatik menjadi bayaran balik cukai.
Lebihan bayaran cukai pula boleh berlaku apabila jumlah cukai yang telah dibayar atau dipotong, seperti melalui Potongan Cukai Bulanan (PCB), melebihi cukai sebenar yang perlu dibayar selepas pengiraan cukai selesai.
Oleh itu, seseorang yang membayar zakat RM2,000 dan mempunyai cukai dikenakan RM1,200 tidak semestinya akan menerima bayaran balik RM800. Bayaran balik hanya boleh ditentukan melalui pengiraan keseluruhan cukai dan bayaran cukai yang telah dibuat, bukan berdasarkan perbezaan zakat dengan cukai semata-mata.
6. Bagaimana Jika PCB Sudah Dipotong Sepanjang Tahun?
PCB ialah potongan cukai yang dibuat oleh majikan daripada saraan pekerja. Selepas cukai tahunan dikira dan rebat yang layak diambil kira, jumlah PCB yang telah dibayar dibandingkan dengan cukai akhir yang perlu dibayar.
Contohnya, selepas mengambil kira rebat zakat yang dibenarkan, cukai akhir seseorang ialah RM0 tetapi majikannya telah memotong PCB sebanyak RM600 sepanjang tahun. Jika semua maklumat dan pengiraan adalah betul serta bayaran tersebut diiktiraf dalam rekod cukai, lebihan PCB itu boleh menyebabkan individu berkenaan layak mendapat bayaran balik cukai.
Dalam keadaan ini, bayaran balik yang berpotensi diterima berkaitan dengan lebihan bayaran cukai, bukannya pemulangan lebihan zakat oleh LHDN. Keputusan sebenar tertakluk kepada keseluruhan pengiraan cukai dan semakan LHDN.
7. Adakah Semua Bayaran Zakat Layak untuk Rebat?
Jangan menganggap setiap bayaran yang dinamakan sebagai zakat secara automatik memenuhi syarat tuntutan rebat cukai. LHDN menetapkan syarat berkaitan jenis bayaran, pihak penerima yang berkenaan dan tahun pembayaran.
Sebelum membuat tuntutan, pastikan:
- Bayaran tersebut merupakan zakat atau bayaran yang layak diambil kira menurut ketetapan berkaitan.
- Pembayaran dibuat kepada pihak berkuasa agama yang memenuhi syarat.
- Bayaran dibuat dalam tahun kalendar yang berkaitan dengan tuntutan.
- Jumlah yang dimasukkan sepadan dengan rekod pembayaran yang boleh disahkan.
Jika anda mempunyai beberapa jenis bayaran zakat atau membayar melalui saluran berbeza, semak jumlah keseluruhan dan elakkan pengiraan berganda bagi pembayaran yang sama.
8. Cara Semak Jumlah Rebat Zakat dalam Pengiraan Cukai
Untuk mengetahui sama ada zakat yang dibayar melebihi cukai yang dikenakan, mulakan dengan pengiraan cukai pendapatan bagi tahun taksiran berkenaan. Kemudian, bandingkan jumlah cukai tersebut dengan amaun zakat yang layak digunakan sebagai rebat.
- Semak pendapatan dan pelepasan cukai yang berkaitan.
- Tentukan pendapatan bercukai dan cukai pendapatan yang dikenakan.
- Jumlahkan bayaran zakat yang layak bagi tahun berkenaan.
- Hadkan rebat zakat kepada jumlah cukai yang dikenakan.
- Bandingkan cukai selepas rebat dengan jumlah PCB atau bayaran cukai yang telah dibuat.
Langkah ini membantu membezakan sama ada anda mempunyai lebihan zakat yang tidak boleh digunakan sebagai rebat tambahan atau lebihan bayaran cukai yang mungkin layak dipulangkan.
9. Apa yang Perlu Disemak Sebelum Mengisi e-Filing?
Sebelum menghantar borang cukai, semak semula jumlah zakat yang hendak dituntut dan pastikan angka tersebut berdasarkan pembayaran sebenar. Jangan masukkan jumlah lebihan zakat sebagai amaun tambahan di luar had rebat yang dibenarkan.
Semak juga jumlah PCB, maklumat pendapatan, pelepasan yang dituntut dan pengiraan cukai akhir. Kesilapan pada mana-mana bahagian boleh mempengaruhi sama ada anda perlu membayar baki cukai atau berpotensi menerima bayaran balik.
Simpan resit dan dokumen sokongan zakat untuk rujukan jika LHDN meminta pengesahan. Untuk maklumat lanjut, rujuk panduan rasmi LHDN bagi tahun taksiran yang berkaitan.
10. Bagaimana Jika Pengiraan Menunjukkan Cukai Sifar?
Jika cukai pendapatan yang dikenakan telah dikurangkan kepada sifar selepas rebat yang dibenarkan, tiada baki cukai untuk dikurangkan melalui rebat zakat tambahan. Lebihan zakat tidak dengan sendirinya menghasilkan bayaran balik.
Walau bagaimanapun, semak sama ada anda telah membayar PCB atau cukai lain sepanjang tahun. Jika bayaran cukai yang diiktiraf melebihi cukai akhir, keadaan itu perlu dinilai sebagai kemungkinan lebihan bayaran cukai, tertakluk kepada pengesahan LHDN.
11. Gunakan Kalkulator Zakat untuk Anggaran Awal
Jika anda belum pasti jumlah zakat yang perlu dibayar, anda boleh menggunakan kalkulator zakat untuk membuat anggaran awal berdasarkan maklumat yang berkaitan.
Walau bagaimanapun, kalkulator zakat dan pengiraan cukai pendapatan mempunyai tujuan yang berbeza. Anggaran zakat tidak menentukan jumlah rebat yang dibenarkan. Had rebat masih bergantung pada cukai pendapatan yang dikenakan dan syarat LHDN.
12. Bila Perlu Mendapatkan Pengesahan daripada LHDN?
Dapatkan penjelasan daripada LHDN jika anda tidak pasti tentang tahun pembayaran yang perlu digunakan, kelayakan sesuatu bayaran zakat, pengiraan cukai akhir atau status bayaran balik.
Jika e-Filing menunjukkan cukai terlebih bayar, semak status dan maklumat akaun bank yang didaftarkan serta ikut arahan rasmi LHDN. Bayaran balik cukai tertakluk kepada pengesahan maklumat dan semakan yang diperlukan.
Anda boleh merujuk halaman rasmi Rebat Cukai LHDN dan Soalan Lazim Individu untuk maklumat berkaitan rebat zakat dan hadnya.
Kesimpulan
Apabila jumlah zakat yang dibayar melebihi cukai pendapatan yang dikenakan, lebihan tersebut tidak secara automatik boleh dituntut semula daripada LHDN atau dibawa ke tahun taksiran seterusnya sebagai rebat. Rebat zakat dihadkan kepada jumlah cukai yang dikenakan bagi tahun berkenaan.
Namun, jika PCB atau bayaran cukai yang telah dibuat melebihi cukai akhir selepas pengiraan, anda mungkin mempunyai lebihan bayaran cukai yang layak dipulangkan. Oleh itu, bezakan lebihan zakat daripada lebihan bayaran cukai dan semak semua angka sebelum menghantar e-Filing.
Untuk bacaan seterusnya, ketahui langkah yang boleh diambil jika tersilap memasukkan rebat zakat ketika mengisi borang cukai melalui artikel
Tersalah Masukkan Rebat Zakat dalam e-Filing: Apa yang Perlu Dibuat?
Soalan Lazim (FAQ)
1. Jika zakat lebih tinggi daripada cukai pendapatan, bolehkah tuntut baki daripada LHDN?
Tidak secara automatik. Rebat zakat dihadkan kepada jumlah cukai pendapatan yang dikenakan bagi tahun taksiran tersebut.
2. Bolehkah lebihan zakat dibawa ke tahun hadapan untuk tuntutan rebat?
Jangan menganggap lebihan tersebut boleh dibawa ke tahun berikutnya. Rebat zakat tertakluk kepada had cukai yang dikenakan bagi tahun taksiran berkenaan.
3. Apakah perbezaan lebihan zakat dengan lebihan bayaran cukai?
Lebihan zakat ialah jumlah zakat yang melebihi had rebat yang boleh digunakan. Lebihan bayaran cukai pula boleh berlaku apabila PCB atau bayaran cukai yang telah dibuat melebihi cukai akhir yang perlu dibayar.
4. Jika cukai selepas rebat zakat ialah RM0, adakah saya masih boleh mendapat bayaran balik?
Anda mungkin layak mendapat bayaran balik jika terdapat PCB atau bayaran cukai yang diiktiraf melebihi cukai akhir. Bayaran balik itu bukan pemulangan lebihan zakat dan tertakluk kepada pengiraan serta semakan LHDN.
5. Di manakah boleh menyemak syarat rebat zakat yang terkini?
Rujuk halaman Rebat Cukai dan Soalan Lazim Individu di laman rasmi LHDN. Pastikan anda menggunakan panduan yang sesuai dengan tahun taksiran yang sedang dilaporkan.